「息ができるライン」を10分で知る
毎月1日の朝、目を覚ました瞬間。
まだ何もしていないのに、すでに数百万円の支出が決まっている。
家賃。スタッフの給料。リース料。顧問料。
シャッターを開けようが開けまいが、売上が1円も立たなかろうが、月末までに発生する費用です。
経営者が抱える、あの胃の奥が冷たくなるようなプレッシャー。その正体は、売上が立たないことだけではありません。
「自分はいったい、いくら売れば赤字ではなくなるのか」
その境界線が見えていないことにあります。
霧の深い海で泳ぎ続けるのは、誰だって怖い。しかし、海面に顔を出して息ができるライン――つまり、「ここまで売れば赤字ではなくなる」という境界線が見えていれば、経営の景色は大きく変わります。
この境界線を、会計の世界では「損益分岐点」と呼びます。
名前だけを聞くと難しそうですが、本質は極めてシンプルです。要するに、トントンになる売上はいくらかを計算するだけです。
結論から先に示すと、使う式は次の2つです。
限界利益率 =(売上高 − 変動費)÷ 売上高
損益分岐点売上高 = 固定費 ÷ 限界利益率
この記事では、この式がなぜ成り立つのかを、1杯1,000円のラーメンを例にして順番に説明します。
損益分岐点とは「利益がゼロになる売上」
損益分岐点とは、売上高と費用がちょうど同じになり、利益がゼロになる地点です。
-
損益分岐点を下回る:赤字
-
損益分岐点と同じ:利益ゼロ
-
損益分岐点を上回る:黒字
したがって、損益分岐点が分かれば、経営者の漠然とした不安を、
「あといくら売れば赤字ではなくなるか」
という具体的な数字に変えられます。
ただし、損益分岐点はあくまで利益計算上の境界線です。現金が足りるかどうかを示す資金繰りの境界線とは違います。この違いは、後ほど詳しく説明します。
損益分岐点を考えるなら、費用を2種類に分ける
損益分岐点を計算するために、決算書の勘定科目を丸暗記する必要はありません。
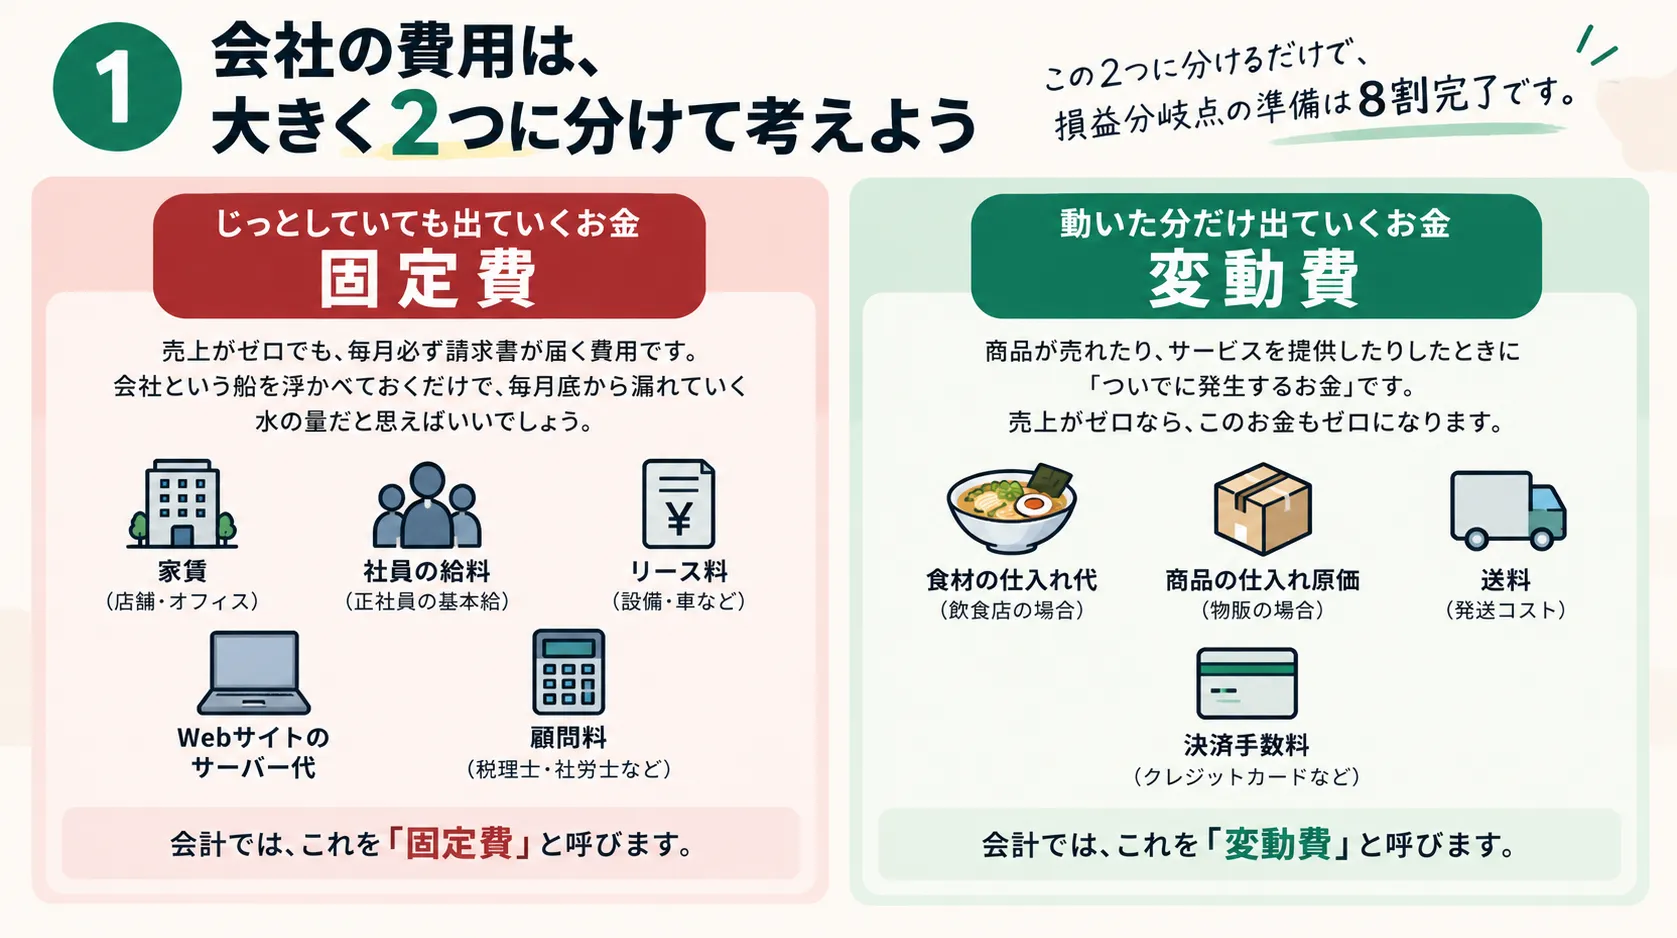
まずは会社の費用を、大きく次の2つに分けます。
| 費用の種類 | 簡単にいうと | 主な例 |
|---|---|---|
| 固定費 | じっとしていても出ていく費用 | 家賃、正社員の基本給、リース料、顧問料 |
| 変動費 | 売れた分だけ増える費用 | 商品仕入、材料費、梱包資材、決済手数料 |
1.じっとしていても出ていく費用(固定費)
固定費とは、売上が増減しても、短期的には大きく変わらない費用です。
たとえば、店舗やオフィスの家賃、正社員の基本給、設備のリース料、Webサイトのサーバー代、顧問料などです。
会社という船を浮かべておくだけで、毎月必要になる費用だと考えると分かりやすいでしょう。
2.動いた分だけ増える費用(変動費)
変動費とは、商品が売れたり、サービスを提供したりすることで増える費用です。
飲食店なら食材やテイクアウト容器、物販なら商品の仕入原価や梱包資材、販売に応じて発生する送料などが該当します。売上に連動して発生する決済手数料も、通常は変動費として考えます。
完璧に分けられない費用もある
実際には、すべての費用がきれいに固定費と変動費へ分かれるわけではありません。
たとえば電気代には、基本料金のような固定部分と、使用量に応じて増える変動部分があります。アルバイト代も、最低限必要なシフト分は固定的ですが、繁忙に応じて増員する分は変動的です。
最初から完璧を目指す必要はありません。まずは、売上が増えたときに一緒に増えるかを基準に分けてみてください。判断に迷うものは一度固定費へ入れ、実態を見ながら見直しても構いません。
なお、売上・費用は税込と税抜を混在させず、同じ基準でそろえて計算します。管理会計では、原則として税抜金額で考えると整理しやすくなります。
1杯1,000円のラーメンで考える「会社に残す力」
損益分岐点を計算する前に、もう一つ知っておきたい数字があります。
それは、1回売るごとに、固定費の支払いと利益へ回せる金額がいくら残るかです。
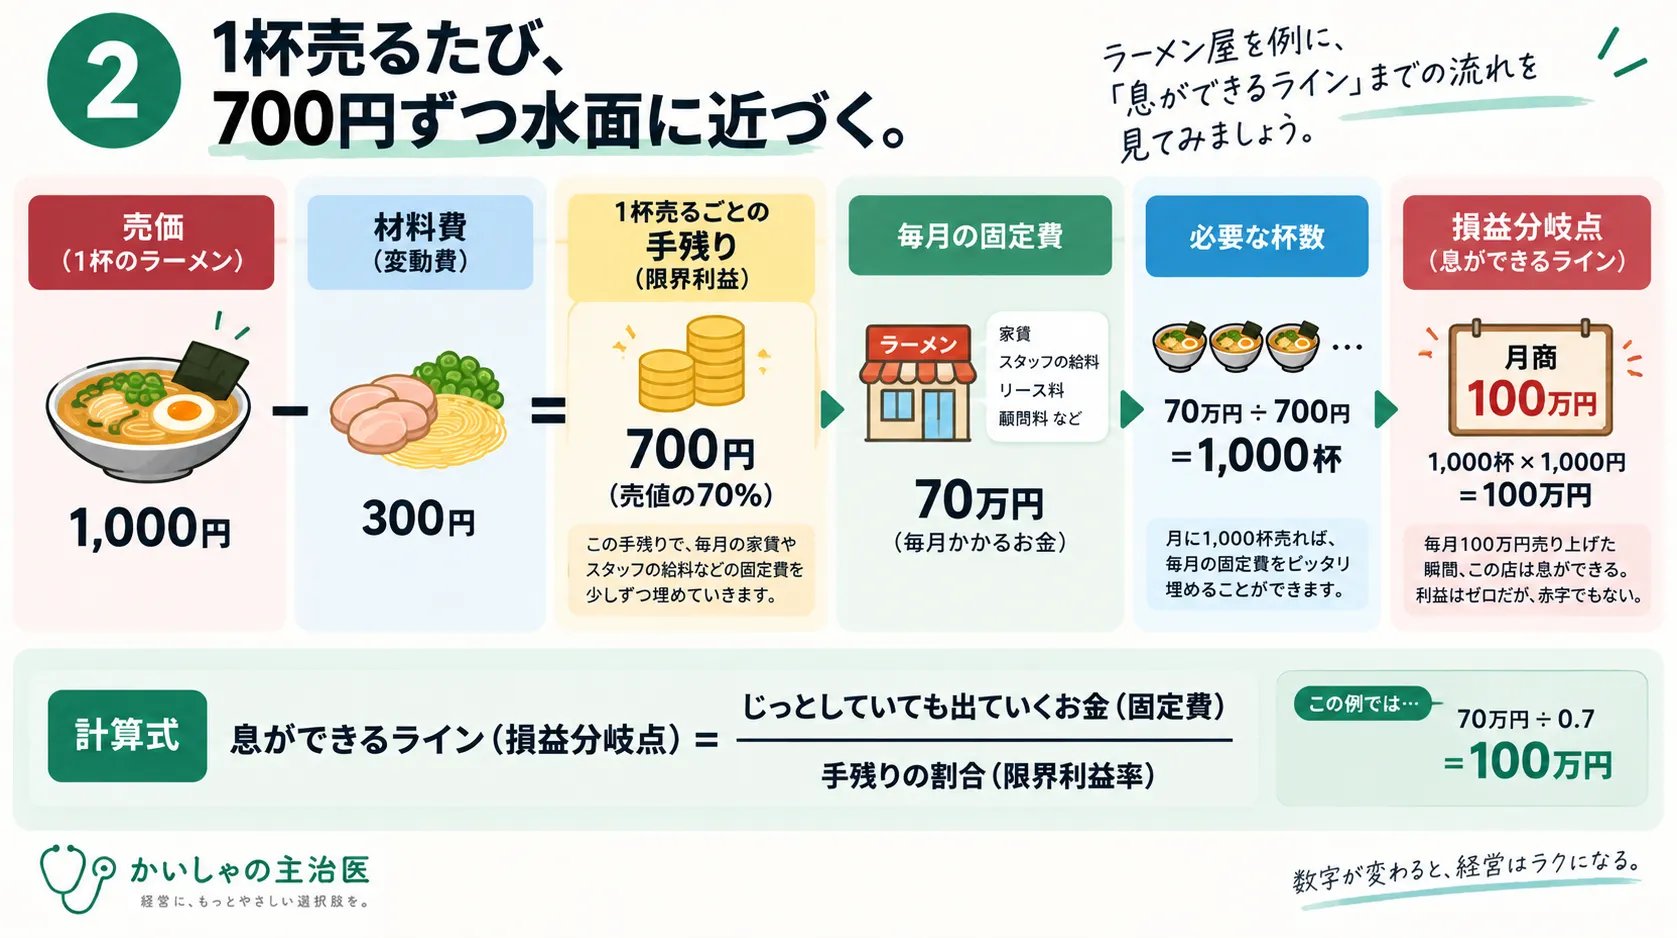
たとえば、1杯1,000円のラーメンを販売し、1杯売るごとに材料費が300円かかるとします。
1,000円 − 300円 = 700円
1杯売ると700円が残ります。この700円を積み上げて、家賃やスタッフの給与などの固定費をまかない、固定費をすべてまかなったあとに残った部分が利益になります。
この「1回売るごとに会社へ残る金額」を、会計・管理会計では限界利益と呼びます。
限界利益 = 売上高 − 変動費
ラーメン1杯当たりの限界利益は700円です。
ここでいう限界利益と、決算書上の売上総利益(粗利)は、会社の費用構造によって一致する場合と一致しない場合があります。損益分岐点を計算するときは、勘定科目の名前ではなく、売上に連動する費用を差し引いて考えます。
「会社に残す力」は売上の何%か
1,000円売って700円残るのであれば、売上に対する割合は次のとおりです。
700円 ÷ 1,000円 = 70%
この割合を限界利益率と呼びます。
限界利益率 = 限界利益 ÷ 売上高
難しく感じるなら、「売上のうち、何%が固定費の支払いと利益に回せるか」と考えてください。
今回のラーメン屋では、売上の70%が会社に残す力になります。この70%が、損益分岐点を計算するときの重要な数字です。
「息ができるライン」を計算する
このラーメン屋には、家賃やスタッフの給与などの固定費が毎月70万円かかっているとします。
1杯売ると700円残り、毎月必要な固定費は70万円です。
まず、必要な販売数量を計算してみます。
70万円 ÷ 700円 = 1,000杯
月に1,000杯売れば、700円の限界利益が1,000杯分積み上がります。
700円 × 1,000杯 = 70万円
これで固定費70万円をちょうどまかなえます。利益はゼロですが、赤字でもありません。ここが損益分岐点です。
売上高に直すと、
1,000杯 × 1,000円 = 100万円
したがって、このラーメン屋の損益分岐点売上高は月100万円です。
計算式へ当てはめても同じ結果になります。
損益分岐点売上高 = 固定費 ÷ 限界利益率
70万円 ÷ 70% = 100万円
月100万円を下回れば赤字、100万円を超えれば黒字。この100万円が、この店にとっての「息ができるライン」です。
損益分岐点を、1日当たりの目標へ変換する
「月100万円」という境界線が見えると、経営者の視界から霧が少し晴れます。
月商100万円を達成するために必要なのは月1,000杯。月25日営業しているなら、
1,000杯 ÷ 25日 = 1日平均40杯
つまり、月間の損益分岐点へ届くには、1日平均40杯のペースが必要だと分かります。
もちろん、毎日必ず40杯売らなければならないわけではありません。50杯売れる日もあれば、30杯の日もあります。
大切なのは、月間1,000杯という境界線を、現場で使える数字へ変換することです。
「今月も気合いで売上を伸ばそう」という曖昧な目標が、
「損益分岐点へ届くには、1日平均40杯が必要」
という具体的な行動基準へ変わります。
損益分岐点を下げる3つのレバー
計算した結果、「今のままでは損益分岐点が高すぎる」と感じたら、改善方法は売上を増やすことだけではありません。
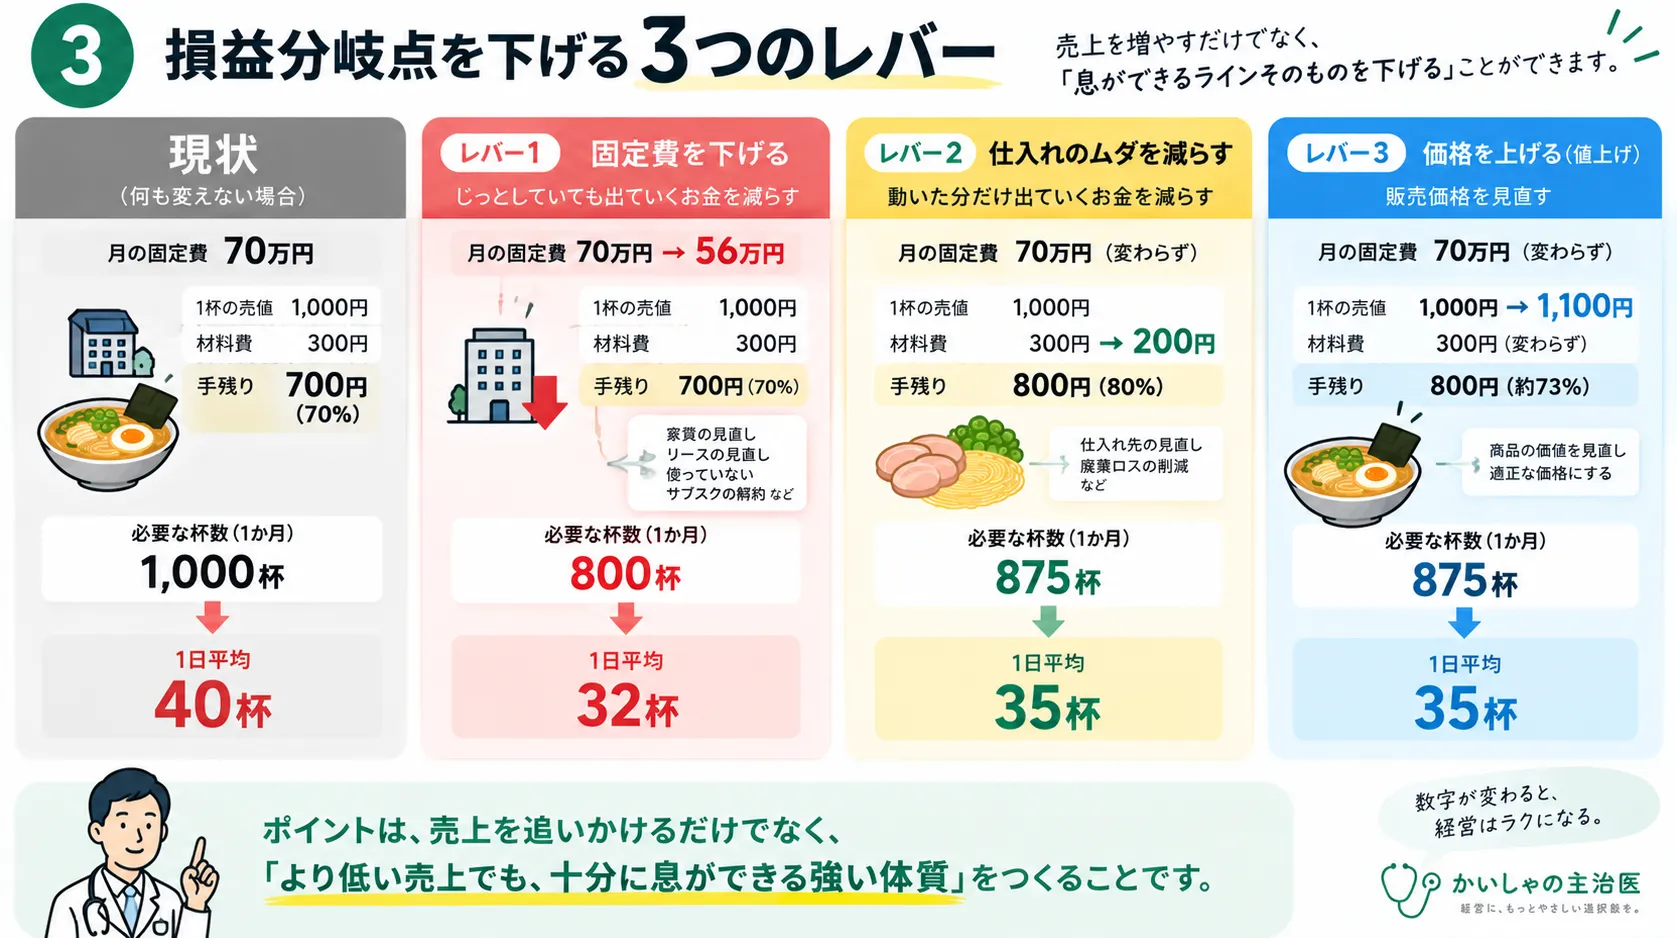
損益分岐点を動かすレバーは、大きく3つあります。
レバー1:固定費を見直す
限界利益率70%のまま、固定費を70万円から56万円へ下げられたとします。
56万円 ÷ 70% = 80万円
損益分岐点売上高は、100万円から80万円へ下がります。1杯1,000円なら月800杯、25日営業なら1日平均32杯です。
ただし、固定費は単に削ればよいわけではありません。広告費、教育費、システム利用料など、将来の売上や生産性を支える固定費まで削ると、会社に残す力そのものが弱くなることがあります。
固定費は、削っても売上や限界利益へ影響しにくい「維持費型」と、将来の利益を生み出す「投資型」に分けて考えることが重要です。
レバー2:仕入れやロスを見直す
仕入条件や廃棄ロスを見直し、1杯当たりの材料費を300円から200円へ改善できたとします。
1,000円 − 200円 = 800円
1杯当たりの限界利益は800円、限界利益率は80%になります。
固定費が70万円なら、
70万円 ÷ 80% = 87万5,000円
損益分岐点売上高は、100万円から87万5,000円へ下がります。
同じ売上でも、売るたびに会社へ残る割合が増えれば、それだけ早く固定費を回収できます。
レバー3:価格を上げる
1,000円のラーメンを1,100円へ値上げし、材料費は300円のままだとします。
1,100円 − 300円 = 800円
1杯当たりの限界利益は、700円から800円へ増えます。
固定費70万円を回収するために必要な販売数量は、
70万円 ÷ 800円 = 875杯
25日営業なら、1日平均35杯です。必要な販売数量を1日平均40杯から35杯へ下げられます。
売上高ベースの損益分岐点は、
70万円 ÷(800円 ÷ 1,100円)= 96万2,500円
となります。
もちろん、値上げによって販売数量が大きく減れば、必ず利益が増えるとは限りません。値上げは「いくら上げるか」だけでなく、何%まで客数が減っても利益を維持できるかまで考える必要があります。
3つのレバーを比較する
今回の例をまとめると、次のようになります。
| 改善策 | 改善前 | 改善後 | 損益分岐点への効果 |
|---|---:|---:|---:|
| 固定費を見直す | 固定費70万円 | 固定費56万円 | 月100万円 → 80万円 |
| 材料費を下げる | 1杯300円 | 1杯200円 | 月100万円 → 87万5,000円 |
| 価格を上げる | 1杯1,000円 | 1杯1,100円 | 月100万円 → 96万2,500円 |
固定費を下げる。変動費率を下げる。価格を上げる。
どの方法も、赤字にならないために必要な売上を下げる方向に働きます。
経営というと「もっと売らなければ」と考えがちです。もちろん売上は重要です。しかし、売上を増やす以外にも、より少ない売上で利益を残せる構造へ変える方法があります。
損益分岐点は「目標」ではない
ここでもう一つ、注意したいことがあります。
損益分岐点が100万円だからといって、「今月100万円売れば十分」という意味ではありません。
100万円売って、ようやく利益ゼロです。
損益分岐点はゴールではなく、「ここから先が利益になる」というスタートラインです。
たとえば、固定費70万円、目標利益30万円、限界利益率70%なら、目標利益を残すために必要な売上は次のように計算します。
目標利益を達成するための必要売上高 =(固定費 + 目標利益)÷ 限界利益率
(70万円 + 30万円)÷ 70% = 約142万9,000円
つまり、
-
赤字にならないための売上:100万円
-
30万円の利益を残すための売上:約142万9,000円
です。
経営者が本当に知りたいのは、損益分岐点だけでなく、必要な利益を残すために、いくら売る必要があるかではないでしょうか。
損益分岐点を超えても、現金が足りるとは限らない
損益分岐点は、利益が赤字か黒字かを見る指標です。資金繰りの安全性を直接示すものではありません。
たとえば、減価償却費は固定費に含まれますが、その月に現金が出ていくとは限りません。一方、借入金の元本返済は費用ではないため損益分岐点の計算には含まれませんが、現金は確実に減ります。
また、売掛金の回収が遅ければ、利益が出ていても手元資金が不足することがあります。
したがって、
-
損益分岐点:いくら売れば利益がゼロになるか
-
資金繰り表:いつ現金が入り、いつ出ていくか
-
最低現預金ライン:どこまで現金が減っても耐えられるか
は、分けて確認する必要があります。
あなたの会社の「息ができるライン」を計算してみる
ここまで読んだら、自社の数字を当てはめてみてください。
必要なのは、次の3つです。
-
売上高
-
売上に連動して増える変動費
-
毎月の固定費
まず限界利益率を計算し、次に損益分岐点を求めます。
たとえば、
-
固定費:300万円
-
限界利益率:40%
なら、
300万円 ÷ 40% = 750万円
月商750万円が「息ができるライン」です。
現在の月商が900万円なら、損益分岐点を150万円上回っています。ただし、150万円がそのまま利益になるわけではありません。
150万円 × 限界利益率40% = 60万円
固定費や限界利益率が想定どおりなら、利益は60万円です。
反対に、現在の月商が700万円なら、損益分岐点まで50万円足りません。
ここまで分かれば、次に考えるべきことが具体的になります。
-
さらに売るのか
-
原価を改善するのか
-
固定費を見直すのか
-
値上げするのか
数字が見えれば、漠然とした不安が、次に解くべき経営課題へ変わります。
境界線が見えれば、経営は変わる
境界線が分からないまま泳ぎ続けることほど、怖いものはありません。
今月の売上は大丈夫だろうか。給与は払えるだろうか。あといくら売ればいいのだろうか。
その答えが分からないから、経営者は漠然とした不安を抱えます。
しかし、「うちは月750万円が損益分岐点だ」と分かっていれば、景色は変わります。
売上700万円なら、あと50万円。800万円なら、すでに境界線を超えている。必要な利益を残したいなら、目標利益から必要売上を逆算する。
数字が分かれば、不安だったものが、「次に何をすればよいか」という具体的な判断に変わります。
まずは一度、自社の数字で計算してみてください。
あなたの会社は、いくら売れば息ができるのか。
その境界線を知ることが、数字を経営に使う最初の一歩です。
自社の「息ができるライン」を計算してみる
「考え方は分かったけれど、自社の数字を入れて計算するのは少し面倒」という方は、Bottinoの無料経営シミュレーターをご利用ください。
売上高・原価・固定費などを入力するだけで、次の内容を登録不要で試算できます。
-
自社の利益構造
-
目標利益を残すために必要な売上高
-
値上げが利益に与える影響
-
原価率の改善が利益に与える影響
-
固定費の見直しが利益に与える影響
まずは自社の数字を入れて、「いくら売れば赤字ではなくなるのか」、そして「いくら売れば必要な利益を残せるのか」を確認してみてください。