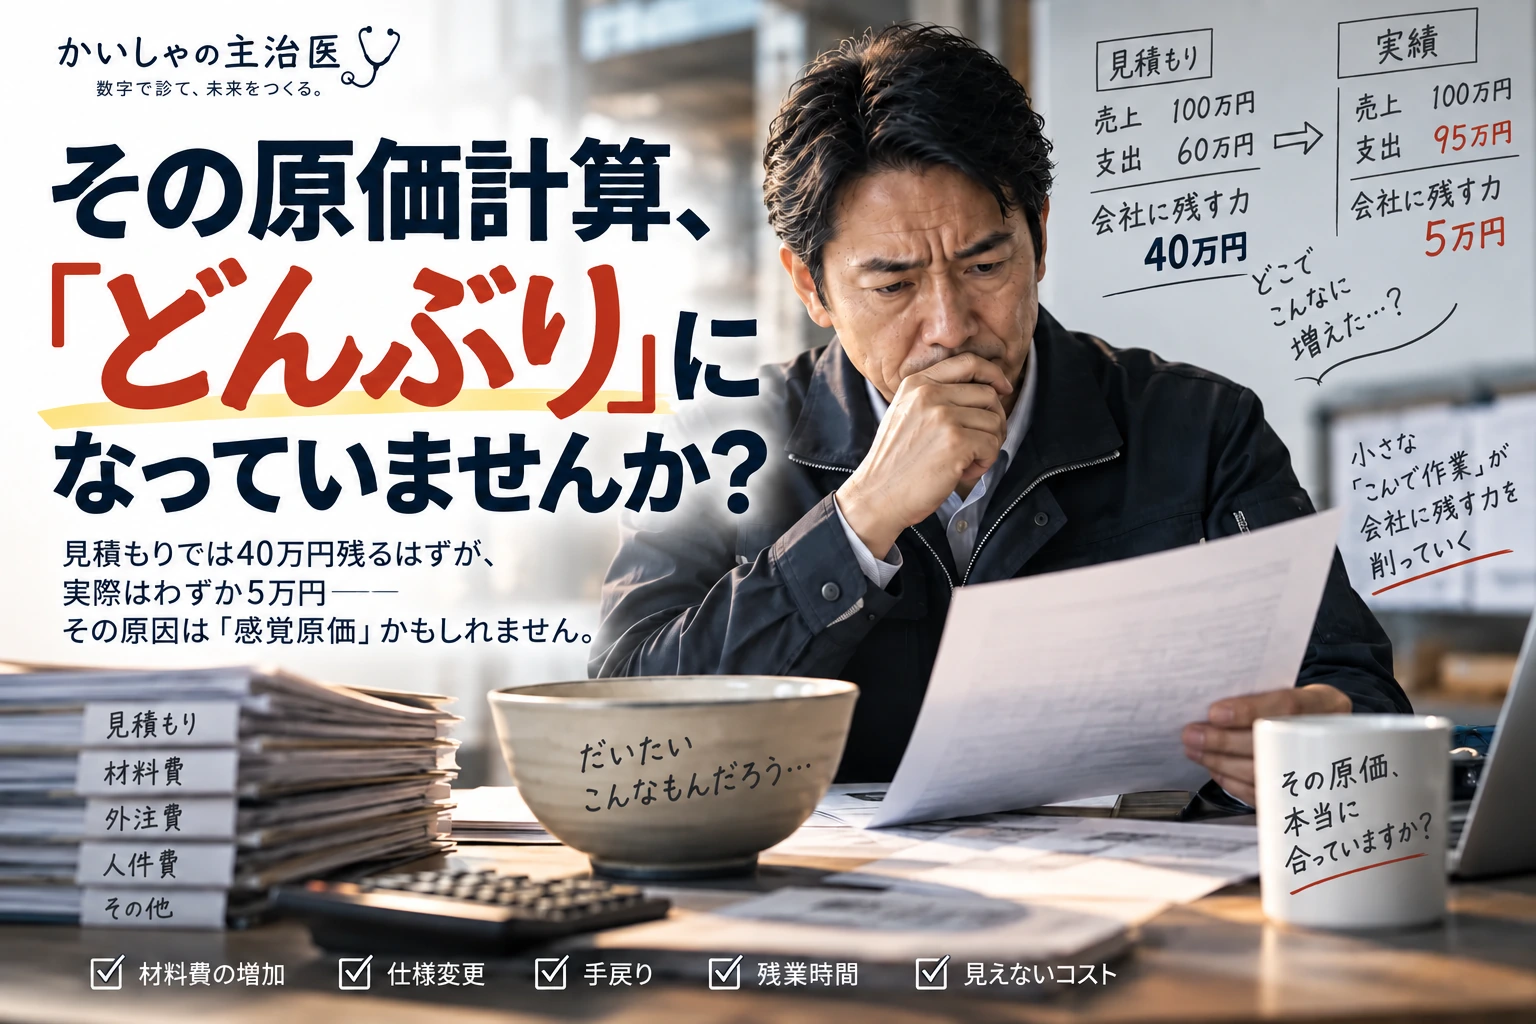
感覚原価が利益を静かに食いつぶす仕組み
「今月もきっちり黒字で納品できました」
現場のリーダーから完了報告を受け、社長は安堵の息をもらす。 請求書に記載された金額は、きりのいい「100万円」。 事前の見積もりでは、材料費や外注費を引いて「40万円」が残る計算だった。
「よし、今月も手堅く利益を残せたな」
……だが、このとき社長はまだ気づいていない。 画面の中の見積書では「40万円残る」ように見えているその仕事が、現場の裏側で、会社の利益を静かに食いつぶす「出血案件」へと変わっていたことに。
1つの案件が「赤字寸前」に転落するまでの20日間
時計の針を、受注の瞬間に巻き戻してみよう。
【1日目:見積もりの瞬間】
社長の頭にあったのは、過去の経験則からくる「ざっくりとした感覚」だった。 「この規模なら、外注費と材料でだいたい60万円あれば足りるだろう」
売上は100万円。材料費・外注費が60万円なら、残りは40万円。悪くない仕事に見えた。 これまでの記事でお話ししてきた言葉を使うなら、「会社に残す力(限界利益)」として40万円を見込んでいたということだ。
この40万円から、社員の給与や家賃などの固定費をまかない、その先に会社の利益が残る。 だから、この「40万円」が予定どおり残るかどうかは、とても重要だった。
【8日目:小さな「ついで作業」】
納品までの中盤、発注元の担当者から電話が入る。 「すみません、ここの仕様、やっぱり少しだけ変更できませんか? すぐできる範囲でいいので」
現場は波風を立てたくない。「これくらいならサービスでやっておきますよ」と笑顔で引き受ける。 追加の見積もりも、費用の請求もしない。
一つひとつは小さな変更だった。だが、材料を追加する。作業をやり直す。確認の電話をする。工程を組み直す。 こうした「少しだけ」が積み重なると、見積もりにはなかったお金と時間が動き始める。
【14日目:想定外の手戻りと買い足し】
変更した仕様の影響で、別のパーツにも修正が必要になった。 慌てた現場は、特急料金を払って追加の資材を買い足し、外部の職人にも急きょ応援を依頼した。
「まあ、100万円の仕事なんだから、数万円の予期せぬ出費くらいは飲み込めるはずだ」
誰も社長には報告しない。 数万円。また数万円。一つひとつを見ると、それほど大きな金額には見えない。 しかし、見積もり時には存在しなかった支出が、少しずつ案件の採算を削っていく。
【20日目:深夜の納品】
度重なる仕様変更と手戻りで、当初30時間で終わるはずだった作業は、気づけば80時間を超えていた。 さらに納期に間に合わせるため、残業や応援人員も発生した。
それでも現場は、なんとか納期どおりに仕事を終わらせた。 顧客からは「急な変更にも柔軟に対応してくれて助かりました」と感謝された。 現場にも「大変だったけれど、なんとかやり切った」という達成感が残った。
一見すると、無事に終わった案件だ。 では、数字のカルテを開いてみよう。
カルテの開示:消えた35万円はどこへ行ったのか
請求書は無事に発行され、売上台帳には「100万円」が計上された。 では、この仕事が実際に「会社に残した力」はいくらだったのか。
事後の数字を整理してみよう。
| 項目 | 金額 |
|---|---|
| 売上(受注額) | 100万円 |
| 材料費・外注費(当初分の実績) | ▲60万円 |
| 追加の資材・臨時外注 | ▲15万円 |
| 実際に増えた残業代・応援人員等 | ▲20万円 |
| 実際に会社に残った力 | 5万円 |
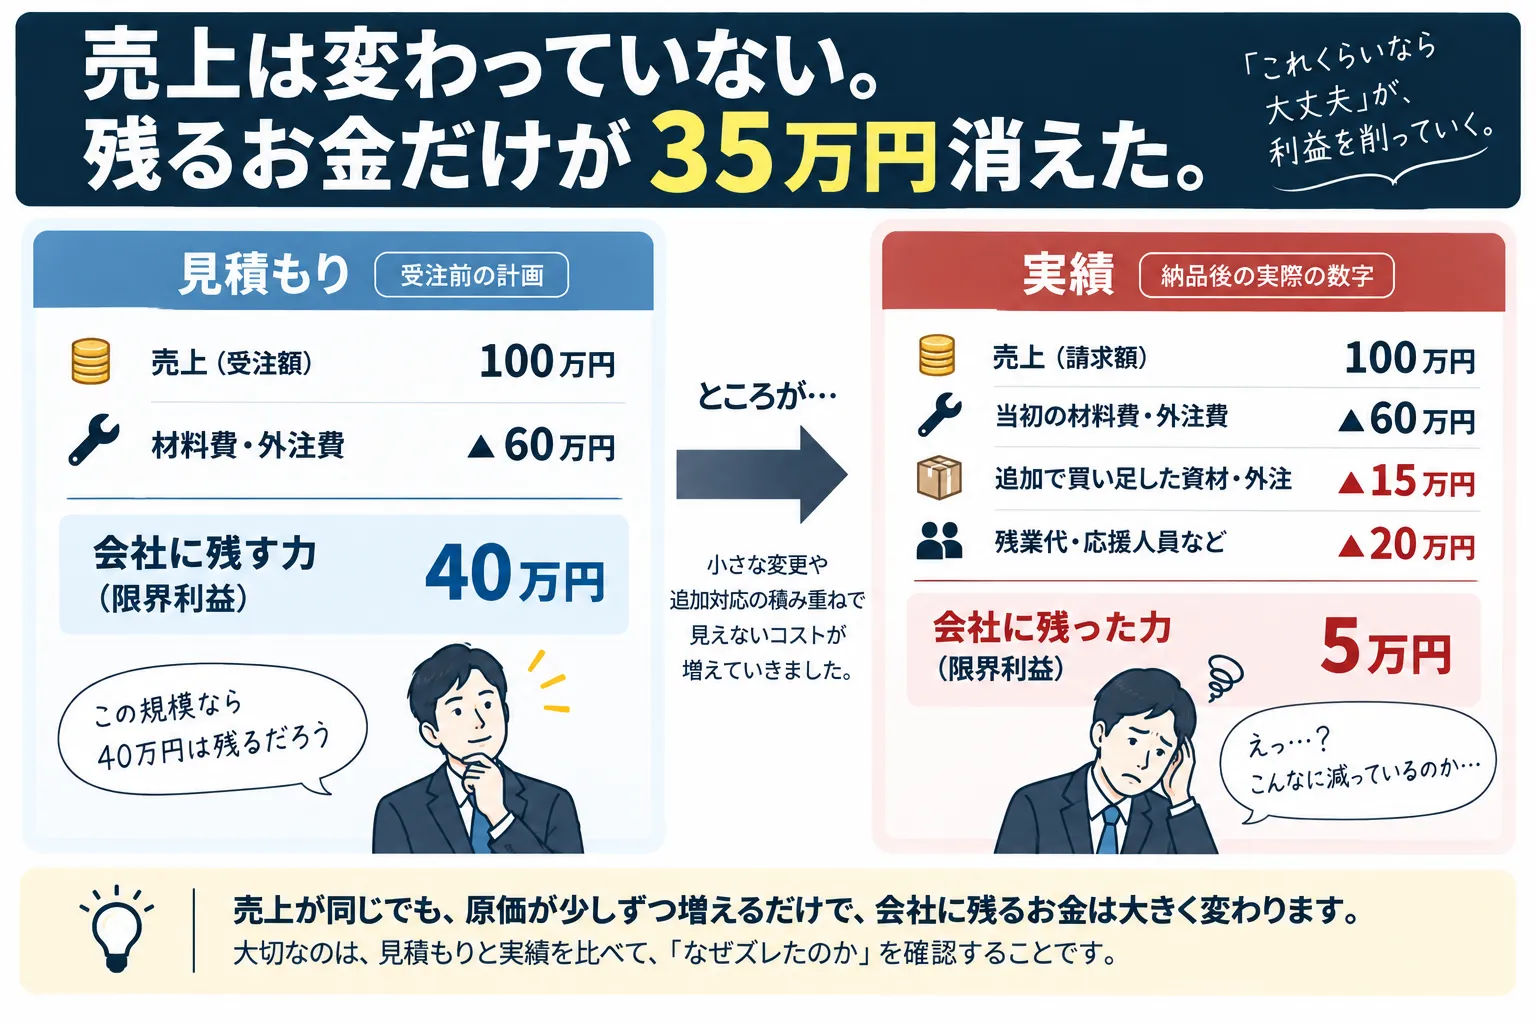
見積もりでは40万円残るはずだった。 ところが、実際に残ったのはわずか5万円。
予定40万円 → 実績5万円。 35万円が消えている。
しかも、この5万円がそのまま会社の最終利益になるわけではない。 ここからさらに、家賃や通常の人件費、システム費、保険料など、会社を維持するための固定費をまかない、その先に会社の利益が残る。
つまり、この案件は売上100万円を作り、現場も忙しく働いたにもかかわらず、会社全体の利益にはほとんど貢献できていない可能性があるのだ。
では、消えた35万円はどこへ行ったのか。 顧客から大幅な値引きを要求されたわけではない。売上が突然減ったわけでもない。
自社の中で発生した、 「これくらいならサービスで」 「少しくらいなら大丈夫」 「たぶんこの金額で収まるだろう」 という小さな判断の積み重ねによって消えていった。
これが、感覚原価の怖さだ。
もう一つ見逃してはいけない「50時間」
ただし、この案件で問題なのは、消えた35万円だけではない。 もう一つ、数字に表れにくい大きな変化がある。
作業時間だ。
当初の予定は30時間。実績は80時間。 予定より50時間も多く、この案件に人の時間を使っている。
ここで注意したい。 この50時間すべてを、そのまま「追加原価50時間分」として限界利益から差し引けばいいわけではない。 たとえば月給制の社員が通常勤務の範囲内で作業したのであれば、案件に50時間多く使ったからといって、その分だけ給与の支払額が増えるとは限らないからだ。
一方、残業代が増えた、追加の応援人員を入れた、別の外注先へ仕事を出した、といったように、「この案件を受けたことで実際に増えた支出」があれば、それは案件採算を見るうえで無視できない。
そして、仮に直接の支出が増えていなかったとしても、50時間という時間そのものが消えるわけではない。 本来なら、別の案件を進められたかもしれない。新しい顧客に営業できたかもしれない。次の仕事の準備ができたかもしれない。
つまり、原価を見るときには、 「実際にいくらお金が増えたか」 と、 「予定よりどれだけ時間を使ったか」 を分けて見る必要がある。お金と時間。両方を追いかけて初めて、その仕事の本当の姿が見えてくる。
なお、ここで見ているのは、案件を受けたことで実際に増えた支出を差し引く「限界利益」の考え方だ。
一方、案件ごとの総原価を把握したい場合は、月給制社員の人件費についても、作業時間などを基準に各案件へ配賦する方法がある。
つまり、 この案件によって追加でいくら残ったかを見るのか。 それとも、 通常の人件費まで含めて、この案件の総原価を把握するのか。
目的によって見る数字は変わる。 大切なのは、どちらか一方だけを正解にすることではなく、「何を判断するための原価計算なのか」を明確にすることだ。
案件ごとの「お金と時間」を見失う病
なぜ、こんなすれ違いが起きるのか。
多くの会社において、「原価」という言葉は驚くほど曖昧に扱われている。 仕入れ伝票や外注先からの請求書など、最初から分かっていた「目に見える数字」だけを見て、
- 途中で発生した追加材料
- 追加外注
- 特急料金
- 残業代
- 応援人員
- そして、予定を大幅に超えた作業時間
こうしたものが、案件ごとに整理されないまま終わってしまう。
すると現場は「無事に納品できた」、営業は「100万円売り上げた」、経営者は「会社に40万円残る案件だった」と思っている。 しかし、現実には5万円しか残っていない。
同じ案件を見ているはずなのに、会社の中で見えている数字が違う。 これが問題なのだ。
どんぶり勘定の本当の怖さ
「どんぶり勘定」と聞くと、計算が雑、帳簿をきちんと付けていない、原価計算ができていない、そんな会社を想像するかもしれない。
しかし、本当に怖いのはそこではない。 会計帳簿がきれいでも、月次試算表が毎月完成していても、どんぶり原価は起こる。
なぜなら、どんぶり勘定の本質は、 「その仕事を1件こなすために、本当はいくらのお金と時間が動いたのか」という事実を、誰も追跡していないことだからだ。
現場は「顧客のために」と善意で汗を流す。 営業は「お客様に喜んでもらえた」と安心する。 経営者は「40万円残る案件だった」と思っている。
誰も悪いことをしていない。 それでも、会社だけが静かに痩せていく。 だからこそ怖いのだ。
その原価は「事実」か、それとも「願望」か
どんぶり勘定をやめるために、いきなり大がかりな原価管理システムを導入する必要はない。 まず始めたいのは、もっと単純なことだ。
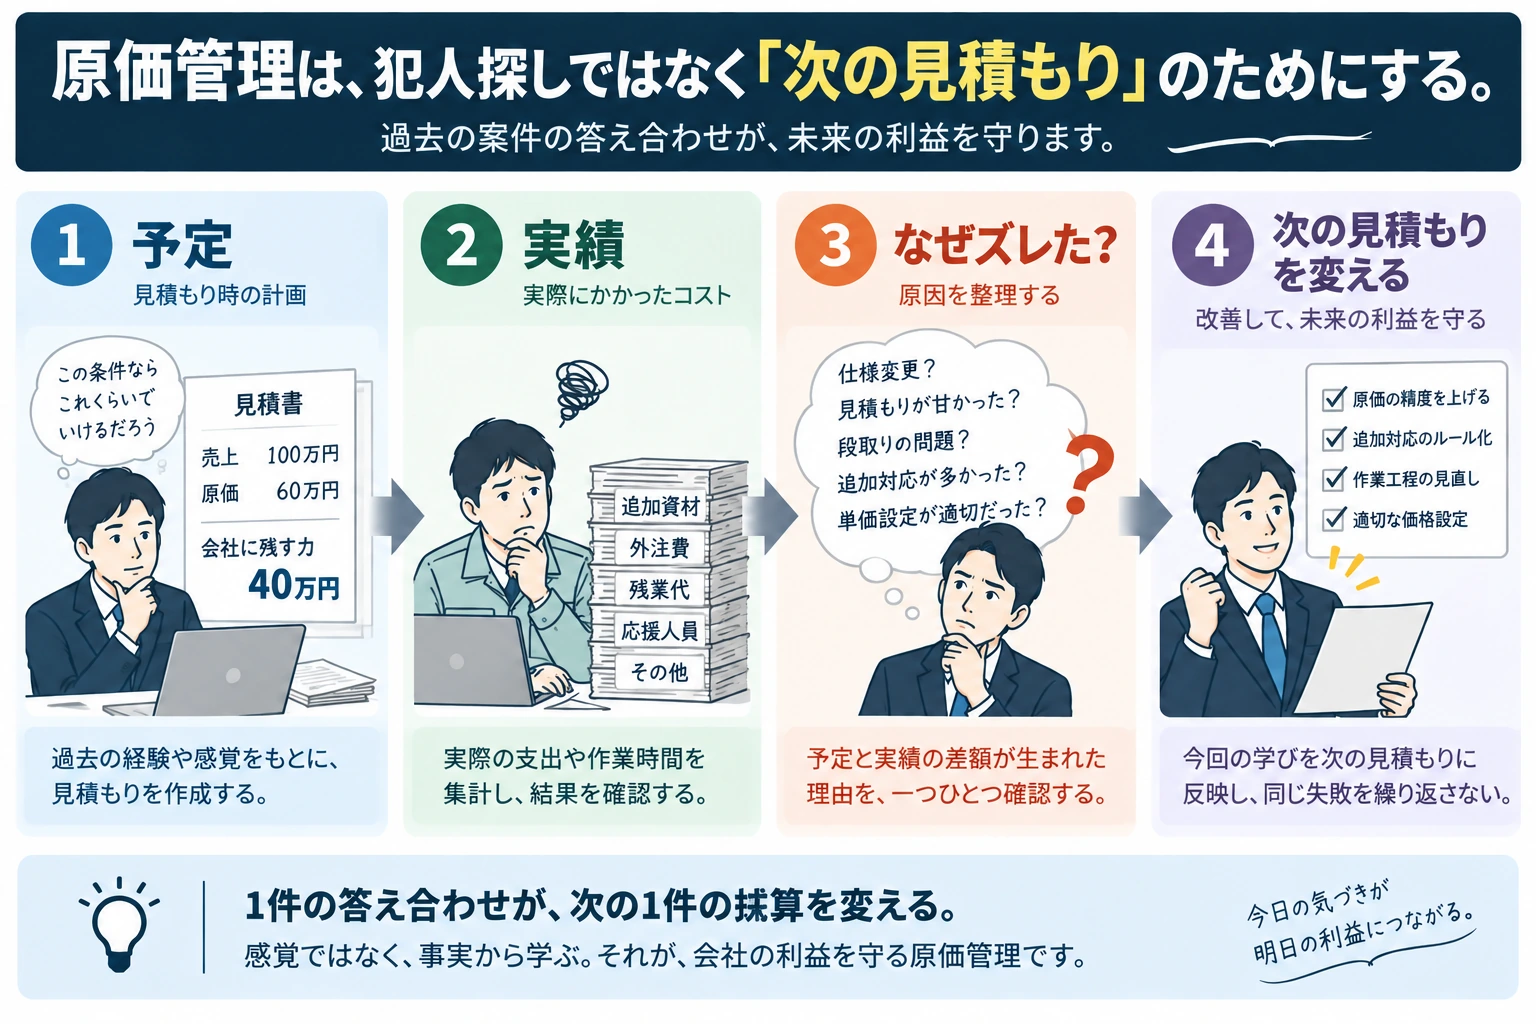
「終わった仕事の答え合わせ」をする。
見積もりの段階で、 * 売上はいくらを予定していたか * 材料費はいくらを予定していたか * 外注費はいくらを予定していたか * 会社にいくら残る予定だったか * 作業時間は何時間を予定していたか を書いておく。
そして案件が終わったら、 * 実際の売上はいくらだったか * 材料費はいくらかかったか * 外注費はいくらかかったか * 追加で発生した支出はいくらだったか * 実際に会社にいくら残ったか * 実際の作業時間は何時間だったか を並べる。
難しい分析は、そのあとでいい。 まずは、予定と実績を横に並べる。
それだけでも、 「材料費が予定より10万円多い」 「外注費は予定どおりだった」 「毎回、追加作業を無料で受けている」 「この種類の仕事だけ、予定時間を大幅に超えている」 といった自社の癖が見えてくる。
40万円が5万円になった「理由」を探す
ここで重要なのは、「今回は利益が少なかった」で終わらせないことだ。 見るべきなのは、「なぜ40万円が5万円になったのか」という差額の理由だ。
- 「見積もり時点で材料費を甘く見ていた」のであれば、次回から見積もり方法を変える。
- 「顧客からの仕様変更を無料で受けていた」のであれば、追加変更のルールを作る。
- 「特定の工程で毎回手戻りが発生している」のであれば、作業工程を見直す。
- 「いつも予定時間を超えている」のであれば、見積もり時間そのものが間違っている可能性がある。
つまり、原価の答え合わせは、犯人探しをするためではない。 次の案件で同じ出血を起こさないためにするのだ。 予定と実績のズレには、会社を改善するためのヒントが詰まっている。
見積もりは「利益を守るための防衛線」
見積もりとは、単なる価格の提示ではない。 「この仕事をこの金額で受けたとき、会社にどれだけ残るのか」を事前に考えるためのものでもある。
100万円で売れるから受注する、ではなく、 100万円で受けたら、何万円会社に残るのか。 そして、 その予定どおり、本当に残ったのか。 ここまで確認する。
見積もりと実績がつながれば、価格設定の精度も少しずつ上がっていく。 逆に、この答え合わせをしないまま「前回100万円だったから今回も100万円」と値段を決め続ければ、前回の間違った原価を次の見積もりにも引き継ぐことになる。
感覚原価は、ひとつの案件だけを赤字にするのではない。 放置すると、間違った価格そのものを会社の標準にしてしまう。 そこが一番怖いところなのだ。
納品したら、一度だけ振り返ってみる
納品を終えた安堵感のなかで、一度立ち止まって考えてみてほしい。
あなたが信じているその原価は、 冷静に積み上げられた「事実の原価」だろうか。 それとも、 「これくらいで収まってほしい」 「前回もこれくらいだった」 「たぶん大丈夫だろう」 という「願望の原価」だろうか。
まず、最近終わった案件をひとつだけ選んでみる。 そして、 見積もり時に残る予定だった金額と、実際に残った金額を並べてみる。 さらに、 予定していた作業時間と、実際に使った作業時間も並べてみる。
もしそこに大きな差があれば、それは単なる「誤差」ではないかもしれない。 会社の利益が漏れている場所を教えてくれる、ひとつの症状だ。
感覚で商売を続けるか。 数字で会社を守るか。
その第一歩は、「予定と実績を比べること」から始まる。
自社の数字で「原価改善」を試算してみる
「自社の場合、原価が数%改善すると利益がどれくらい変わるのか」を確認したい方は、Bottinoの無料経営シミュレーターを利用できます。
売上・原価・固定費などの数字を入力すると、原価率の改善や値上げによって収益構造や利益がどう変化するかを試算できます。登録は不要です。
案件採算と原価のズレを一緒に整理する
案件ごとの採算や、「予定では儲かるはずなのに、なぜか利益が残らない」といった原価のズレを専門家と一緒に整理したい場合は、個別相談で現状の数字を確認することもできます。