原価に紛れ込んでいる「固定費のノイズ」
「うちの商売は、どうしても粗利が薄くてね……」
そう言って肩を落とす社長の決算書を預かり、中身を一枚ずつめくっていく。 製造業、飲食業、建設業、あるいはITの受託開発。 業種は違っても、「売上はあるのに、なぜか儲かっている気がしない」と悩む会社の数字には、ある共通点が見つかることがある。
社長がひとくくりに「原価」だと思っている数字のなかに、「売れた量に応じて増える費用」と「売上に関係なく発生する費用」が、まぜこぜになっているのだ。
たとえば、こんな会話だ。
「社長、この商品の原価って、どうやって計算していますか?」 「材料費だけじゃないよ。現場社員の給料も、工場の家賃も、機械の減価償却も全部含めている。ものを作るために必要な費用だからね」
これは、会計処理として直ちに間違いという話ではない。 問題は、その数字をそのまま使って、 「この商品は儲からないからやめよう」 「この値段なら受注しても大丈夫だ」 と経営判断を下してしまっている場合だ。
あなたの会社の商品は、本当に「粗利が薄い」のだろうか。 それとも、異なる性質の費用を一つの「原価」にまとめた結果、商品の本当の稼ぐ力が見えなくなっているだけなのだろうか。
経営者を惑わせる「まぜこぜ原価」
ここで一度、言葉を整理しておこう。 決算書でいう「売上原価」と、これまで「かいしゃの主治医」で使ってきた「変動費」は、同じものではない。
たとえば製造業では、材料費だけでなく、製造に携わる人の労務費や工場設備の減価償却費などが製造原価に含まれる。それは決算書を作るうえでは必要なルールだ。
しかし経営者が、「この商品をもう1個売ったら、会社にいくら残るのか」を知りたいときには、別の切り口で数字を見る必要がある。
費用を極限までシンプルに分けると、次の2つしかない。
売れたり仕事が増えたりすると、一緒に増える費用
材料費、商品仕入、売上に連動する外注加工費、個数に応じた配送費、販売量に応じた手数料など。 これまでの記事では、こうした費用を「動いた分だけ出ていくお金(変動費)」と呼んできた。
売上が多少変わっても、すぐには変わらない費用
月給制社員の基本給、工場や事務所の家賃、設備のリース料、減価償却費、本社の通信費など。 一般に「固定費」と呼ばれるものだ。
ここで重要なのは、勘定科目の名前だけで決めつけないことだ。 外注費でも月額固定なら固定費的な性格を持つし、社員給与でも完全出来高払いなら変動費的に動く。電気代のように、基本料金と使用量部分が混在する費用もある。
見るべきなのは、「この仕事が増えたり減ったりしたとき、その費用は実際にどう動くのか」という事実だけだ。
「粗利」と「会社に残す力」は別の数字
ここは、今回の診察で一番大切なところだ。
決算書の式
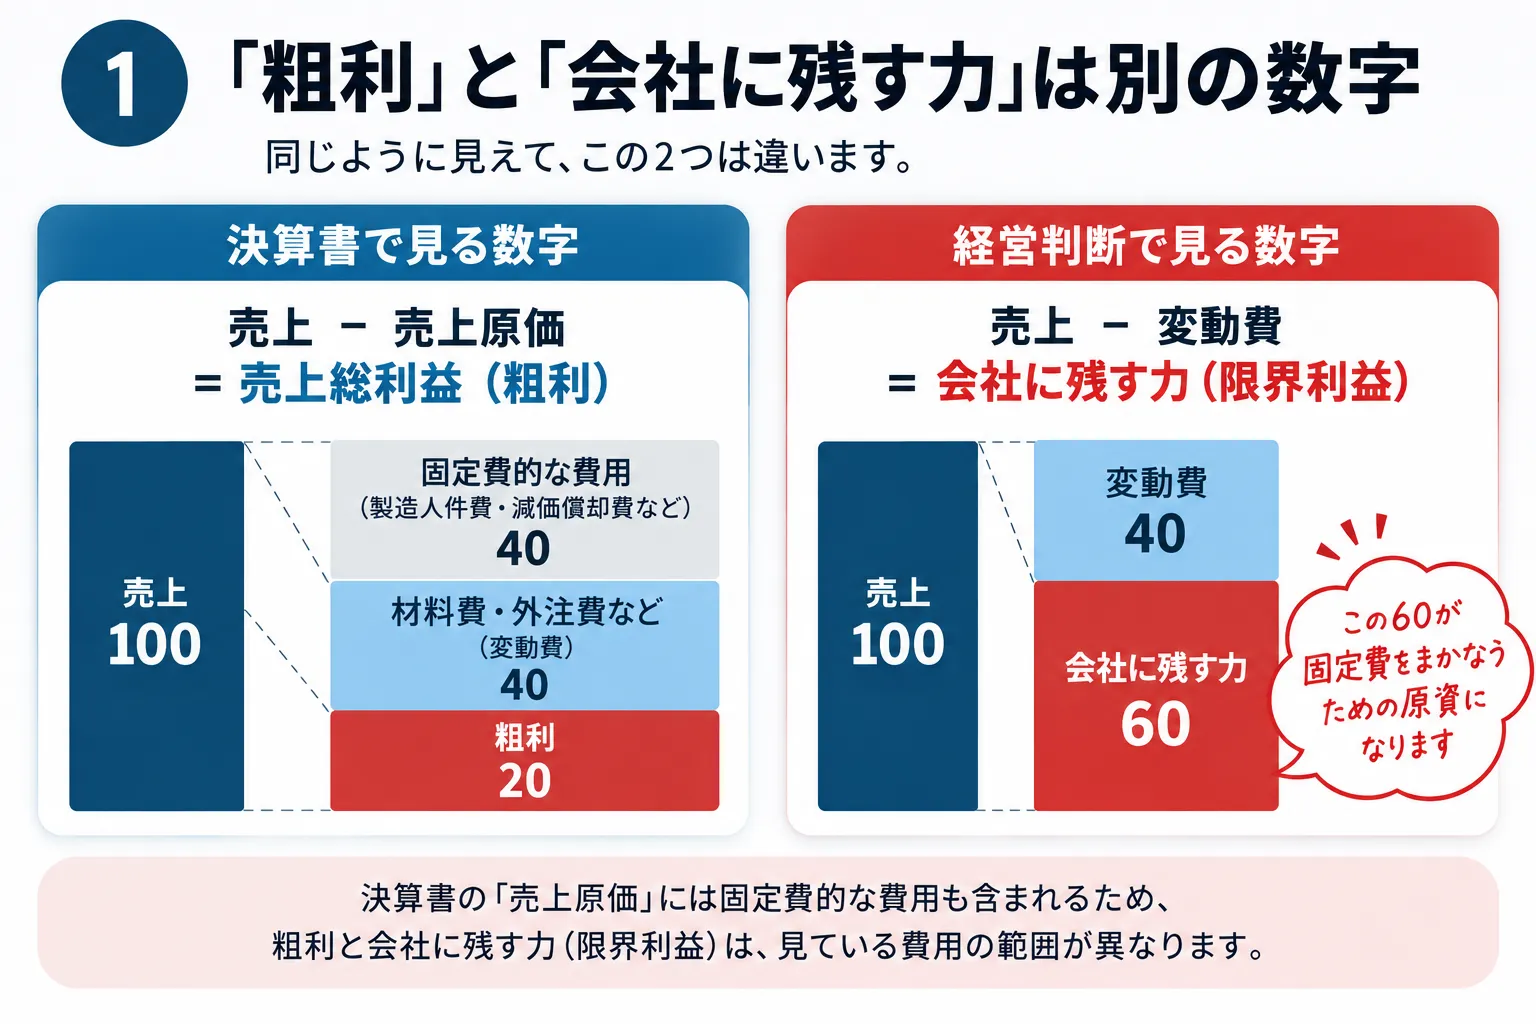
売上 − 売上原価 = 売上総利益(粗利)
経営判断の式
売上 − 変動費 = 会社に残す力(限界利益)
似ているようで、この2つは違う。 売上原価のなかに固定費的な費用が入っていれば、当然この2つの数字は一致しない。
だから、 「粗利率が低い商品だから、売れば売るほどダメだ」 とは限らない。
逆に、 「粗利率が高いから、良い仕事だ」 とも限らないのだ。
何を判断したいのかによって、見る数字を変えなければならない。 ここを混同すると、商品そのものが悪いのか、それとも会社全体の固定費が重いのかが分からなくなる。 この記事では、商品の視界を曇らせるこの原因を「固定費のノイズ」と呼ぶ。
カルテの検証:ある工場で起きた「看板商品の冤罪」
固定費のノイズが、経営判断をどう狂わせるのか。 特注の金属パーツを製造している町工場の事例を見てみよう。
工場には、先代から作り続けている「パーツA」という主力製品があった。
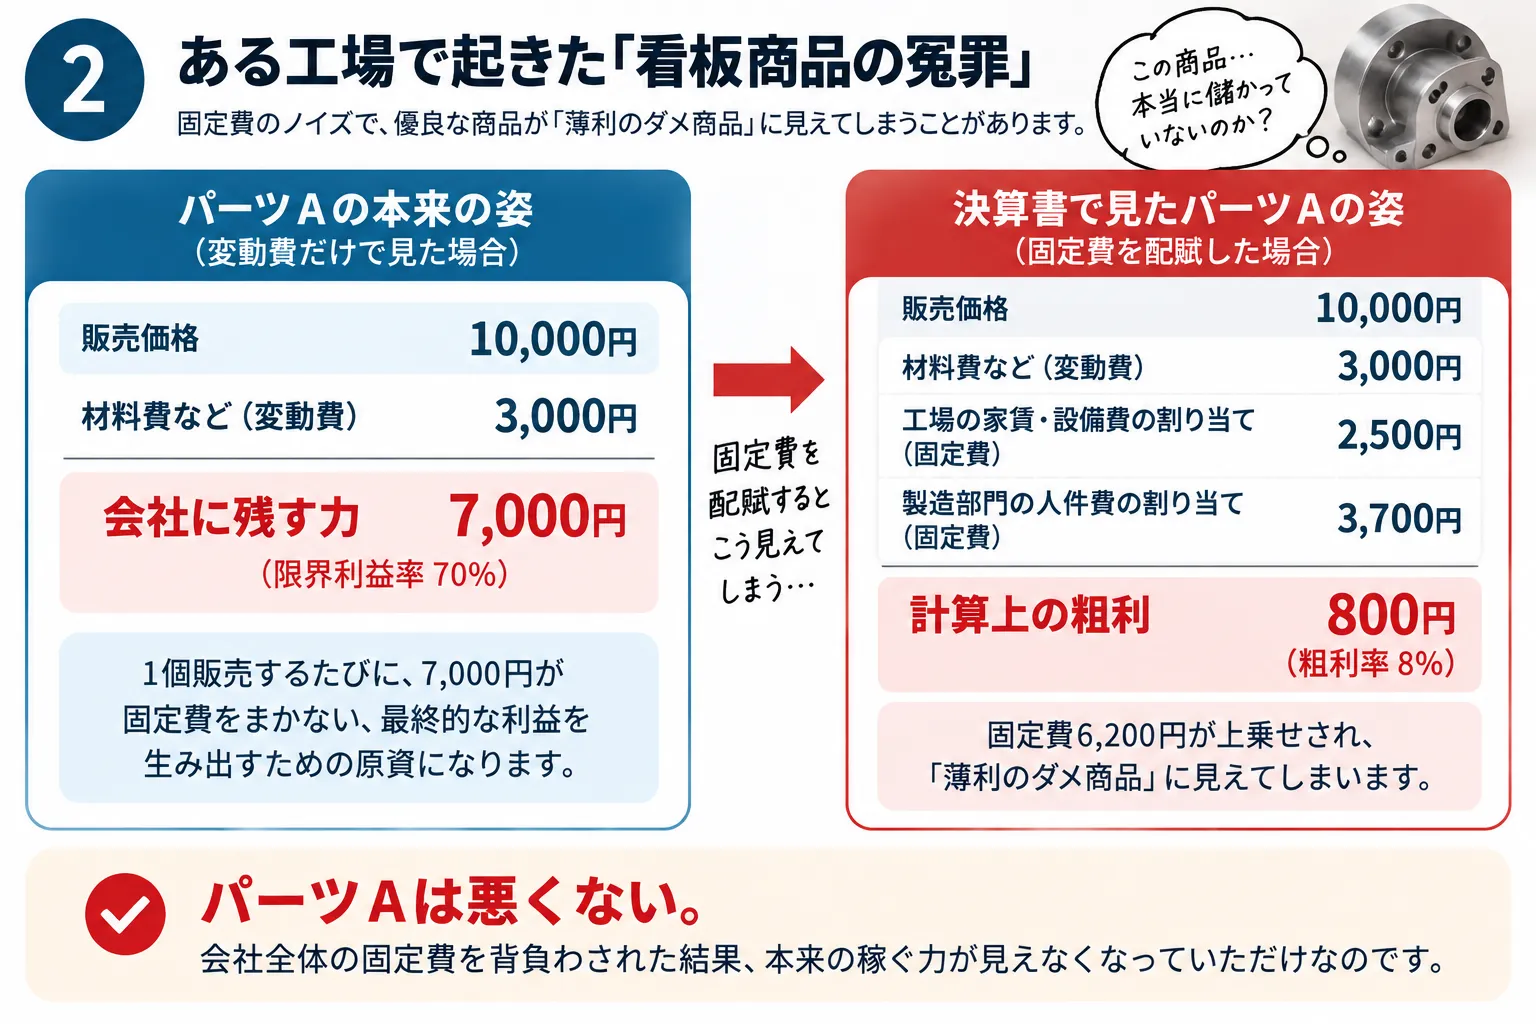
- 販売価格: 1万円
- 1個追加で作ることで増える材料費等: 3,000円
1万円 − 3,000円 = 7,000円。 1個販売するたびに、7,000円が固定費をまかない、最終的な利益を生み出すための原資になる。 「会社に残す力」の割合(限界利益率)は実に70%だ。
ところが、ある年の資料でパーツAはこう評価されていた。
- 販売価格: 1万円
- 配賦後の製品原価: 9,200円
- 差額(計算上の粗利): わずか800円
社長は青ざめて考えた。 「1万円で売って800円しか残らないのか。この商品、もうやめた方がいいんじゃないか?」
そこで9,200円の内訳を解剖してみると、こうなっていた。
- 材料等(変動費): 3,000円
- 工場設備や家賃等の割り当て(固定費): 2,500円
- 製造部門の人件費等の割り当て(固定費): 3,700円
問題は、固定費を計算に入れたこと自体ではない。 「パーツAをやめれば、この固定費6,200円も消える」と錯覚してしまうことだ。
工場の家賃も、設備費も、社員の給与も、パーツAの生産をやめた翌月から減るわけではない。 パーツAの販売をやめて確実に消えるのは、「売上1万円」と「材料等3,000円」だけだ。
つまり会社は、1個あたり7,000円の「会社に残す力」を失うことになる。 固定費がそのまま残り、空いた生産能力を別の仕事に振り向けることもできなければ、会社全体の利益は悪化する可能性が高い。
パーツAが悪かったのではない。 会社全体で抱えている重たい固定費を背負わされた結果、商品自体の稼ぐ力が見えなくなっていただけなのだ。
稼働率が落ちると「商品が悪くなったように見える」
さらに厄介なのが、現場の稼働率だ。
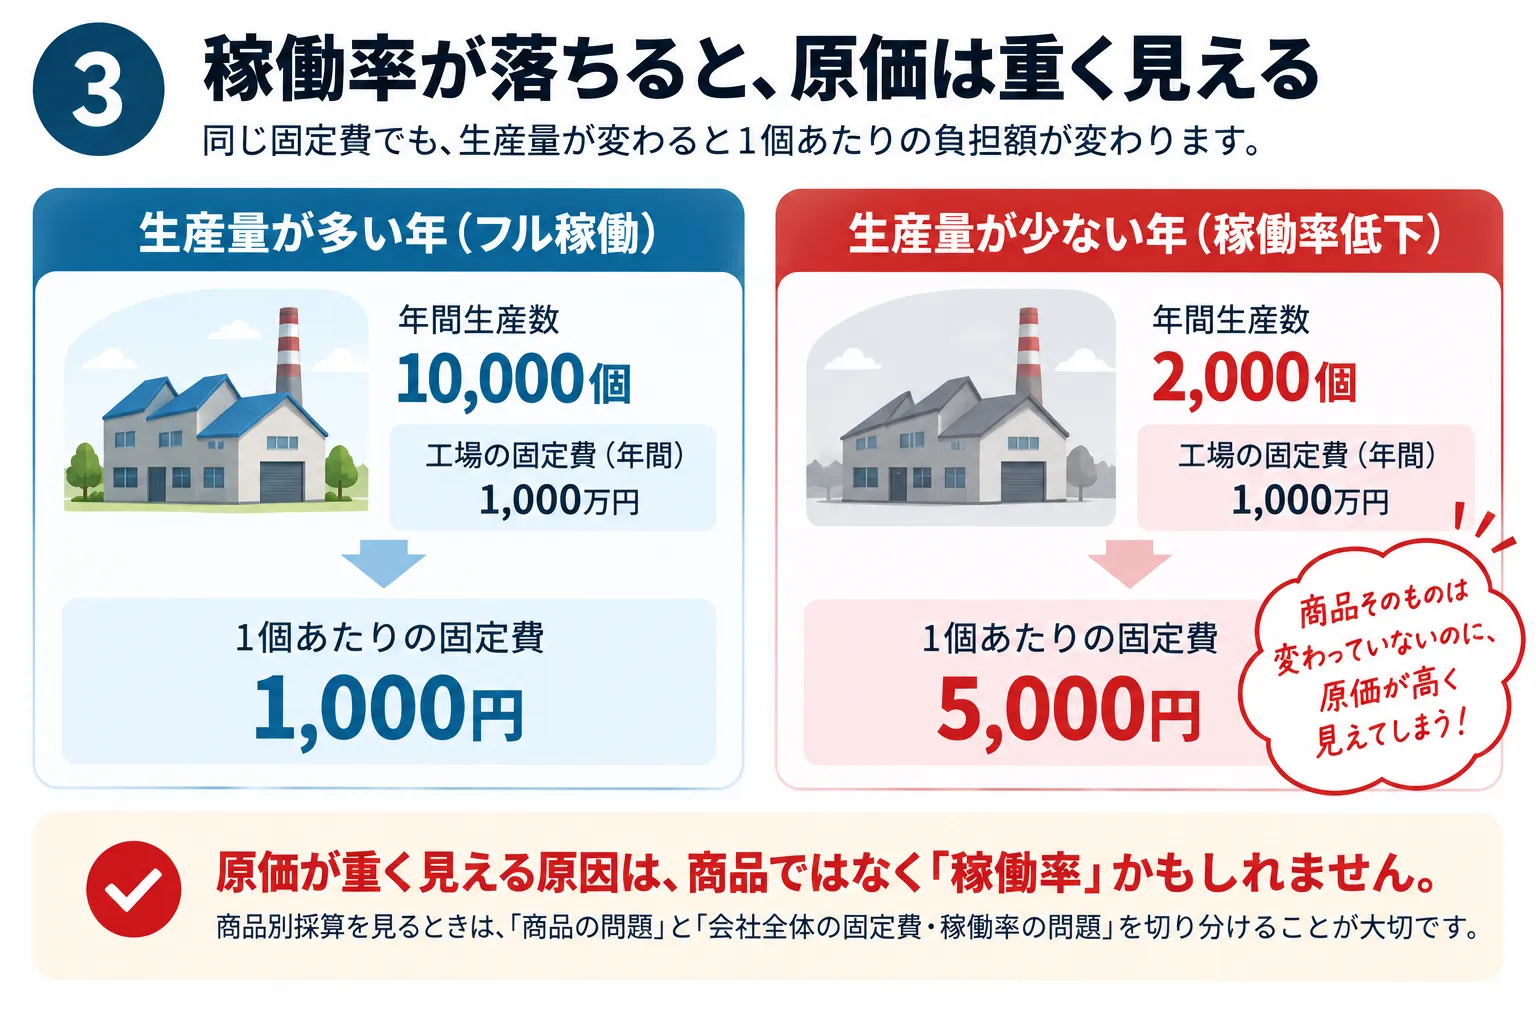
たとえば、工場の固定的な製造費が年間1,000万円だったとする。 工場がフル稼働してたくさん作った年は、製品1個あたりに割り振られる固定費は軽くなる。 逆に、仕事が減って工場が暇だった年は、製品1個あたりに背負わせる固定費が重くなる。
つまり、商品そのものの仕様や変動費には何の変化もないのに、「1個あたりの原価が跳ね上がった」ように見えることがあるのだ。
ここで、「粗利が悪化した。商品の採算が落ちた」とだけ判断するのは危険だ。 悪化したのは商品の稼ぐ力ではなく、工場全体の稼働率かもしれないからだ。
商品別採算を見るときに大切なのは、「商品の問題」と「会社全体の固定費・稼働率の問題」を切り分けることにある。
ノイズが引き起こす「2つの経営判断ミス」
固定費と変動費を区別せず、配賦後の原価だけで判断すると、大きく2つの間違いを犯す。
1. 会社に貢献している商品を「やめてしまう」
先ほどのパーツAの悲劇だ。 「計算上の原価が高い」という理由だけで撤退すれば、1個あたり7,000円の貢献が消え、固定費をまかない利益を生み出すための原資まで失うことになる。
もちろん、その製品を廃止することで人員を適正化できたり、設備を売却できたり、空いた時間でさらに「会社に残す力」の強い商品を作れたりするなら話は別だ。 問うべきは、「その商品をやめたら、本当にどの費用が消え、空いた経営資源を何に使えるのか」である。
2. 本当は弱い仕事を「受けてしまう」
逆のミスも起きる。 「うちは原価に30%乗せているから大丈夫」と過信していると、売上と一緒に増える材料費や外注費が大きく、会社に残す力が極端に小さい仕事を大量に受注してしまうことがある。
売上は増え、現場も忙しくなる。しかし、固定費をまかなうための原資は思ったほど増えない。 前回の記事でお伝えした「売上中毒」の典型的な症状だ。
「固定費を配賦するな」という話ではない
ここで誤解してほしくない。 固定費を商品に配賦すること自体を悪者にするつもりはない。
長期的に、「この販売価格で会社全体の費用を回収できるか」「この事業を続けて本当に利益が残るか」を見定めるなら、固定費も回収できなければ会社は存続できないからだ。
固定費が1億円あるのに、「変動費を上回っているから受注していい」と低採算の仕事ばかりを積み上げれば、固定費を十分に回収できず、利益も資金繰りも苦しくなる。
だからこそ、経営判断は「2段階」で使い分ける。
短期の判断(受注の可否)
この仕事を受けることで、追加でいくら出ていき、いくら会社に残るのか。
「会社に残す力(限界利益)」を見る。
長期の判断(価格設定・事業継続)
その「会社に残す力」の積み上げで、固定費を十分にまかない、必要な利益を残せるのか。
固定費の回収まで見る。
この2つを明確に分けるだけで、「原価」の見え方は劇的に整理される。
濁った水を透き通らせる「引き算の問い」
では、「うちの商品、どうも粗利が薄いな」と感じたとき、現場で何をすればいいのか。 難しい管理会計のシステムを導入する前に、費用の項目をひとつずつ眺めながら、こう問いかけてみてほしい。
「この仕事を明日から1件もやらなくなったら、この費用は本当に会社から消えるだろうか?」
- 原材料費や仕入れ代? ── 作らなければ発生しないなら、消える(変動費)。
- 出来高払いの外注費? ── 発注しなければ発生しないなら、消える(変動費)。
- 1件ごとの配送運賃? ── 送らなければ発生しないなら、消える(変動費)。
- 社員の固定給? ── 販売をやめても翌月減らないなら、消えない(固定費)。
- 工場や本社の家賃? ── その仕事をやめても退去しないなら、消えない(固定費)。
- 設備のリース代? ── 契約が残るなら、消えない(固定費)。
この作業をすると、「商品を売ることで増える費用」と「会社という器を維持するために抱えている費用」がクリアに分かれる。
そのとき初めて、ノイズに邪魔されない、その商品本来の「会社に残す力」が見えてくる。
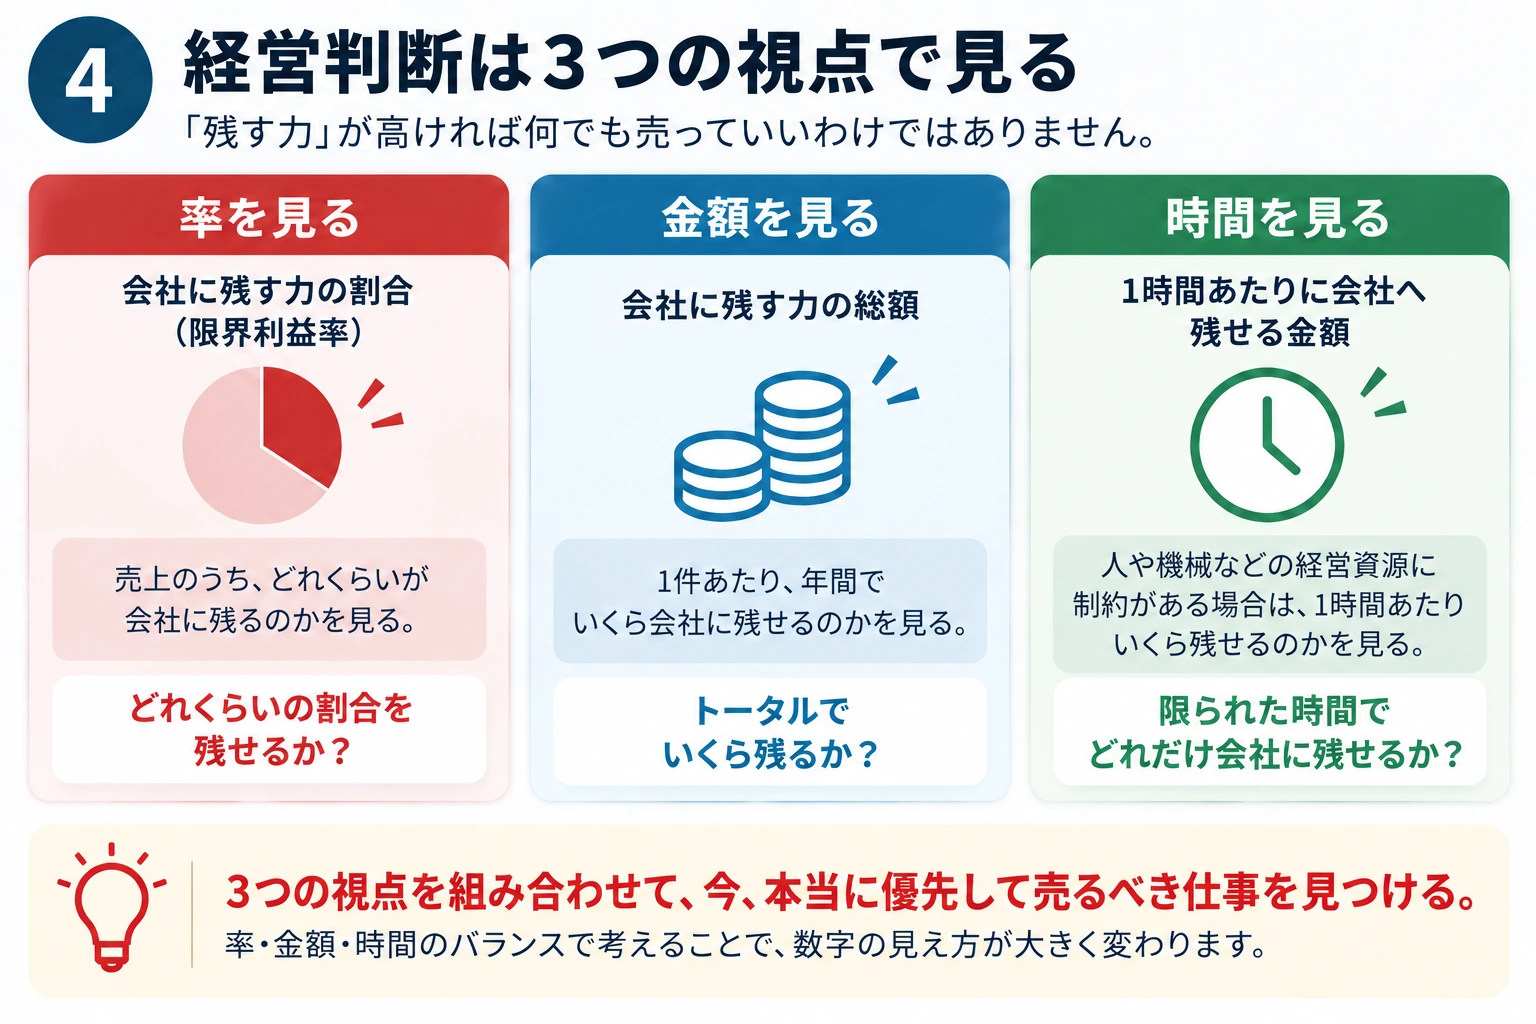
ただし、「残す力」が高ければ何でも売っていいわけではない
ここでもう一つだけ、実践的な注意点がある。
たとえば、会社に残す力の割合(限界利益率)が70%の商品Aと、50%の商品Bがあったとする。 では、何が何でもAを優先して売ればいいのかというと、そうとは限らない。
もし商品Aを1個作るのに「10時間」かかり、商品Bなら「1時間」で作れるとしたらどうだろう。 現場の時間や工場のキャパシティが逼迫している状況なら、結論は変わる。
人員や機械などのボトルネックを抱えている会社では、「1個あたりいくら残るか」だけでなく、「限られた1時間あたりいくら会社に残せるか」という視点が欠かせない。
経営判断では、 * 率を見る ── 会社に残す力の割合 * 金額を見る ── 会社に残す力の総額 * 時間を見る ── 1時間あたりに会社へ残せる金額
この3つを組み合わせることで、初めて「今、本当に優先して売るべき仕事」が浮かび上がってくるのだ。
その商品は、本当に「悪者」なのか
「うちの商品は利益率が低くて……」
そう嘆く前に、一度立ち止まってみてほしい。 あなたが「粗利が薄い」と責めているその商品は、本当に稼ぐ力のないダメな商品なのだろうか。 それとも、会社全体が抱えている固定費を一身に背負わされた結果、弱く見えているだけなのだろうか。
数字の分け方を間違えると、守るべき商品を切り捨て、会社を疲弊させる仕事を招き入れるという逆転現象が起きる。
決算書の売上原価を捨てる必要はない。見る目的を変えればいいのだ。 決算書とは別に、経営判断のための「もう一枚のカルテ」を用意する。
そこに「売上」「動いた分だけ出ていった費用」「会社に残す力」「固定費」を分けて並べたとき、初めて診断が下せる。
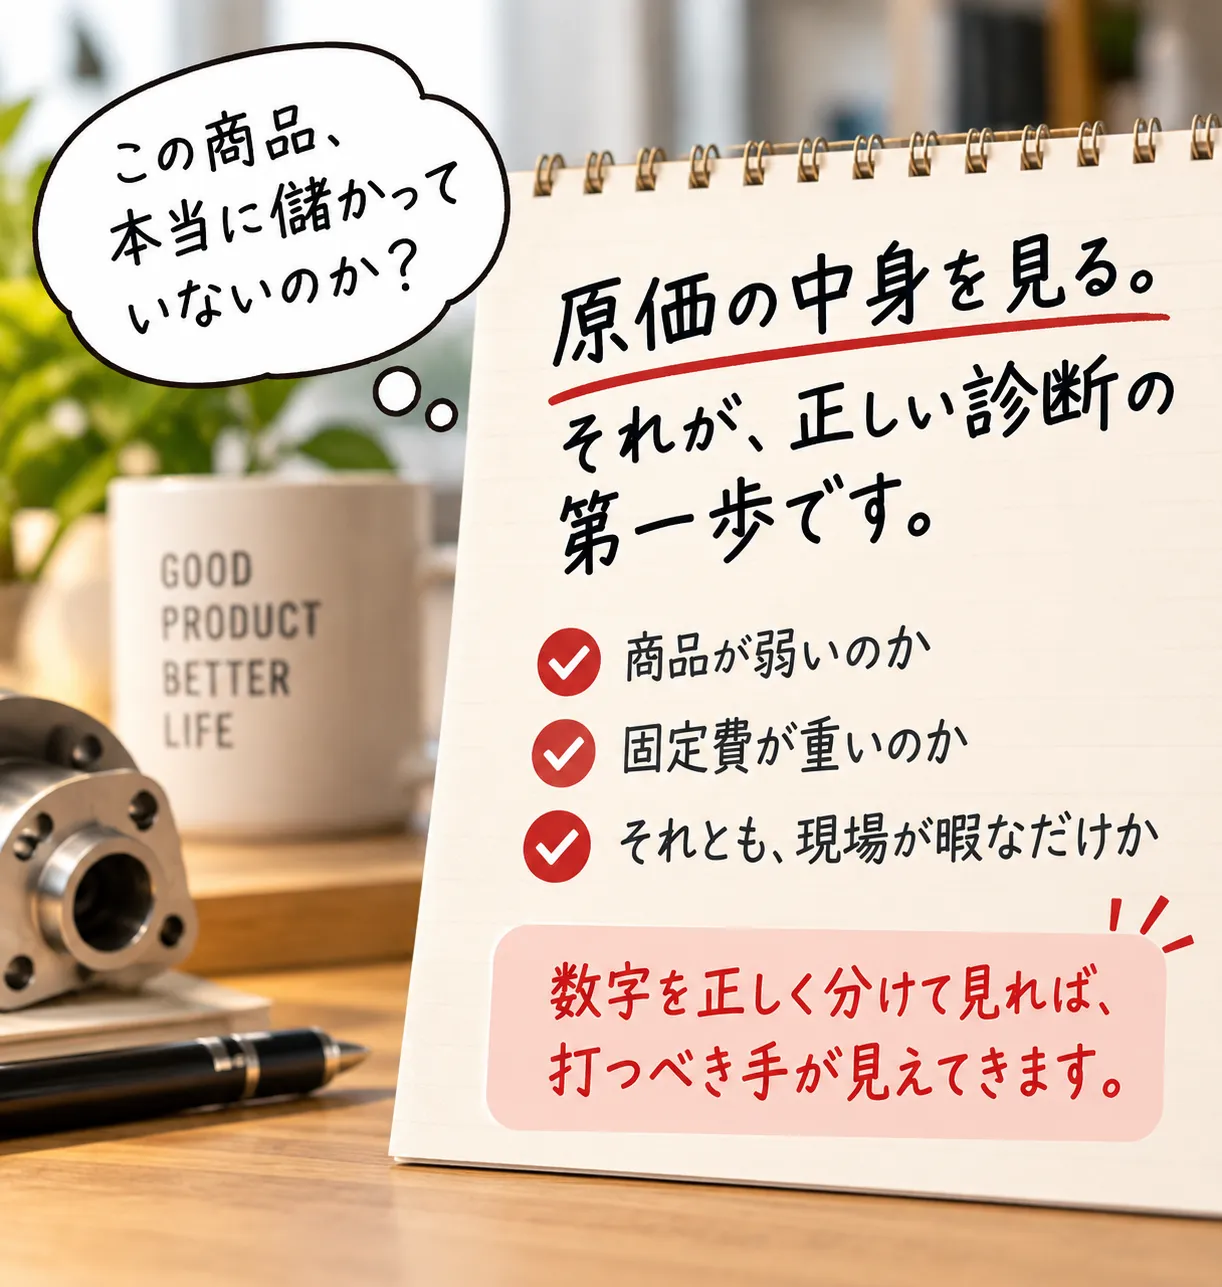
- 商品が弱いのか。
- 固定費が重いのか。
- それとも、現場が暇なだけなのか。
これまで一つの塊に見えていたモヤモヤが、まったく別の「症状」として切り分けられるはずだ。
原価を見るのではない。原価の中身を見る。 それが、「粗利が薄い」と感じたときに主治医が最初に行う診察なのだ。
自社の数字で「原価改善」を試算してみる
「自社の場合、原価率を改善すると利益がどれくらい変わるのか」を確認したい方は、Bottinoの無料経営シミュレーターを利用できます。
現在の売上・原価・固定費を入力することで、原価率の改善や値上げによって収益構造や利益がどう変化するかを試算できます。登録は不要です。
商品採算と固定費のバランスを一緒に整理する
商品ごとの採算や、変動費・固定費の切り分けまで専門家と一緒に整理したい場合は、個別相談で現状の数字を確認することもできます。