決算書は、毎年の「健康診断結果」です。
人間ドックを受けると、血圧・血糖値・肝機能など、いくつかの数値を並べてチェックしますよね。
1つの数値だけでは分からない体の状態も、複数の数値を並べて見ることで「どこに異常があるか」が見えてきます。
会社の決算書も、まったく同じです。
売上高だけ、利益額だけを見ていても、会社の本当の状態は分かりません。
今回は、決算書を「7つの検査項目」に分解して、どこを見れば会社の異常に気づけるのかを整理しました。
難しい会計知識がなくても、ご自身の決算書・試算表を横に置きながら読んでいただければ、そのまま会社のセルフ健康診断として使えます。
1. 売上高は伸びているか、落ちているか
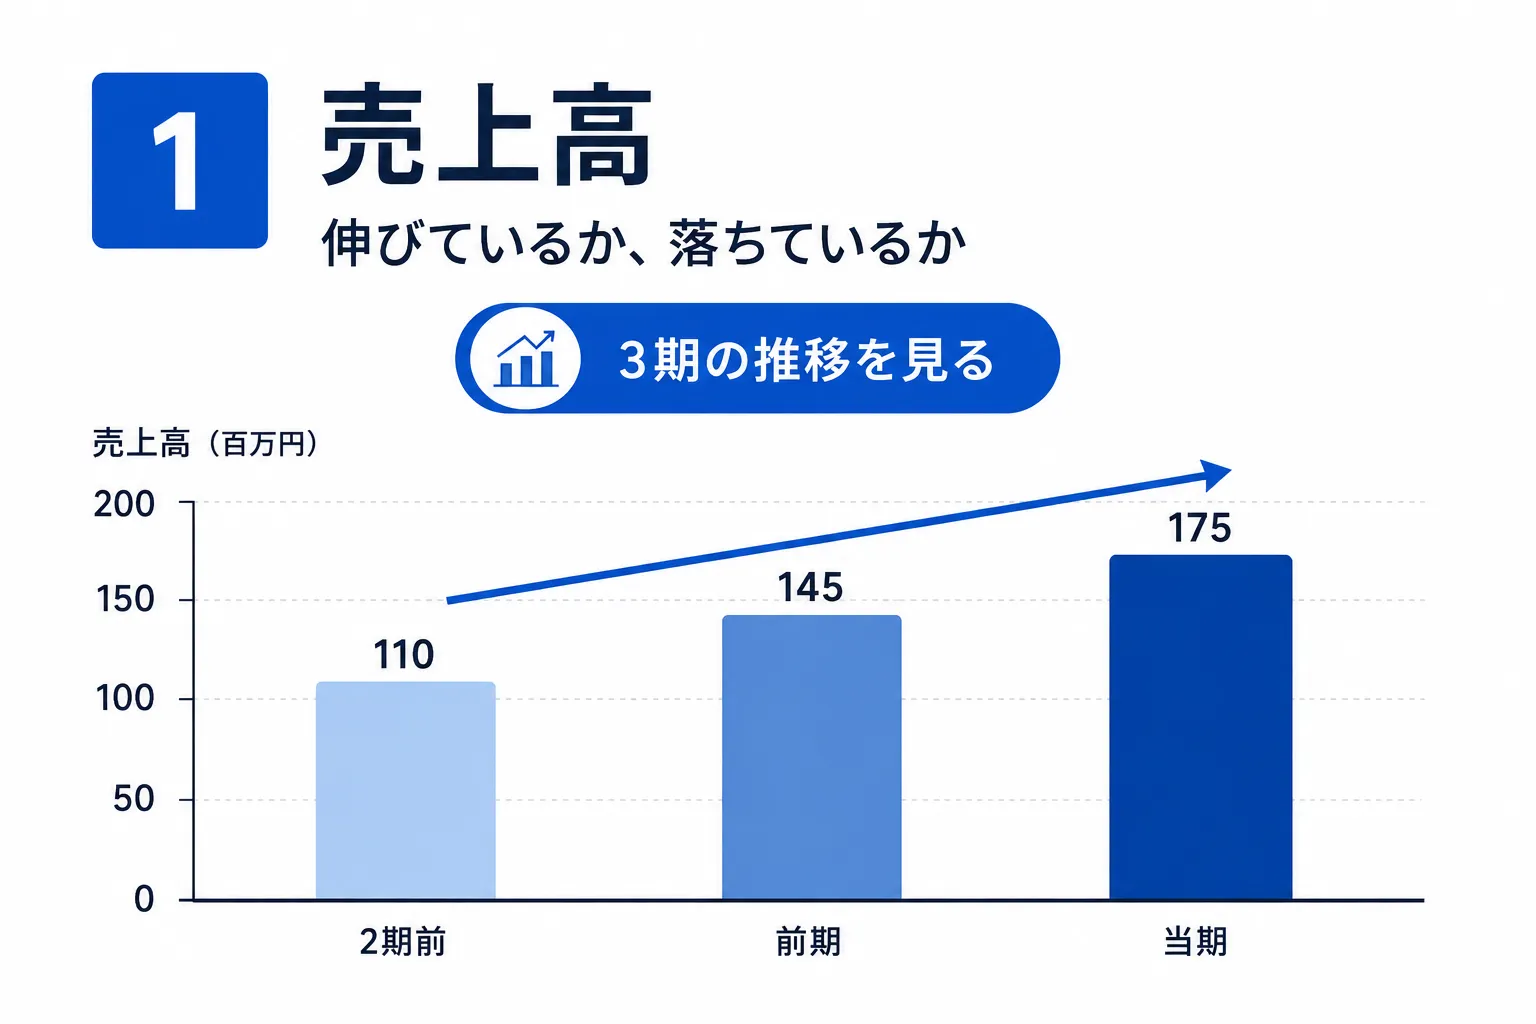
まず見るのは、一番シンプルな売上高の推移です。
前年・前々年と比べて、売上は伸びているか、横ばいか、落ちているか。
ここでの注意点は、単年度の数字だけで判断しないことです。
1年だけ落ちていても、大口顧客の離脱や季節要因など、一時的な原因かもしれません。
逆に、3期連続で緩やかに落ちているなら、それは一時的な不調ではなく、商品・顧客・市場などに構造的な問題が起きているサインかもしれません。
診断の視点
3期分の売上高を並べて、「増えた・減った」ではなく「どちらへ向かっているか」を見る。
単年の増減だけに一喜一憂せず、まずは会社の売上の傾向を確認してみてください。
2. 粗利益率・限界利益率 ── 売上が増えても、利益が残りにくい体質になっていないか
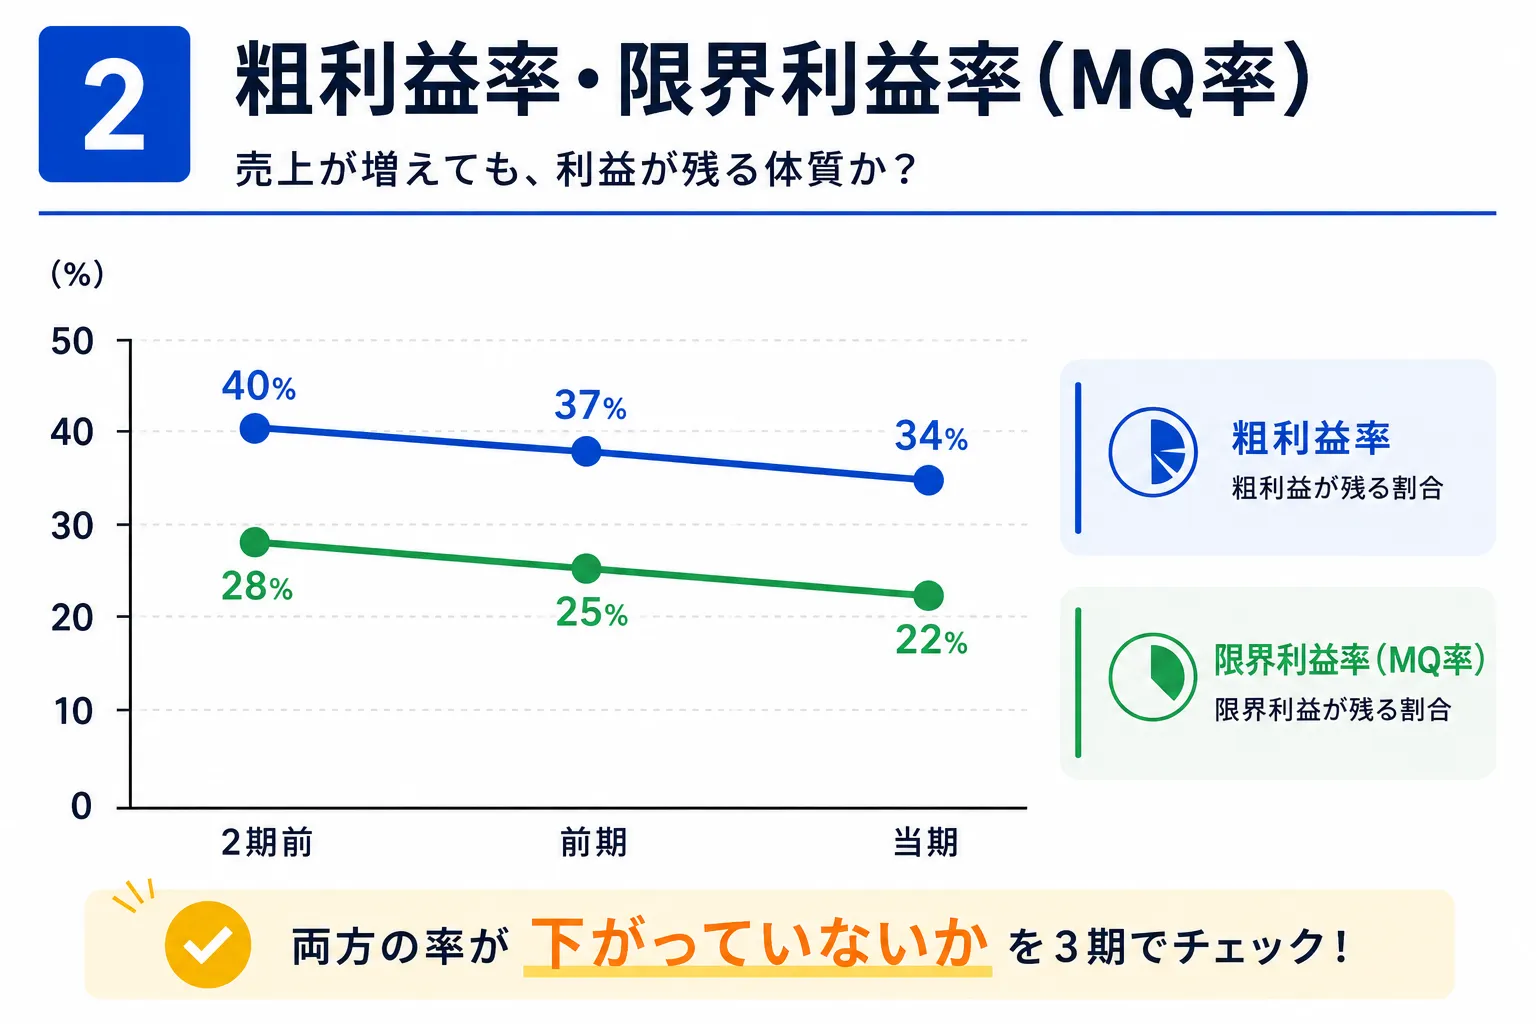
売上高の次に確認したいのが、売上に対してどれだけ利益を残せているかです。
一般的な決算書では、売上高から売上原価を差し引いた「売上総利益(粗利益)」と、その割合である「粗利益率」を確認します。
一方、MQ会計では、売上高から材料費・仕入高・外注費など、売上に伴って増減する変動費を差し引いた限界利益(MQ)を重視します。
業種や会計処理によって粗利益と限界利益は一致しないため、本来は区別して考える必要があります。
ただ、どちらを見る場合でも重要なのは、その利益率が以前より悪化していないかです。
売上が伸びているのに粗利益率や限界利益率が下がっているとしたら、注意が必要です。
たとえば、
- 原材料費や仕入価格が上昇している
- 外注費が増えている
- 値引きが増えている
- 採算の悪い仕事の割合が増えている
- 売上構成が低利益の商品・サービスへ偏っている
といった原因が考えられます。
「売れているのに、なぜか儲かっている感じがしない」
そんな会社は、売上高ではなく、ここに異常が出ている可能性があります。
診断の視点
粗利益率・限界利益率を過去と比較して、少しずつ低下していないかを見る。
売上高が増えている会社ほど、「売上が伸びたから大丈夫」で終わらせないことが重要です。
3. 営業利益 ── 本業できちんと利益を出せているか
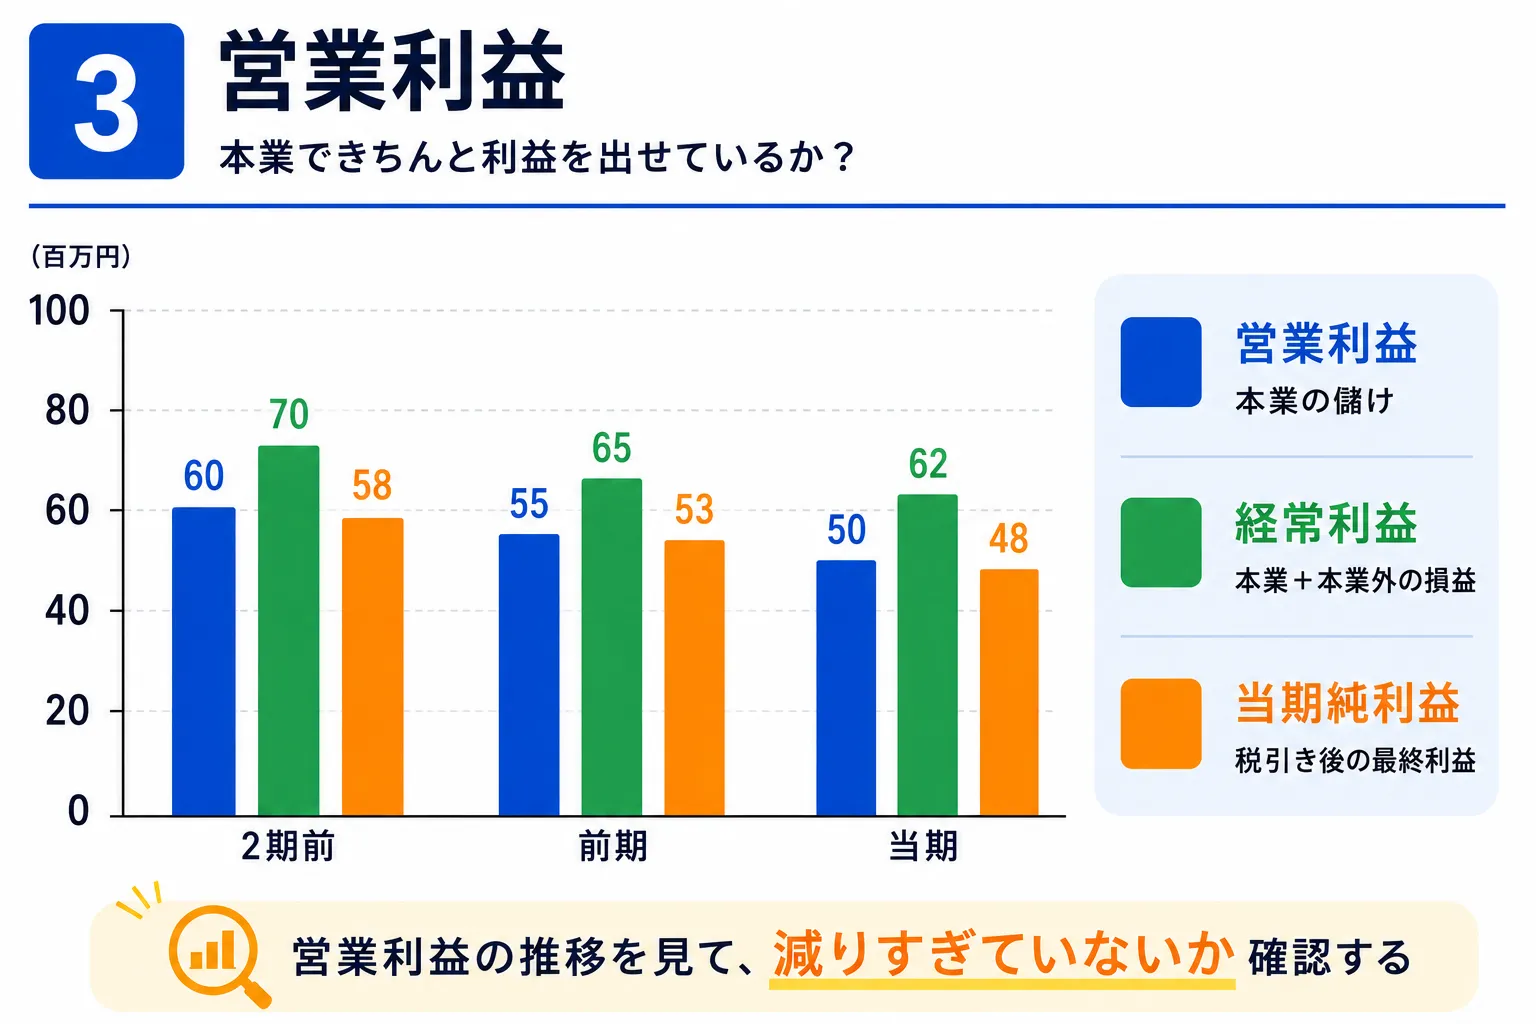
営業利益は、本業でどれだけ利益を出せているかを見る数字です。
決算書の「経常利益」や「当期純利益」だけを見ていると、本業以外の要因によって数字が良く見えることがあります。
たとえば、補助金や助成金、保険金、資産の売却などです。
もちろん、それらによって利益が出ること自体が悪いわけではありません。
ただし、
「最終的に黒字だった」ことと、「本業で十分に稼げている」ことは別問題です。
営業利益がしっかりプラスになっているか。
そして、営業利益と経常利益・当期純利益との間に大きな差がないかを確認してみてください。
経常利益や当期純利益は黒字なのに、営業利益が赤字あるいは低水準であれば、本業そのものの収益力を一度詳しく診る必要があります。
診断の視点
営業利益・経常利益・当期純利益を並べて、「本業の実力」と「本業以外の要因」を分けて見る。
4. 現預金 ── 利益が出ているのに、お金が減っていないか
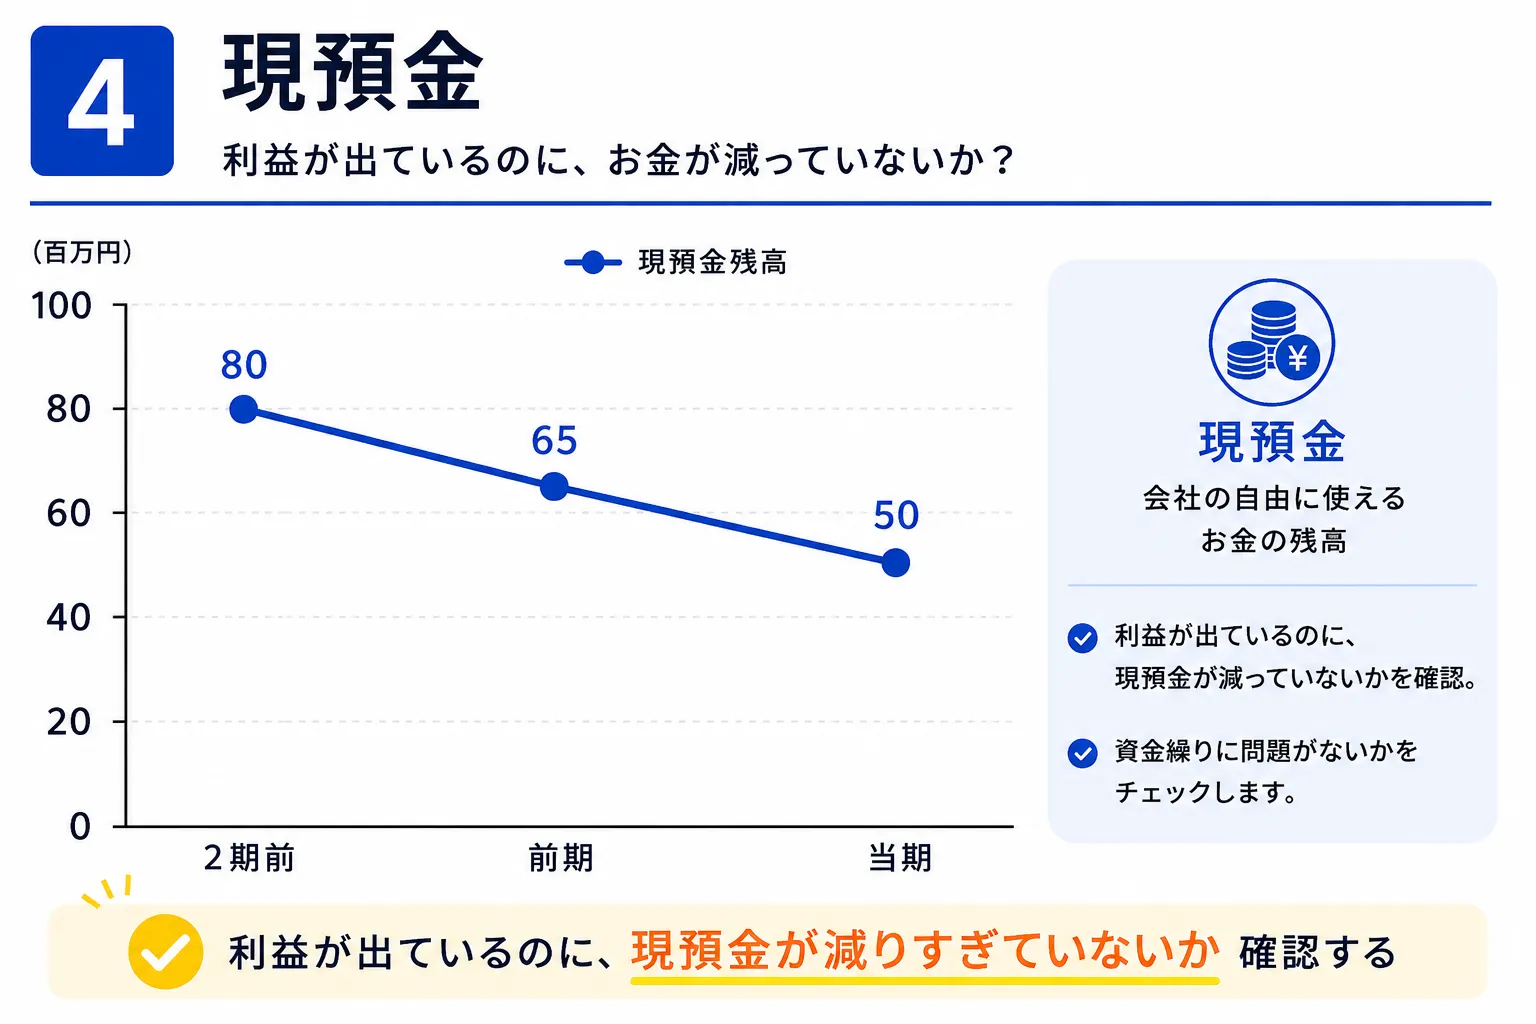
ここからは、会社の資金繰りに関わる検査です。
決算書では黒字。
ところが銀行口座を見ると、なぜか去年よりお金が減っている。
これは決して珍しい現象ではありません。
なぜなら、利益とキャッシュは同じものではないからです。
売上を計上しても、売掛金としてまだ回収していなければ現金は増えません。
在庫を大量に仕入れれば、費用になっていなくても現金は出ていきます。
借入金の元本を返済しても、損益計算書上の費用にはなりません。
設備投資をした場合も、支払った金額と減価償却費として費用になる金額は一致しません。
そのため、
「利益が出ているから資金繰りも大丈夫」とは限らない
ということです。
診断の視点
損益計算書の利益と、貸借対照表の現預金残高を別々に並べて、その推移を比較する。
利益と現預金が一致しないこと自体は異常ではありません。
大切なのは、「なぜ一致していないのか説明できるか」です。
現預金がなぜ利益と一致しないのか、その原因を詳しく知りたい方はこちらの記事もあわせてご覧ください。
▶ 売上は増えているのに、なぜお金が残らない?黒字企業の資金繰りを診断する7つの指標
5. 売掛金・在庫 ── 会社のお金が寝ていないか
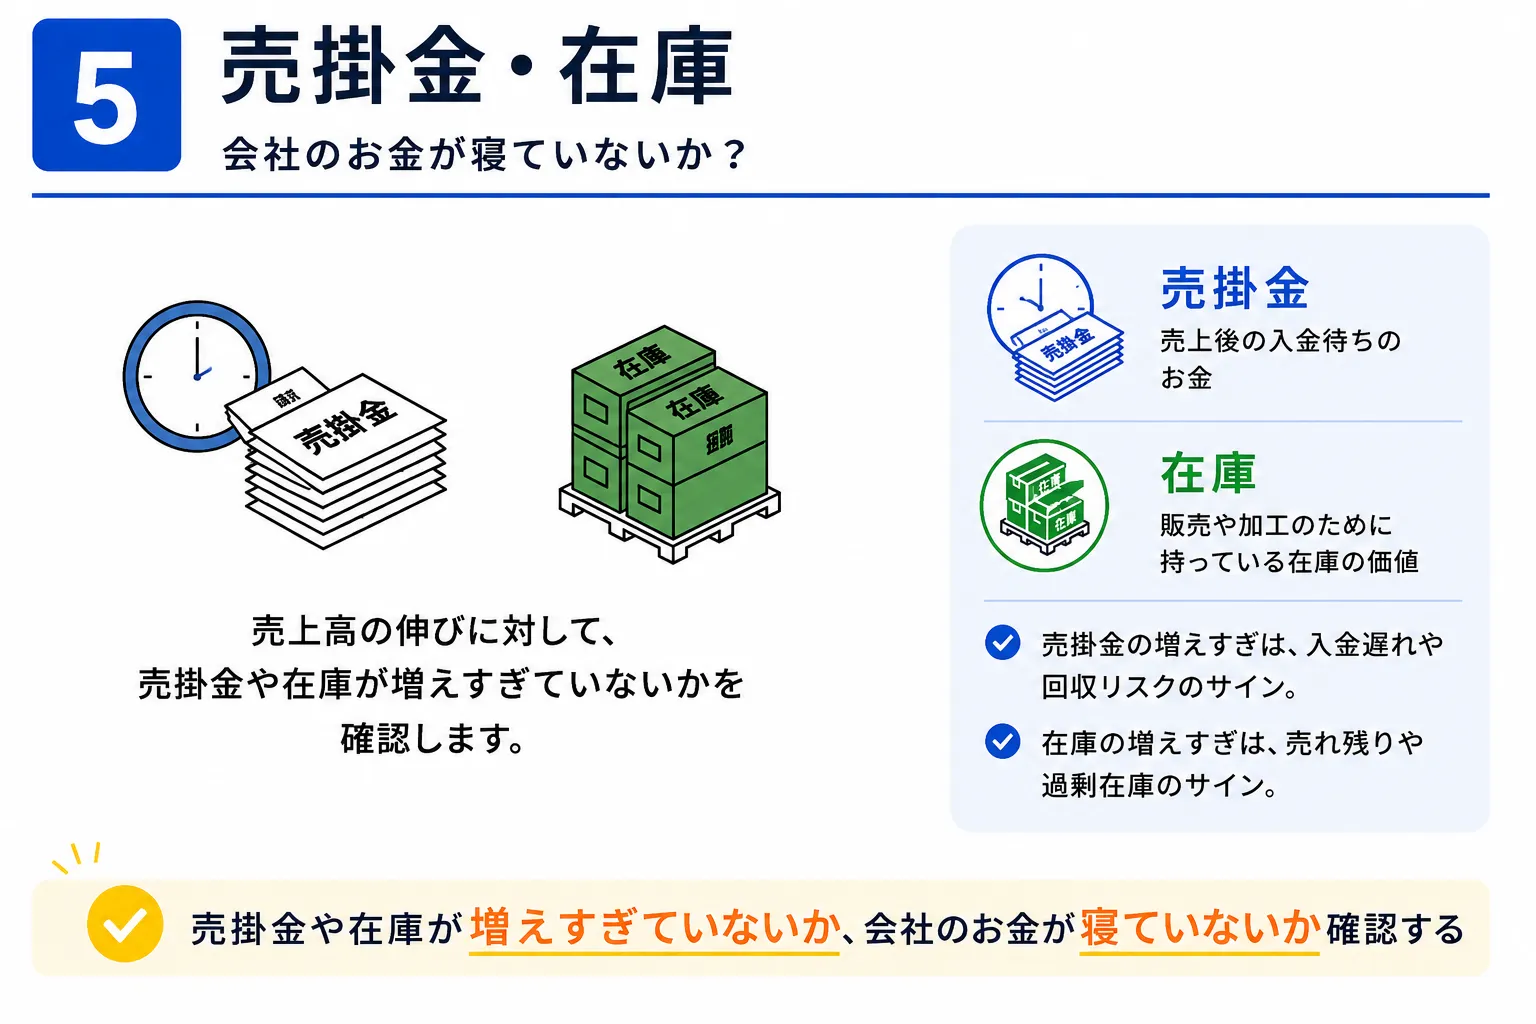
現預金の増減の裏側で、必ず確認したいのが売掛金と在庫です。
売上の伸びに対して、売掛金や在庫が異常なペースで増えていないでしょうか。
売掛金も在庫も、貸借対照表では「資産」として表示されます。
そのため、数字だけを見ると「資産が増えた」と良いことのように感じるかもしれません。
しかし資金繰りという視点では、
まだ現金化されていないお金
でもあります。
売掛金の回収期間が長くなっている。
回収できていない売掛金が残っている。
必要以上に商品を仕入れている。
売れない在庫が倉庫に積み上がっている。
こうした状態が続けば、帳簿上は資産があっても、会社が自由に使える現金は少なくなります。
つまり、会社のどこかでお金が寝ている状態です。
診断の視点
売上高の伸び率と、売掛金・在庫の伸び率を比較する。
売上以上のペースで売掛金や在庫が増えている場合は、その理由を確認する必要があります。
6. 借入金 ── 返済負担が会社の体力に合っているか
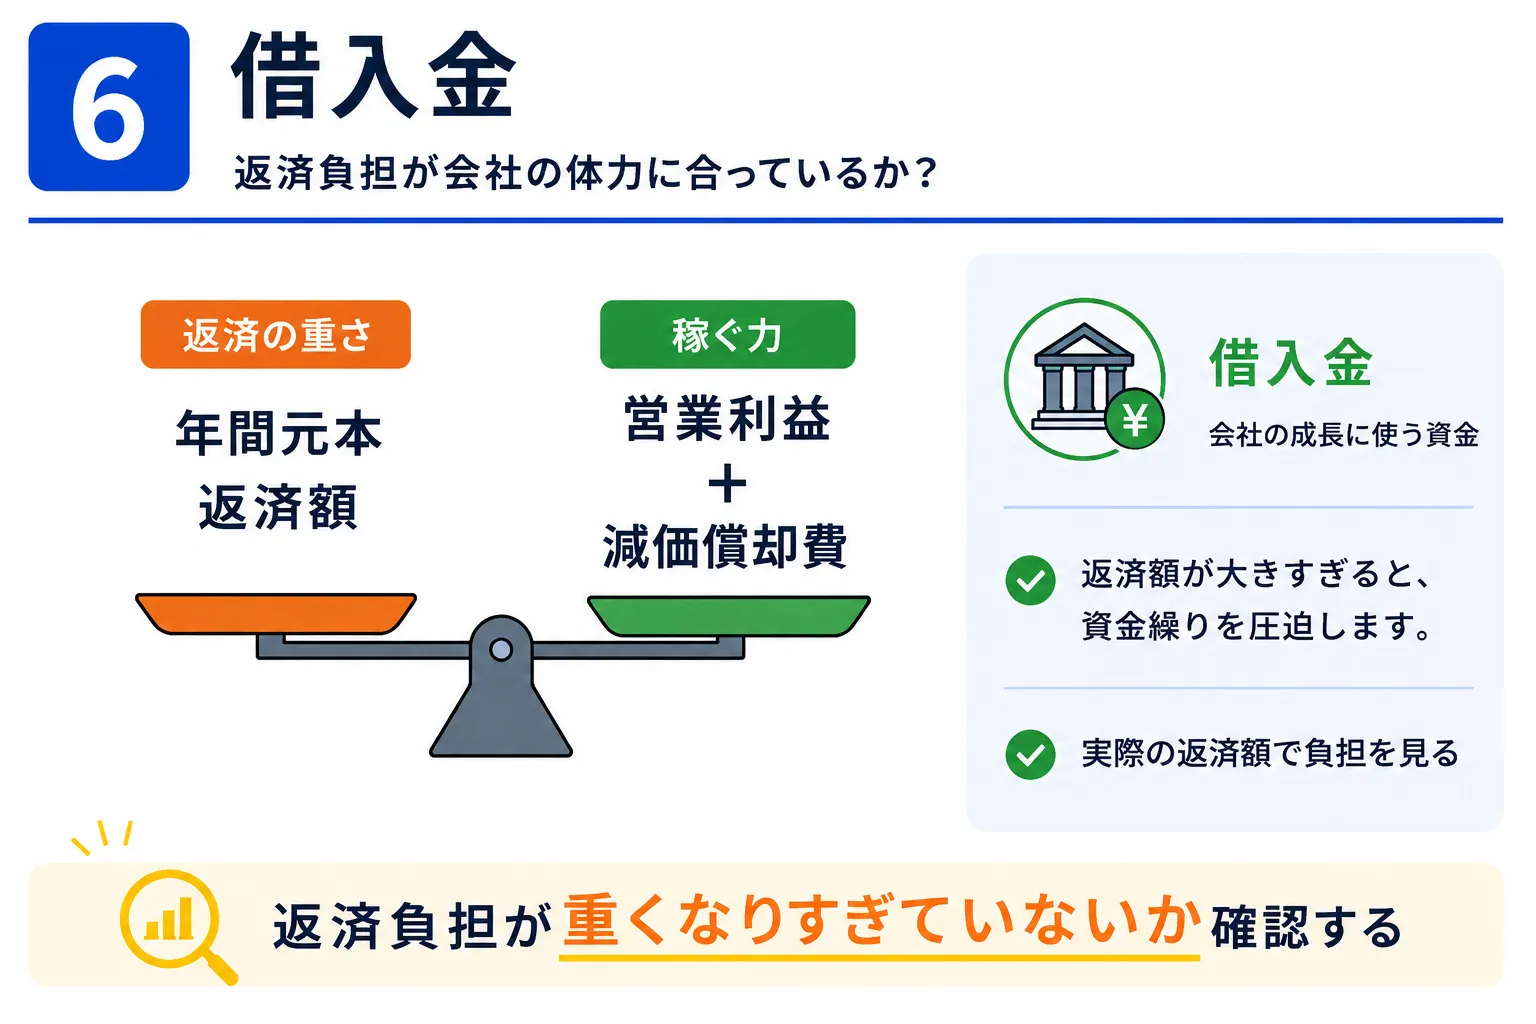
借入金があること自体は、決して悪いことではありません。
設備投資や事業拡大、運転資金の確保など、借入金を上手に活用することで会社を成長させることもできます。
問題は、
その返済負担が、会社の稼ぐ力に見合っているか
です。
簡易的なチェック方法のひとつとして、年間の借入金元本返済額と、
営業利益 + 減価償却費
を比較してみます。
目安として、
年間借入金元本返済額 ≦ 営業利益 + 減価償却費
となっているかを確認します。
これを大きく超える返済が続いている場合、本業で生み出した資金だけでは返済をまかなえず、新たな借入や手元資金の取り崩しに頼っている可能性があります。
ただし、これはあくまで簡易的な健康診断です。
実際の返済余力は、
- 法人税などの税金
- 設備投資
- 売掛金の増減
- 在庫の増減
- その他の運転資金
などによっても大きく変わります。
この式だけで「借入しても大丈夫」「返済に問題はない」と判断するものではありません。
診断の視点
年間の元本返済額を、会社が本業から生み出している資金と比較する。
「借入残高が多いか少ないか」だけではなく、返せる力とのバランスを見ることが重要です。
7. 損益分岐点 ── 今の固定費を維持するには、いくら売ればいいか
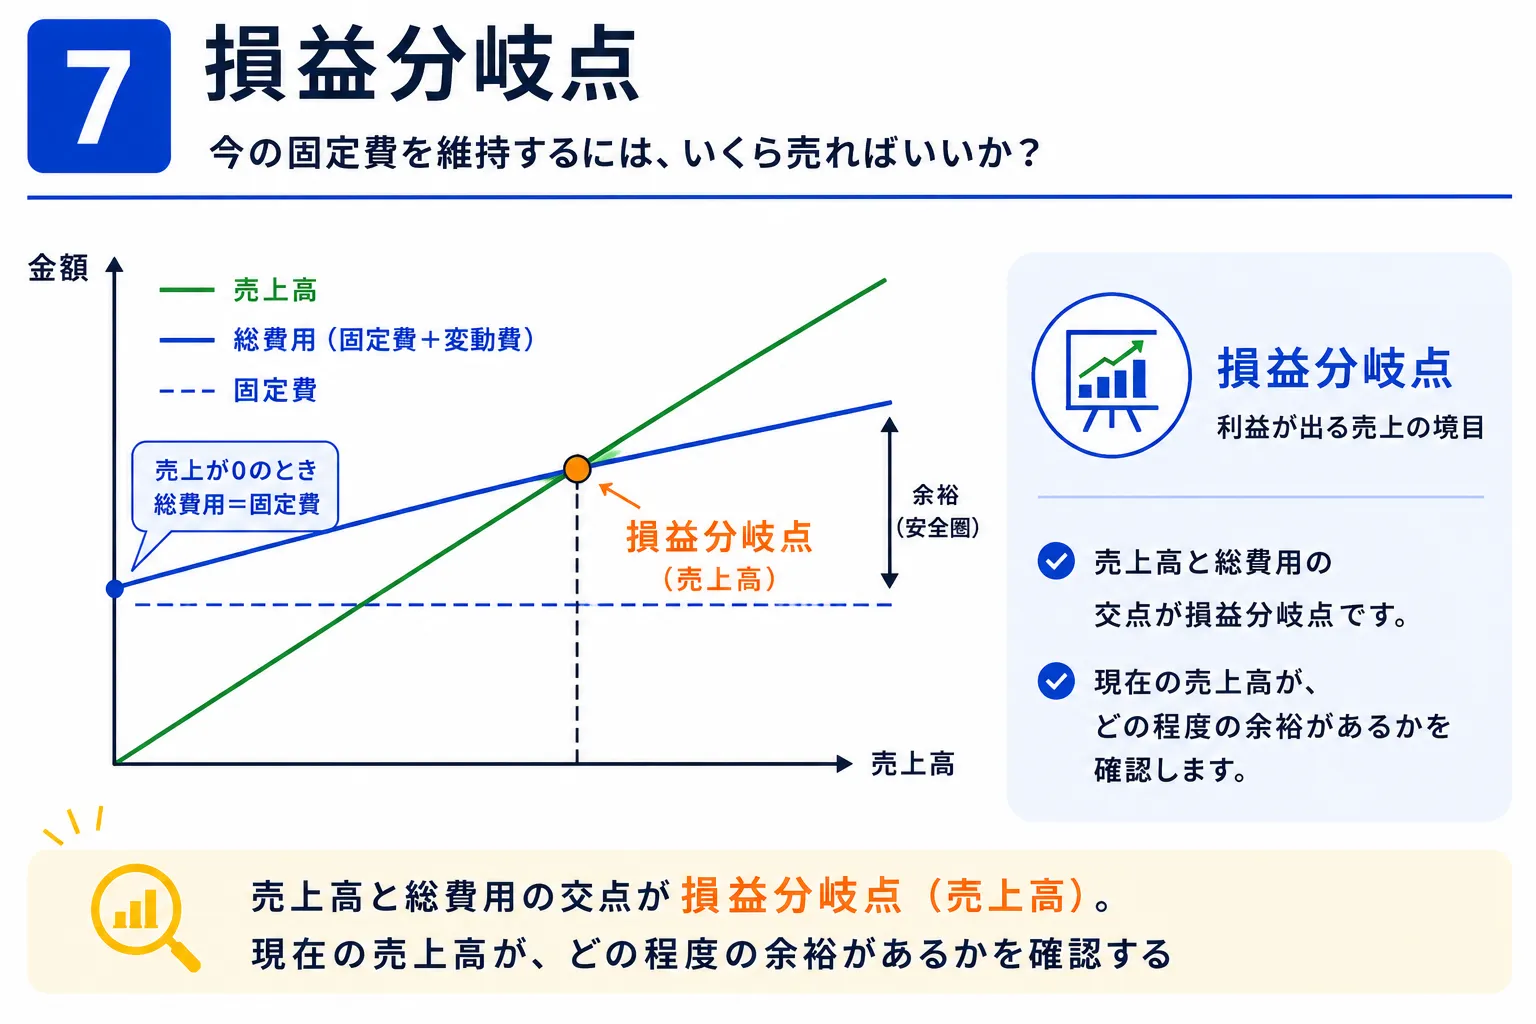
最後に確認したいのが、損益分岐点売上高です。
これは簡単に言えば、
「今の会社を維持するために、最低限必要な売上高」
です。
人件費、家賃、システム利用料など、売上が多少変動しても発生する固定費があります。
その固定費を限界利益で回収するために必要な売上高を計算します。
計算式は、
固定費 ÷ 限界利益率 = 損益分岐点売上高
です。
たとえば、
- 固定費:3,000万円
- 限界利益率:30%
なら、
3,000万円 ÷ 30% = 1億円
となります。
つまり、この会社はおおよそ1億円を超える売上を確保して、初めて固定費を回収できる収益構造になっていると考えられます。
多くの経営者は、
「今年は売上1億5,000万円を目指す」
といった売上目標は持っています。
しかし、
「うちの会社はいくらを下回ったら赤字になるのか」
を把握しているでしょうか。
損益分岐点を知っていると、
「あと1人採用しても大丈夫か」
「家賃の高い事務所へ移転できるか」
「値下げしても利益を確保できるか」
といった経営判断を、感覚ではなく数字から考えられるようになります。
診断の視点
現在の売上高と損益分岐点売上高を比較して、どの程度の余裕があるかを見る。
損益分岐点ギリギリで経営している会社と、大きく上回っている会社では、同じ売上高でも経営の安全度はまったく違います。
7つの検査結果を並べてみる

ここまでの7項目を、一度並べてみましょう。
| 検査項目 | チェックするポイント |
|---|---|
| 売上高 | 3期の推移で低下傾向になっていないか |
| 粗利益率・限界利益率 | 過去より利益率が低下していないか |
| 営業利益 | 本業できちんと利益を確保できているか |
| 現預金 | 黒字なのに現預金が減少していないか |
| 売掛金・在庫 | 売上以上のペースで増えていないか |
| 借入金 | 返済負担が会社の稼ぐ力に対して過大になっていないか |
| 損益分岐点 | 現在の売上高に十分な余裕があるか |
1つひとつは、それほど難しい数字ではありません。
しかし、この7つをバラバラに見るのではなく、組み合わせて見ることで、単年度の決算書だけでは見えなかった会社の「体質」が浮かび上がってきます。
たとえば、
売上は伸びているのに、粗利益率が下がっている
→ 値決めや原価構造に問題がある可能性があります。
利益は出ているのに、現預金が減っている
→ 売掛金・在庫・借入返済・設備投資など、損益計算書には表れにくいところに原因がある可能性があります。
利益は出ているのに、借入返済で現預金が減り続けている
→ 会社の稼ぐ力と返済計画が合っていない可能性があります。
このように、1つの数字だけではなく、数字と数字の関係を見ることが重要です。
1つでも気になる項目があれば、「カルテ」へ
健康診断の役割は、病名を決めることではありません。
まず異常に気づくことです。
会社の健康診断も同じです。
「現預金が減っているから、この会社は危ない」
「粗利益率が下がったから、値上げすべきだ」
と、1つの数字だけを見て結論を出すことはできません。
異常が見つかったら、その原因をもう少し詳しく調べます。
かいしゃの主治医では、会社の症状を大きく4つの「カルテ」に分けています。
お金のカルテ
現預金、資金繰り、借入金、売掛金など、会社のお金の流れに異常があるときに確認するカルテです。
利益のカルテ
売上はあるのに利益が残らない、値上げすべきか分からないなど、会社の稼ぐ力に異常があるときに確認します。
原価のカルテ
材料費・仕入・外注費などが増えている、原価率が悪化しているなど、コスト構造に異常があるときに確認します。
組織のカルテ
人を増やしたのに利益が増えない、生産性にばらつきがあるなど、人や組織と数字の関係に異常があるときに確認します。
健康診断で異常を見つけ、カルテで原因を詳しく診る。
そして原因が分かったら、改善するための「処方箋」を考える。
それが、この「かいしゃの主治医」の基本的な考え方です。
まずは、自社の数字を並べてみることから
「なんとなく、うちは大丈夫」
その感覚を、7つの数字で裏付けられているでしょうか。
売上だけを見る。
利益だけを見る。
銀行口座の残高だけを見る。
それでは、会社の一部分しか見えていません。
まずは直近3期分の決算書を並べて、
売上高・利益率・営業利益・現預金・売掛金・在庫・借入金・損益分岐点
を確認してみてください。
もし1つでも「なぜこうなっているんだろう?」という数字があれば、それは決算書が発している小さな異常のサインかもしれません。
【無料】自社の数字をシミュレーションしてみる
Bottino株式会社では、自社の数字を入力して経営判断に使える「無料経営シミュレータ」を公開しています。
- 目標利益を出すために必要な売上高を逆算
- 値上げによって利益がどう変わるかを試算
- 原価率を改善した場合の利益への影響を確認
- 登録不要で利用可能
決算書を眺めるだけでは分かりにくい数字も、実際に条件を動かしてみると見え方が変わります。
会社をセルフ診断する(無料経営シミュレータ)
【個別相談】試算表・決算書をもとに課題を整理する
「数字は見ているけれど、どこに問題があるのか分からない」
「利益は出ているのに、なぜお金が残らないのか知りたい」
「今の会社で、まず何から改善すればいいのか整理したい」
という経営者の方向けに、Bottino株式会社では試算表・決算書をもとにした経営支援を行っています。
会社によって、見るべき数字も、優先すべき課題も違います。
数字を並べて異常を見つけ、その原因を整理し、次に何を改善するかを考える。
決算書を「税務申告のための資料」で終わらせず、これからの経営判断に使える資料へ変えていきます。
経営の個別問診を申し込む