「仕事がないわけじゃないんです」
「むしろ、依頼は結構あるんですよ」
「でも、人がおらんから受けられへんのです」
中小企業の社長さんと話をしていると、こんな話を聞くことがあります。
仕事はある。お客さんからの問い合わせもある。もう少し人がいれば、売上を増やせそう。
それなら「人を採用すればいい」となりそうですが、経営者としては、そんなに簡単な話ではありません。
採用すれば、毎月の給料が増えます。社会保険料も増えます。求人広告費や紹介料がかかるかもしれません。パソコン、制服、車、工具などが必要になる会社もあります。
そして何より怖いのが、
「採用したのに、思ったほど売上が増えなかったらどうしよう」
ということです。
だから、「もう少し忙しくなってから採用しよう」と考える。
ところが、人がいないから新しい仕事を受けられない。
仕事が増えないから採用できない。採用しないから仕事を増やせない。
そんな状態になってしまいます。
今回のお金のカルテ
こんな会社を想像してみてください。
今いる社員だけでは手いっぱいで、社長自身も現場に出ています。取引先から新しい仕事の話は来ていますが、全部は受けられません。
そこで、新しく社員を1人採用しようと考えています。
仮に、
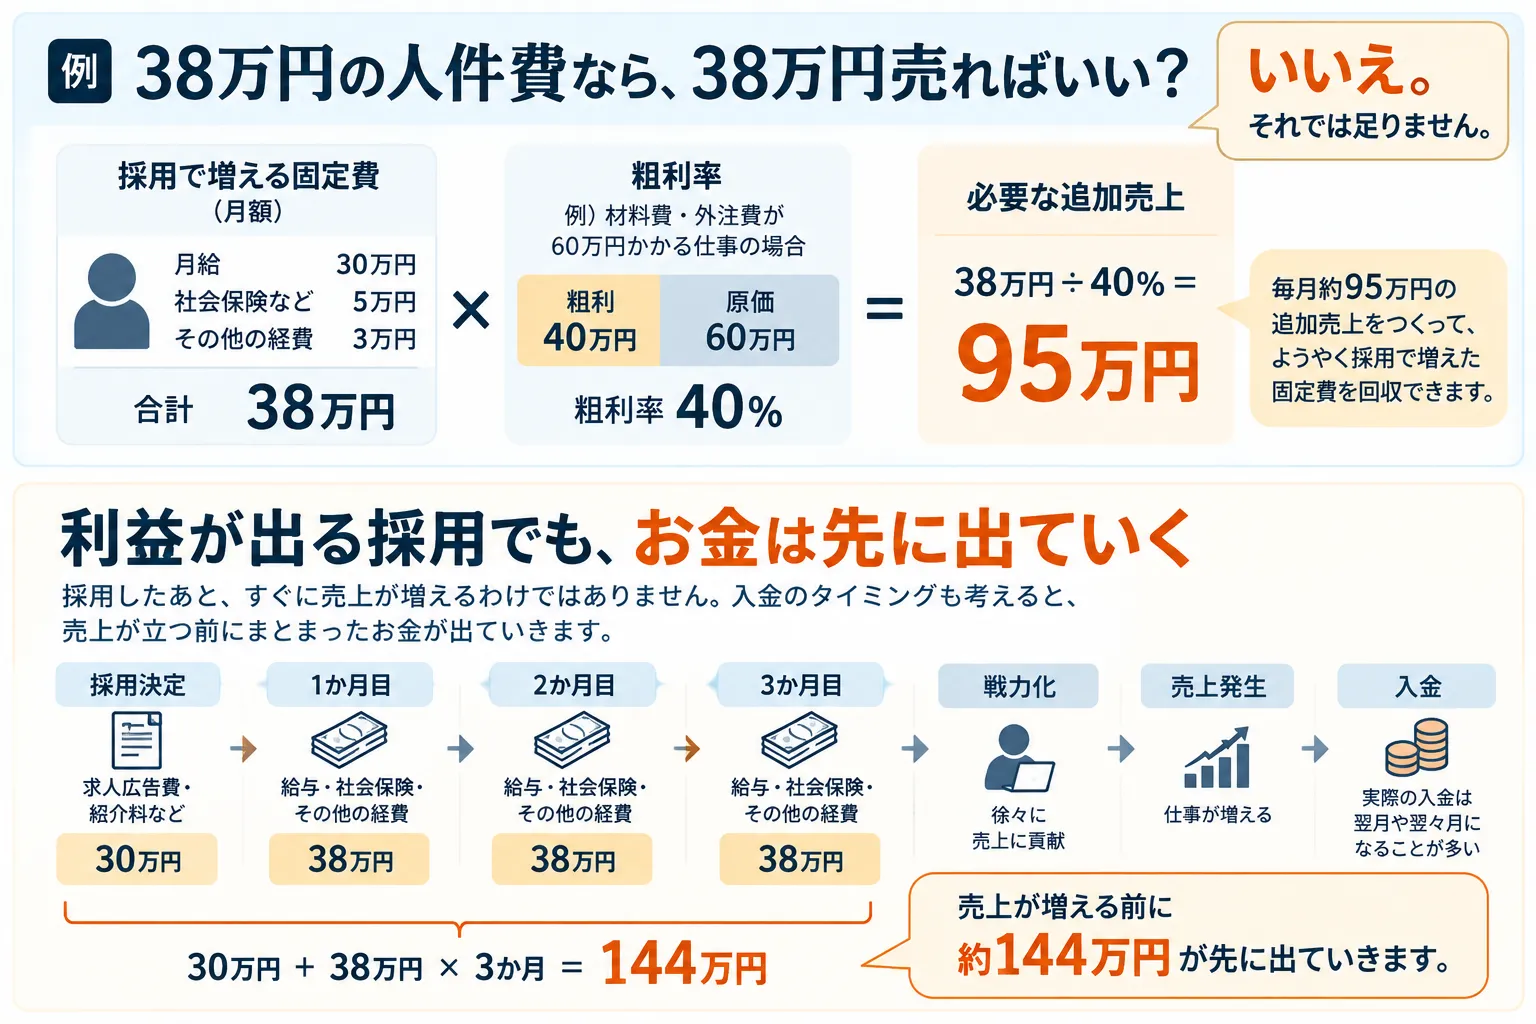
- 月給 30万円
- 会社負担の社会保険など 5万円
- その他の経費 3万円
とすると、その人を採用することで増える固定費は、ざっくり月38万円です。
ここで社長が知りたいのは、
「38万円以上売上が増えれば大丈夫か」
ではありません。
大事なのは、
「あと、いくら売上を増やせば、この採用は成り立つのか?」
です。
38万円の人件費なら、38万円売ればいい?
ここは間違えやすいところです。
例えば、100万円の仕事を受けても、その仕事をするために材料や外注費が60万円かかる会社なら、会社に残るのは40万円です。
売上100万円 - 材料・外注費60万円 = 粗利40万円
この会社の粗利率は40%です。
新しく人を採用して固定費が月38万円増えるなら、必要な追加売上は、
38万円 ÷ 40% = 95万円
となります。
「38万円の人を採用するから、38万円売上を増やせばいい」ではありません。
この会社の場合、毎月約95万円の追加売上をつくって、ようやく採用で増えた固定費を回収できる計算になります。
逆に考えると、採用できるかどうかが見えてくる
ここで、社長が断っている仕事を確認してみます。
例えば、
「人さえいれば、毎月150万円くらいは追加で仕事を受けられる」
のであればどうでしょう。
粗利率40%なら、
150万円 × 40% = 60万円
の粗利が増えます。
採用による固定費の増加が38万円なら、
60万円 - 38万円 = 22万円
です。
計算上は、採用したあと、利益が毎月22万円増えます。
もちろん、実際にはこんなに単純ではありません。
採用した人がすぐ戦力になるとは限りませんし、仕事量も毎月一定ではありません。教育する時間も必要です。
それでも、
「なんとなく採用するのが怖い」
という状態から、
「月95万円以上の仕事を取れるなら採用を検討できる」
という状態には変えられます。
これが、数字を経営判断に使うということです。
利益が出る採用でも、お金は先に出ていく
ここからが、「お金」の話です。
月々の利益計算では採算が合っていても、採用した瞬間から売上が増えるわけではありません。
お金が出ていくのが先で、売上と入金はあとからやってきます。
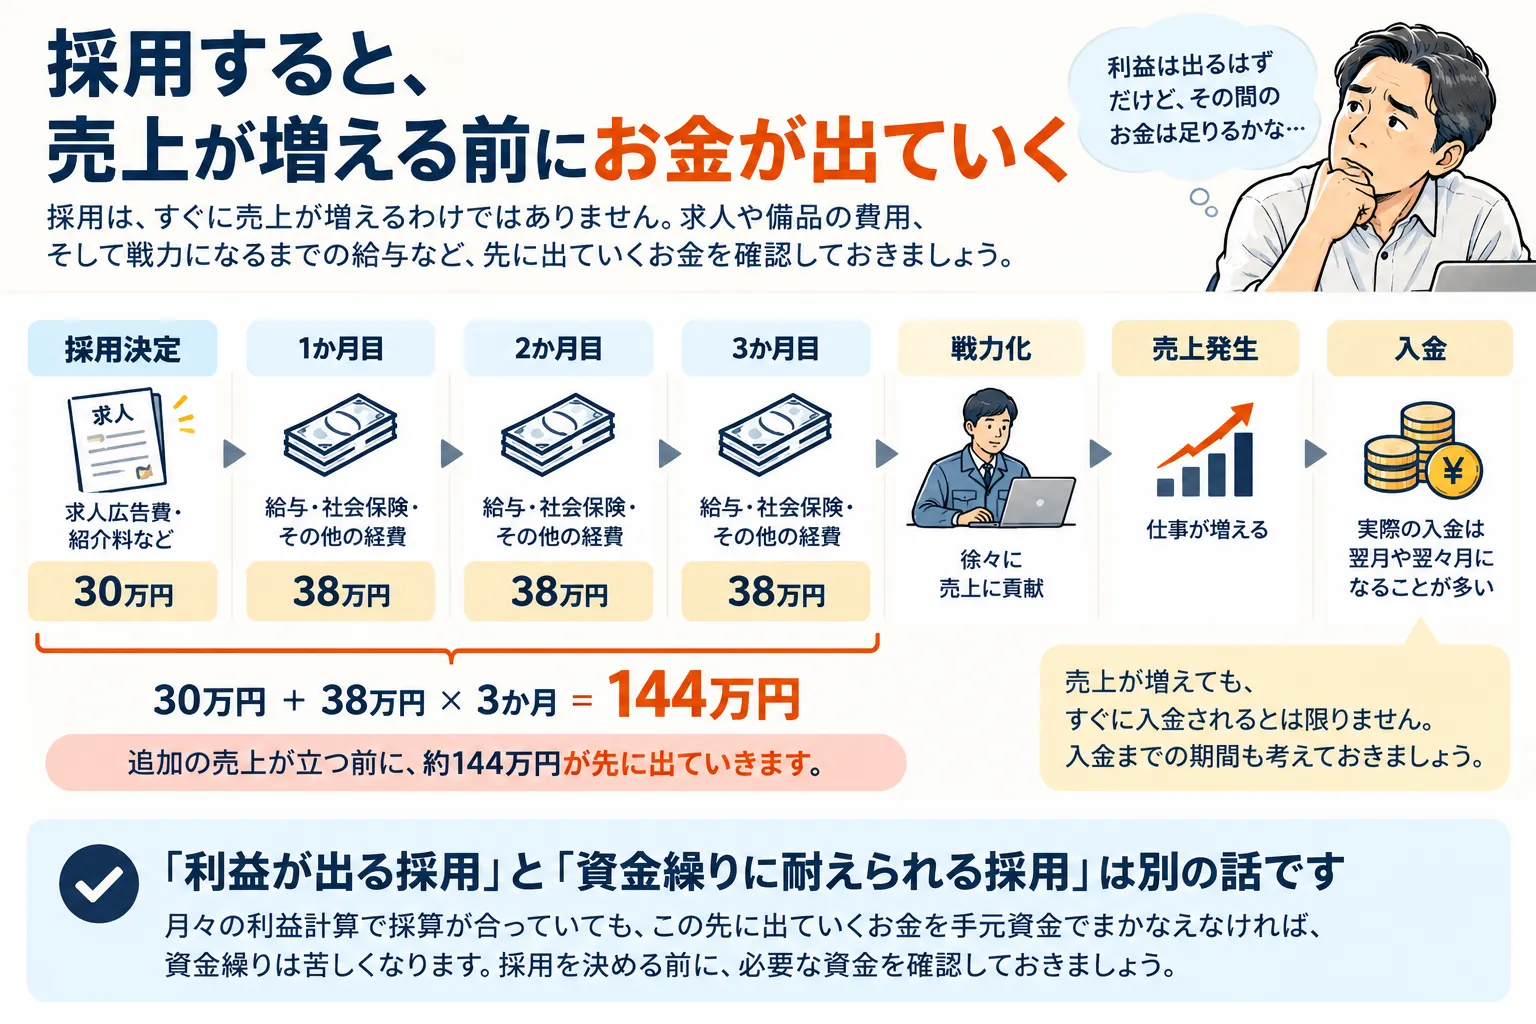
例えば、求人広告費やパソコンなどの準備で最初に30万円かかり、入社してから一人前に仕事を任せられるまで3か月かかるとします。
その3か月間も、月38万円は毎月出ていきます。
30万円 + 38万円 × 3か月 = 144万円
この会社の場合、追加の売上が立つ前に、約144万円が先に出ていく計算です。
しかも、仕事を受けられるようになったからといって、すぐに現金が入ってくるとは限りません。
例えば、月末締め・翌月末入金なら、仕事をしてから実際にお金が入るまでさらに時間があります。
つまり、
「利益が出る採用」と「資金繰りに耐えられる採用」は別の話
なのです。
採用を決める前に、
- 最初にいくらかかるか
- 戦力になるまで何か月かかるか
- 売上が立ってから入金されるまで何か月かかるか
- その間のお金を手元資金でまかなえるか
- 足りなければ、どう手当てするか
まで確認しておきたいところです。
「忙しくなったら採用する」では遅いこともある
採用には時間がかかります。
求人を出して、応募が来て、面接をして、入社して、仕事を覚えてもらう。
今日募集して、明日から売上を作ってくれるわけではありません。
だからこそ、
「もう限界だから採用する」
ではなく、
どこまで仕事が増えたら採用するのかを、先に決めておく
ことが大切です。
例えば、
- 月100万円以上の追加案件が3か月続きそうなら採用する
- この取引先から月150万円の仕事が確定したら採用する
- 残業代が月30万円を超え、外注費も月50万円を超えたら正社員採用と比較する
といった具合です。
採用するか、しないか。
社長の勘だけで決めるのではなく、採用する条件を数字で決めておくわけです。
「採用しない場合」に失っているお金もある
採用を考えるとき、多くの会社は、
「人を雇ったら毎月いくらかかるか」
を計算します。
もちろん、それは大切です。
でも、もう一つ計算してほしい数字があります。
それが、
「人がいないことで、毎月いくらの仕事を断っているか」
です。
月100万円の仕事を断っている。
月200万円の仕事を断っている。
既存のお客さんから追加の依頼が来ても断っている。
社長が現場に入りっぱなしで、営業に行けない。
こうしたものは、決算書には「損失」として出てきません。
受注していないからです。
でも、経営判断では重要な数字です。
「採用すると38万円かかる。だから採用しない」
だけではなく、
「採用しないことで失っている粗利はいくらなのか?」
まで一緒に考えてみてください。
答えが変わる会社もあるはずです。
改善の処方箋
「仕事はある。でも人がいない」という会社は、一度この5つを書き出してみてください。
- 人がいないために、毎月どれくらいの仕事を断っているか
- その仕事を受けた場合、どれくらい粗利が増えるか
- 1人採用すると、給与・社会保険などを含めて毎月いくら固定費が増えるか
- いくら売上が増えれば、その固定費を回収できるか
- 採用してから入金が増えるまでに、いくらのお金が先に出ていくか
ここまで分かれば、
「採用するのが怖い」
ではなく、
「この条件になったら採用する」
と考えられるようになります。
数字は「採用してから」見るのではなく、「採用する前」に使う
試算表を見て、
「今月は売上が増えました」
「利益が出ています」
と確認することも大切です。
でも、数字が本当に役に立つのは、まだ起きていないことを決めるときです。
1人採用したら、いくら売上が必要なのか。
利益はいくら増えるのか。
売上が増えるまでに、いくらお金が出ていくのか。
その間、会社のお金は持つのか。
実際に採用してから答え合わせをするのではなく、採用する前に、一度数字で試してみる。
「仕事はある。でも人がいないから受けられない」という会社ほど、まずはそこから考えてみてください。