黒字企業の資金繰りを診断する「7つの指標」
決算書を開くと、売上は右肩上がり。利益もしっかり黒字が出ている。 税理士からも「社長、今期は順調ですね」と声をかけられる。
それなのに、なぜか通帳の残高は増えていかない。 むしろ月末が近づくたびに、「今月の支払いは本当に足りるだろうか」と胃の痛むような思いで資金繰り表を睨みつけている。
「これだけ働いて、売上も利益も出ているのに、なぜ手元にお金が残らないんだ?」
これまで多くの経営者の数字を診てきましたが、この痛切な叫びを漏らす社長は決して珍しくありません。 そして多くの場合、利益の額だけを見ても、その原因は分かりません。
「利益」と「現金(キャッシュ)」は、そもそも同じようには動かないからです。
売上が伸びて利益が出ている会社であっても、体内のどこかで出血していたり、お金が別の形に化けて固まっていたりすれば、手元の血液(現金)は急速に失われていきます。
今回は、「売上も利益も増えているのに、なぜかお金が残らない」という会社の隠れた病巣を、主治医の視点から順番に診察していきましょう。
売上が増えるほど、会社は「息切れ」しやすくなる
まず知っておきたい大前提があります。 それは、「売上が増える=手元のお金が増える」では決してないということです。
商売において売上を伸ばそうとするとき、多くの場合「代金を回収する前」にお金が出ていきます。 新しい仕事を受注すれば材料を仕入れ、現場を動かし、外注先へ前払いし、社員に残業代を払わなければなりません。しかし、売上代金が実際にお客様から振り込まれるのは、1か月後、あるいは2か月先です。
売上が急激に伸びる成長期には、次の現象が一気に押し寄せます。
- 仕入れや外注費など、「動いた分だけ出ていく費用(変動費)」の支払いが先行して増える
- まだ入金されていない「未回収のツケ(売掛金)」が膨らむ
- 売上急増に対応するための「在庫」を抱え込まざるを得なくなる
つまり、会社が成長するほど、事前に用意しなければならない「運転資金」も増えていくのです。
たとえば、これまで月商1,000万円だった会社が、急成長して月商2,000万円になったとします。
売上代金の回収が2か月後なら、売掛金の残高だけでも従来より約2,000万円増える可能性があります。 一方、仕入代金の支払いが1か月後であれば、買掛金の増加によって一部は相殺されます。実際に追加で必要になる運転資金は、原価率や在庫量、回収・支払い条件によって異なります。 それでも、売上が急増する会社では、1,000万円単位の資金が新たに必要になることがあります。
「儲かっているか」と「支払いに必要なお金があるか」は別問題です。 売上拡大に伴って必要な運転資金が増え、その資金を確保できないまま資金繰りが行き詰まれば、黒字であっても事業を継続できなくなることがあります。いわゆる「黒字倒産」であり、急激な売上拡大が引き金となるケースは「増収倒産」と呼ばれることもあります。
「利益」と「お金」がズレる代表的な2つの構造
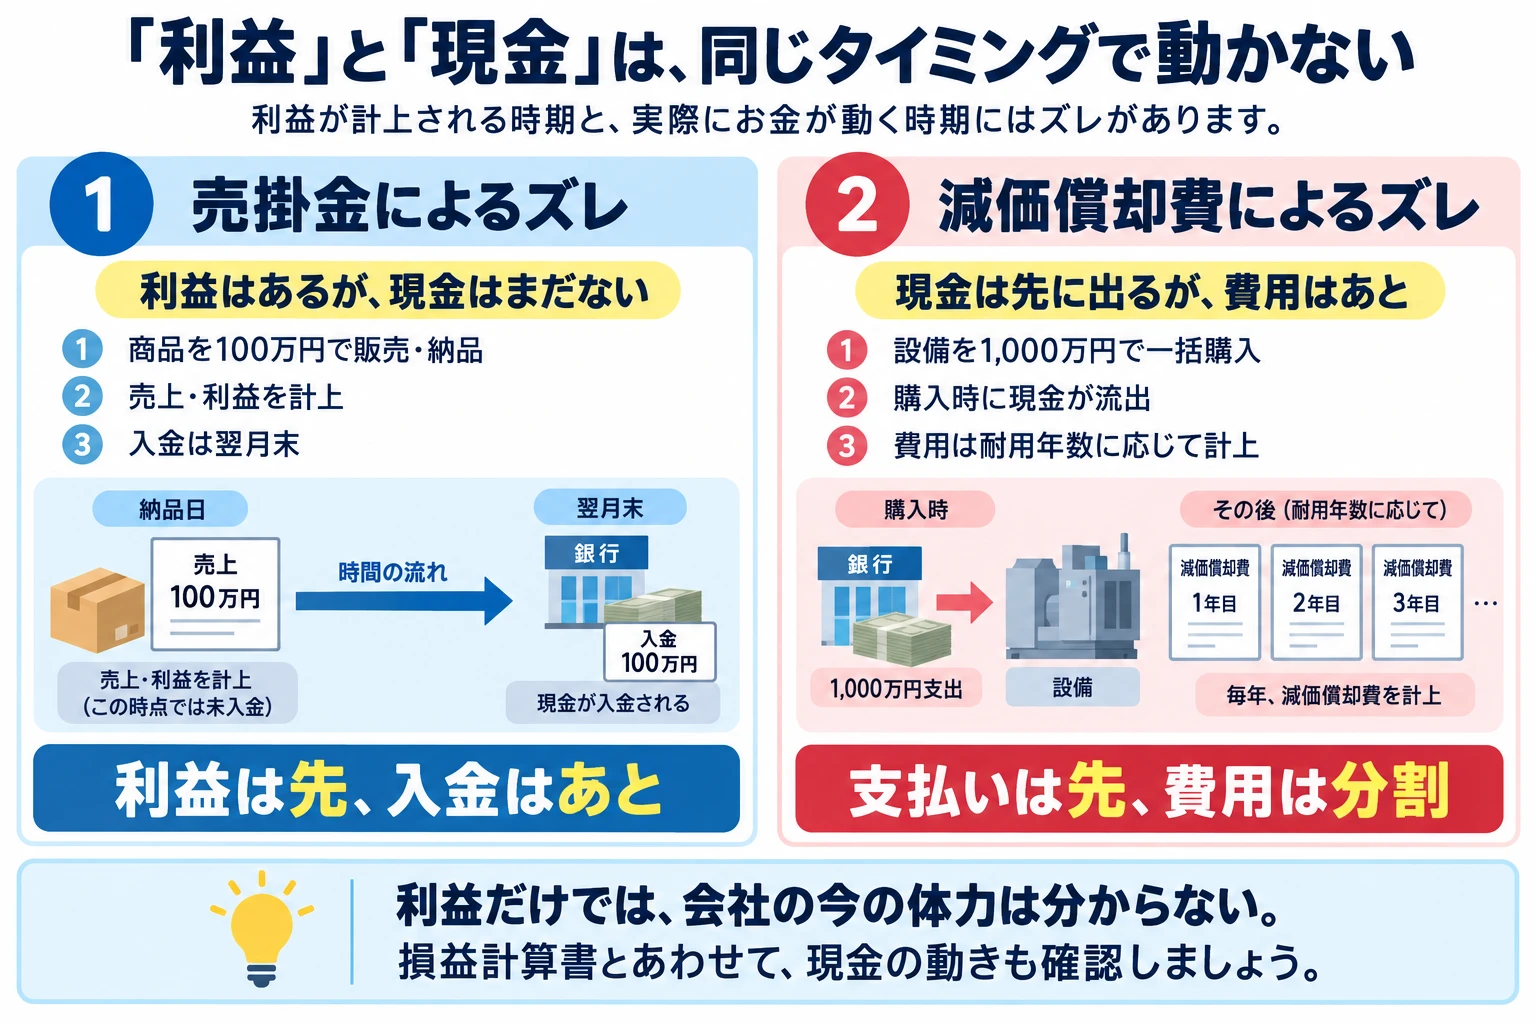
なぜ、損益計算書(PL)の利益と通帳の現金は一致しないのか。 その根本には、会計上のルールによる「時間のズレ」があります。
1. 売掛金によるズレ(利益はあるが、金がない)
100万円の商品を販売し、納品が完了したとします。 この時点で、帳簿上には「売上100万円」が立ち、利益が計算されます。 しかし、取引条件が「翌月末払い」であれば、その日には1円も通帳に入っていません。 利益には反映されているのに、お金はまだ入っていない。これが売掛金によって生じるズレです。
2. 減価償却費によるズレ(金は出ないが、費用になる)
1,000万円の設備を自己資金で一括購入した場合も同様です。 購入時に1,000万円のキャッシュが出ていきますが、損益計算書では購入した年に全額を費用計上するのではなく、耐用年数に応じて少しずつ「減価償却費」として費用にしていきます。
逆に言えば、2年目以降は「その月に設備代の支払いがなくても、帳簿上は減価償却費が計上され、利益が減る」という逆のズレが起きます。
このように、利益が計上されるタイミングとお金が動くタイミングは常にズレています。 利益だけを眺めていても、会社があと何か月支払いを続けられるのかという「今の体力」は、正確には分からないのです。
利益が出ているのにお金が消える「4大病巣」
では、計上された利益と手元の現金のあいだで、具体的に何が起きているのか。 会社の現金をせき止め、流出させている主な病巣は次の4つです。
[利益]があるのに金が残らない4大要因 ① 売掛金の増加 ── 売上は立ったが、現金が回収されていない ② 在庫の増加 ── 現金が商品や材料に化けて倉庫で眠っている ③ 借入金の元本返済 ── 利益計算の外側で、現金だけが口座から消える ④ 設備投資の実施 ── 帳簿上の費用にならず、巨額のキャッシュが先に出ていく
① 売掛金の増加(未回収のツケ)
「今月は過去最高売上だ」と喜んでいても、回収が2か月先なら、それまでに発生する仕入れや給与は手元資金で賄わなければなりません。売上が伸びている会社では、売上の増加ペース以上に売掛金が膨らんでいないかを確認する必要があります。
② 在庫の増加(眠ったままの現金)
在庫は決算書上では「資産」ですが、資金繰りの視点で見れば「現金が商品や材料に姿を変えて倉庫に留まっている状態」です。 売上拡大を見込んで仕入れたものの、倉庫に滞留している資材や商品は、利益を生むどころか会社の現金を凍結させてしまいます。
③ 借入金の元本返済(見えない現金の流出)
見落とされやすいのが、借入金の元本返済です。 借入金を毎月50万円返済していても、損益計算書の費用になるのは「支払利息」のわずかな部分だけ。原則として、元本部分は負債を減らす取引であり、経費(費用)にはなりません。 つまり、利益計算には出てこないのに、元本返済によって現金は口座から確実に減っていくということです。年間600万円の元本返済があるなら、利益とは別に年間600万円のキャッシュを用意しなければなりません。
④ 設備投資の実施(先出しの巨額マネー)
機械、車両、ITシステムなどへの投資も、利益とキャッシュがズレる代表格です。現金で購入すれば多額のキャッシュが一気に流出し、借入で購入した場合でもその後の元本返済が続きます。損益計算書には少額の減価償却費しか載ってこないため、利益の数字に安心して設備を買い足すと、資金繰りは急速に厳しくなります。
資金繰りを診断する「7つの指標」
自社の資金残高に違和感を覚えたら、まずは次の7つの数値をカルテに並べてみてください。
1. 会社に残す力(MQ・限界利益)の推移
売上高の額面だけでなく、「売上高 − 変動費」から生み出されるMQの総額が増えているかを診ます。 売上が伸びているのに残す力が横ばい、あるいは減少しているなら、原価上昇や値引き、不採算案件の増加などが起きていないかを確認します。
2. 固定費(F)の総額
人件費、家賃、広告費、保険料など、売上の増減に直接連動しにくい費用が毎月いくら発生しているかを確認します。人員増加やオフィスの拡張などにより、固定費がいつの間にか膨らんでいないかを診ます。
3. 損益分岐点売上高
現在の固定費を回収するために、最低限どれくらいの売上高が必要なのかを把握します。
損益分岐点売上高 = 固定費 ÷ 会社に残す力の割合(限界利益率)
今の会社の収益構造なら、最低いくら売らなければ赤字になるのかという「防衛ライン」を認識します。
4. 売掛金の回収期間(売掛債権回転期間)
売上を計上してから、実際に代金を回収するまでに何日(何か月)かかっているかを確認します。 以前より回収期間が延びていないか、焦げ付きが発生していないかを点検します。回収が延びるほど、必要な運転資金は雪だるま式に増えていきます。
5. 在庫の滞留期間(棚卸資産回転期間)
仕入れた商品や材料が販売されるまで、何日(何か月)倉庫に滞留しているかを確認します。 売上の伸び以上のペースで在庫金額が増えていないか、長期間動いていない不動在庫がないかを診ます。
6. 借入金の年間元本返済額
1年間で元本をいくら返済するのかを計算します。 「営業利益 + 減価償却費」などを目安とし、生み出したキャッシュフローの範囲内に返済額が収まっているかを確認します。
7. 手元資金の月商倍率(現預金保有月数)
現在の現預金残高が、月商(または1か月あたりの固定費支払額)の何か月分に相当するかを確認します。 自社の事業規模や季節変動に対して、何か月分の耐久力があるのかを把握します。
7指標を使った具体的な診断例
実際にこの7指標を使って、ある製造業の会社のカルテを診察してみましょう。
【診断カルテ:年商1億2,000万円・金属加工業 X社】 ・売上高:年商1億2,000万円(月商1,000万円 → 1,500万円へ急成長中) ・営業利益:年600万円の「黒字」 ・通帳残高:300万円(前年の1,500万円から激減)
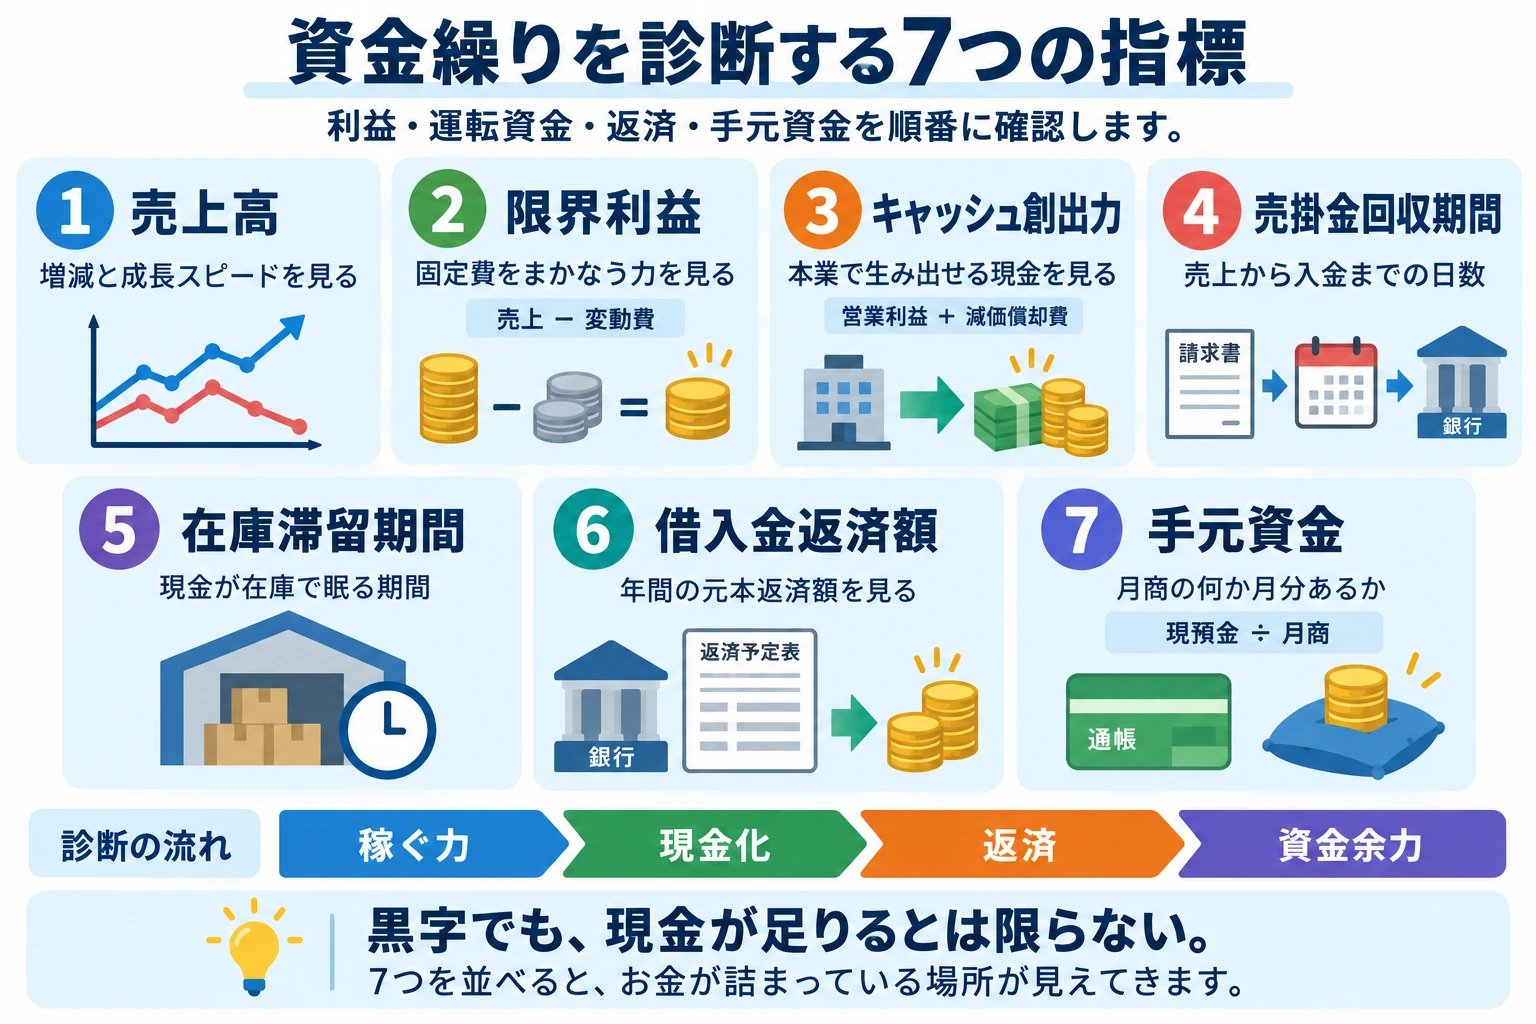
社長は「黒字なのに月末の給与支払いが間に合わない」と駆け込んできました。 7指標を並べると、詰まりの場所が一瞬で浮き彫りになります。
- 指標4(売掛金回収期間): 従来は60日(2か月)だったが、大口の取引先が増えたことで「90日(3か月)」へ長期化。 → 売掛金だけで約4,500万円が寝ており、資金回収が追いついていない。
- 指標5(在庫滞留期間): 欠品を防ぐために資材を前倒しで大量発注し、在庫が「月商の2か月分(約1,500万円)」まで膨張。
- 指標6(借入金返済額): 数年前の設備投資による元本返済が年間800万円。 → 営業利益600万円+減価償却費100万円=キャッシュ創出力700万円に対し、返済が800万円で、年間100万円の返済オーバー(資金持ち出し)。
- 指標7(手元資金): 300万円 ÷ 現在の月商1,500万円 = わずか0.2か月分(約6日分)。
主治医の診断結果
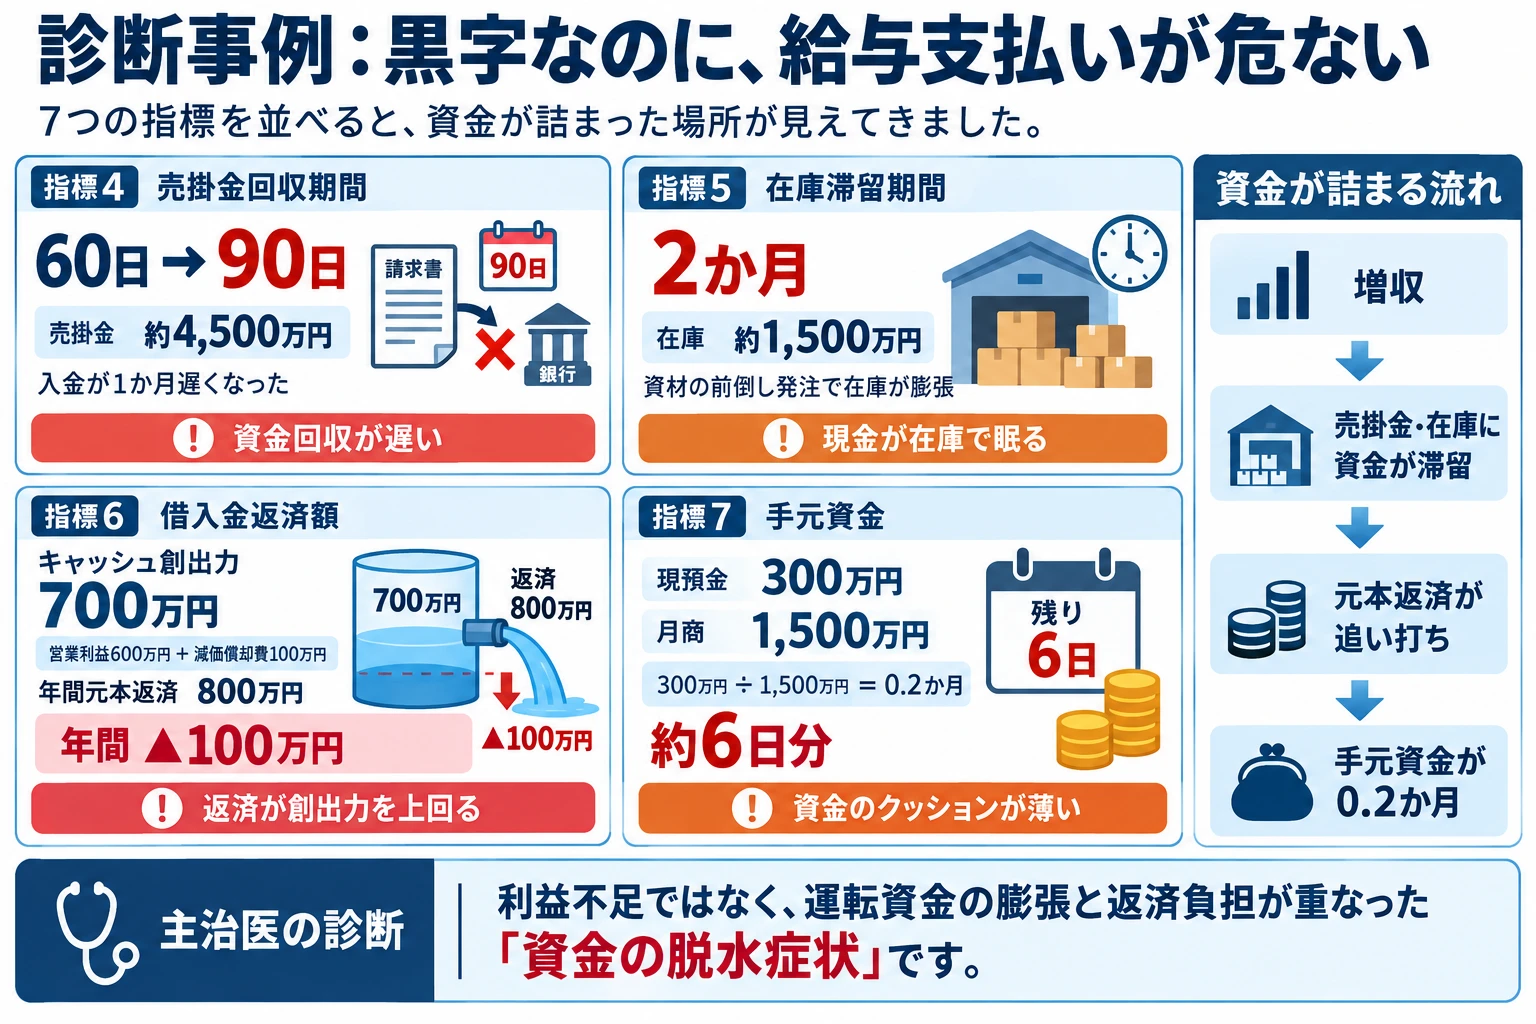
「利益が出ていないから」ではありません。 急激な増収によって売掛金と在庫(運転資金)に資金が吸い取られ、そこに利益を超える借入元本返済が重なった結果、深刻な脱水症状に陥っている状態です。
資金不足への処方箋
原因が特定できれば、打つべき手立ては見えてきます。 資金繰りを改善するための処方箋は、大きく3つのアプローチに分かれます。
1. 「入金を早く、出金を遅く」する(運転資金の圧縮)
- 売掛金の回収条件を見直す(締め日・支払いサイトの短縮交渉、着手金や前受金の導入)
- 不動在庫を洗い出し、仕入れロットの適正化や早期処分で現金化する
- 買掛金の支払期日が不当に短すぎないか、仕入先と適正な条件を再調整する
2. 「会社に残す力(MQ)」を強くする
- 売上高ではなく、限界利益率の低い不採算案件を整理・値上げする
- 材料の歩留まり改善や外注費の見直しで変動費を抑え、1件あたりの「残す力」を拡大する
3. 「借入金の返済ピッチ」を調整する
- 営業キャッシュフローを上回る元本返済が続いている場合、金融機関と相談して返済期間の延長(借り換え・リスケジュール)を検討する
- 運転資金の急増に見合った短期継続融資などの調達を行い、資金のクッションを確保する
「なんとなくお金が残らない」を数字で解剖する
売上は増えている。利益も出ている。 それなのに、なぜか手元にお金が残らない。
その違和感を覚えたとき、「もっと売上を増やせば何とかなるはずだ」と営業に走るのは、出血している患者に全力疾走を命じるようなものです。
売掛金の回収が遅れているのか。 在庫が倉庫で眠っているのか。 借入返済のピッチが早すぎるのか。 固定費が膨らみすぎているのか。 それとも、そもそも十分な限界利益を確保できていないのか。
原因によって、打つべき手はまったく異なります。 だからこそ、最初に必要なのはやみくもな売上拡大ではありません。 会社のお金がどこで止まり、どこへ流れているのかを数字で正確に診察することです。
まずは自社の7つの指標を並べ、会社のカルテを開くことから始めてみませんか。
自社の数字で「収益構造」を試算してみる
「自社の場合、売上や原価、固定費のバランスを変えると利益や資金構造がどう変わるのか」を確認したい方は、Bottinoの無料経営シミュレーターを利用できます。
現在の売上・原価・固定費を入力することで、値上げや原価率の改善、固定費の変動が会社全体の利益にどう影響するかを視覚的に試算できます。登録は不要です。
資金繰りと収益構造のズレを一緒に整理する
「試算表はあるけれど、どこで資金が詰まっているのか分からない」 「利益が出ているのにお金が増えない根本原因を突き止めたい」 という場合は、個別相談で現状の決算書や試算表をもとに、数字の交通整理を専門家と一緒に進めることもできます。