「1人増やすと、いくら会社に残す力が必要か」の逆算
「社長、現場がもう限界です。1人だけでも採用してください」
定例ミーティングで、現場の責任者が悲痛な表情で訴えかける。 残業時間は増え、社員の表情にも疲労の色。新規の引き合いが増え、仕事を断る場面まで出始めている。
「分かった。これ以上みんなに無理をさせるわけにはいかない。すぐ求人を出そう」
社員思いの社長ほど、この決断は早い。 そして数か月後、新しい仲間が入社する。現場からは「少し楽になりました」と感謝され、社長も「採用してよかった」と胸をなでおろす。
……ところが半年後、試算表を眺めながら社長は冷や汗を流すことになる。
「仕事量も売上も増えている。それなのに、なぜ毎月の資金繰りが以前より苦しいんだ?」
人を増やしたことで、現場の空気は一時的に和らいだ。 しかし同時に、会社の口座からは毎月、新しい固定費が着実に引き落とされている。
ここで一度、冷静に立ち止まってみてほしい。
「現場が忙しい」=「人を増やすべき」なのだろうか。
採用のボタンを押す前に、診ておかなければならない数字がある。 それが、「1人増やしたら、その人を支えるために、会社はいくら新しく稼ぐ必要があるのか」という逆算の数字だ。
経営者を惑わせる「給与額面」の錯覚
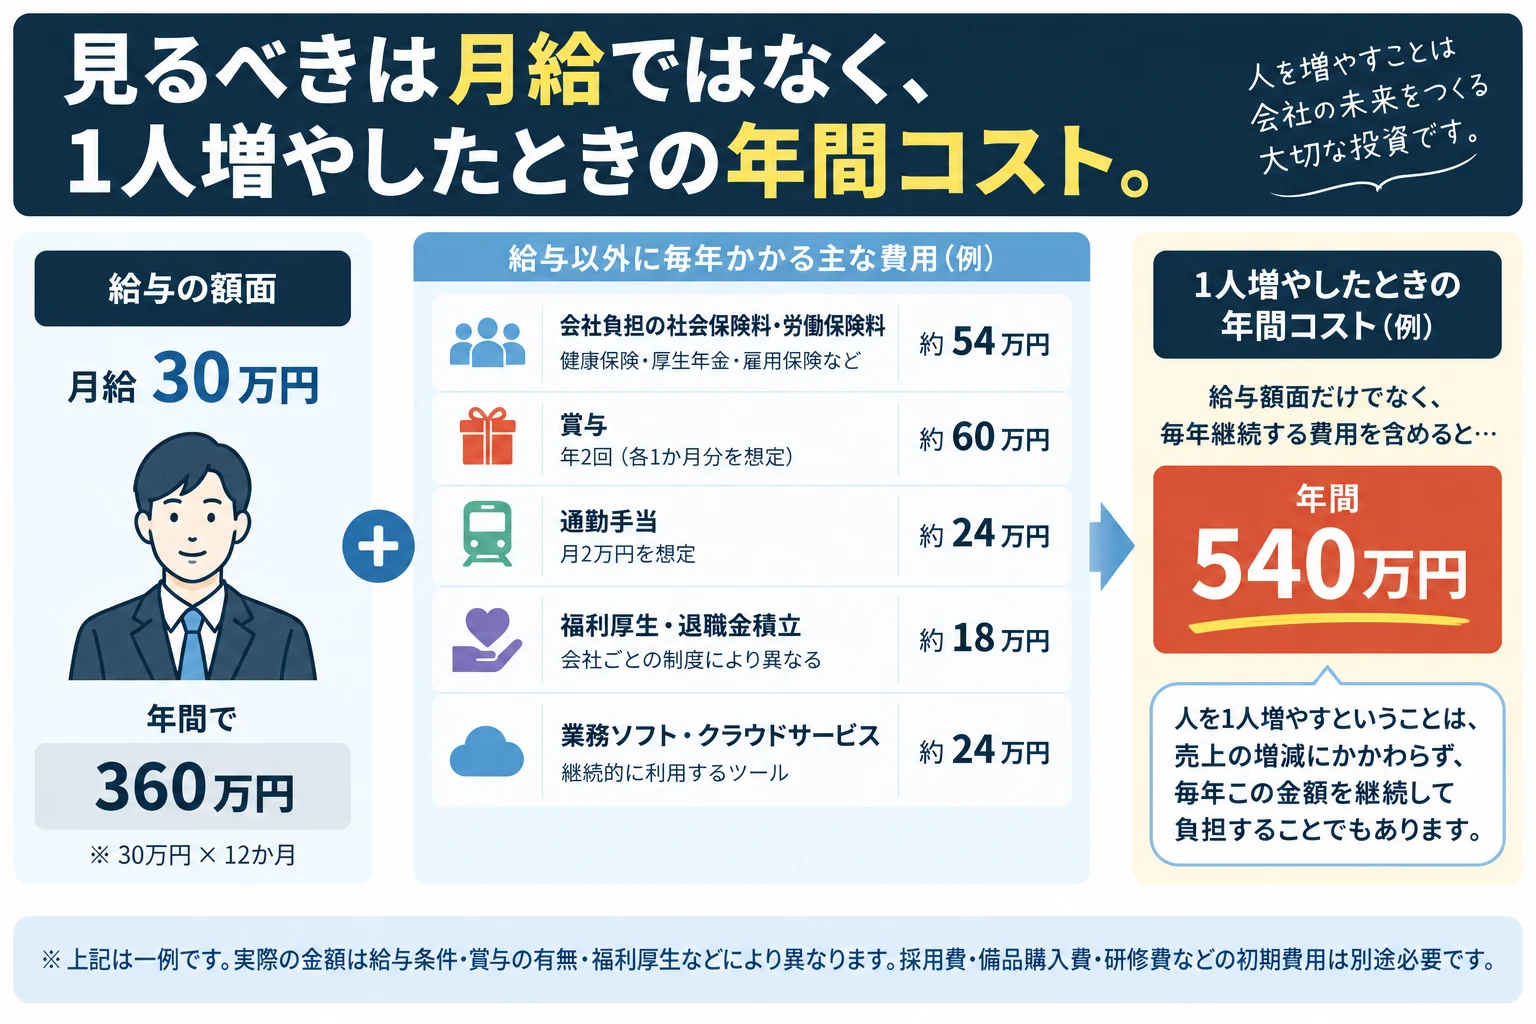
人を1人採用するとき、最初に目に入るのは給与だ。 たとえば月給30万円なら、「年間で360万円か」と考えたくなる。
しかし、会社が実際に背負う金額は給与の額面だけではない。
- 会社負担分の社会保険料・労働保険料(健康保険、厚生年金、雇用保険、労災保険など)
- 年に1〜2回の賞与や通勤手当
- 福利厚生費や退職金の積み立て
- 業務用のパソコンやスマートフォン、クラウドサービスの利用料
- さらには、求人広告費や人材紹介会社への採用費
給与以外の負担を含めると、会社が実際に負担する金額は給与額面を大きく上回ることがある。ただし、その金額は賞与や採用方法、福利厚生などによって会社ごとに異なる。
なお、採用費やパソコンなどの備品購入費は、毎年発生する固定費とは限らない。ただし、採用初年度には現金が出ていくため、年間固定費とは別に資金繰りへ織り込む必要がある。
ここでは話を分かりやすくするため、月給30万円の人材を採用し、社会保険料・労働保険料や賞与、継続的なツール費用などを含めて、「年間540万円の固定費が増えるケース」で考えてみよう。
人を1人増やすということは、売上の増減にかかわらず、毎年540万円の固定費を継続して負担することでもあるのだ。
1人雇うために「売上」はいくら必要か
年間540万円の固定費が増える。 では、この人を採用して会社の利益を減らさないためには、売上をあといくら増やせばよいのだろうか。
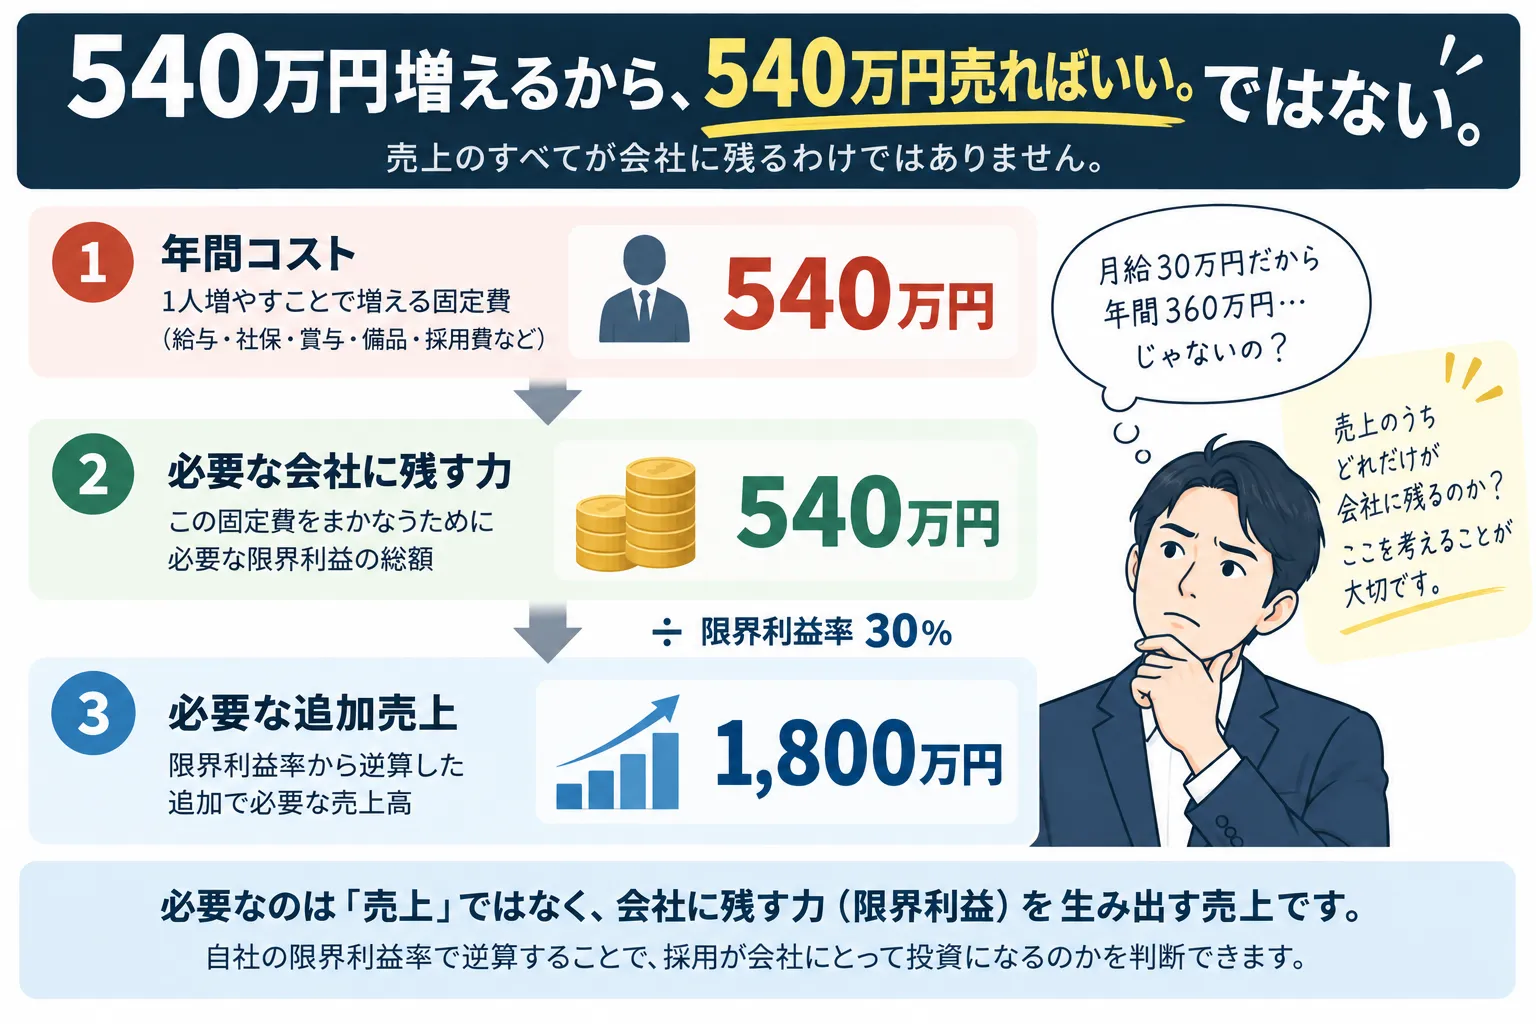
ここで、「540万円コストが増えるなら、売上も540万円増やせばトントンだ」と考えてはいけない。 売上のすべてが会社に残るわけではないからだ。
商品を売れば仕入れが発生し、仕事を受ければ材料費や外注費が増える。 「かいしゃの主治医」では、売上からこうした「動いた分だけ出ていく費用」を引いた金額を、「会社に残す力(限界利益)」と呼んでいる。
新しく増える固定費540万円をまかなうために必要なのは、売上540万円ではない。 「会社に残す力」が540万円分、新しく積み上がることなのだ。
限界利益率30%なら、必要な売上は「1,800万円」
たとえば、自社の「会社に残す力の割合(限界利益率)」が30%だったとしよう。 売上100万円に対して、材料費や外注費などが70万円出ていき、会社には30万円が残る収益構造だ。
この会社が年間540万円の固定費を新たに負担するなら、必要な売上は次のように逆算できる。
必要な追加売上 = 増える年間固定費(540万円) ÷ 会社に残す力の割合(30%) = 1,800万円
月額に直せば、月平均150万円の追加売上。 年間540万円の人件費をまかなうために、会社全体として年間1,800万円の売上を新しく作り続けなければならない計算になる。
「残す力の割合」が変わると、必要な売上はこれほど激変する。
| 会社に残す力の割合(限界利益率) | 増える年間固定費 | 必要な追加売上(年) | 月平均の追加売上 |
|---|---|---|---|
| 20% | 540万円 | 2,700万円 | 225万円 |
| 30% | 540万円 | 1,800万円 | 150万円 |
| 40% | 540万円 | 1,350万円 | 112.5万円 |
| 50% | 540万円 | 1,080万円 | 90万円 |
なお、これは追加で獲得する売上にも現在と同じ限界利益率が適用され、想定した人件費以外の固定費が増えないことを前提とした簡易計算である。採用によって残業代や外注費を削減できる場合は、その効果も含めて判断する必要がある。
同じ年間540万円の採用でも、会社に残す力が弱い会社ほど、求められる売上のハードルは跳ね上がる。 「月給30万円なら払えそう」という感覚だけで採用を決めてはならない理由がここにある。
もちろん、採用された本人が1人で1,800万円を売り切る必要はない。 新しい人が入ることで既存社員の残業代が減ったり、外注していた仕事を内製化できたり、社長が現場を抜けて高単価な営業に時間を使えるようになるなら、その効果も合算して判断すればいい。
見るべきなのは、「採用によって会社全体の限界利益やコストがどう変わり、追加された固定費をまかなえるか」なのだ。
採用の前に解剖すべき「現場の忙しさ」
「理屈は分かった。でも、現に現場はパンク寸前なんだ」
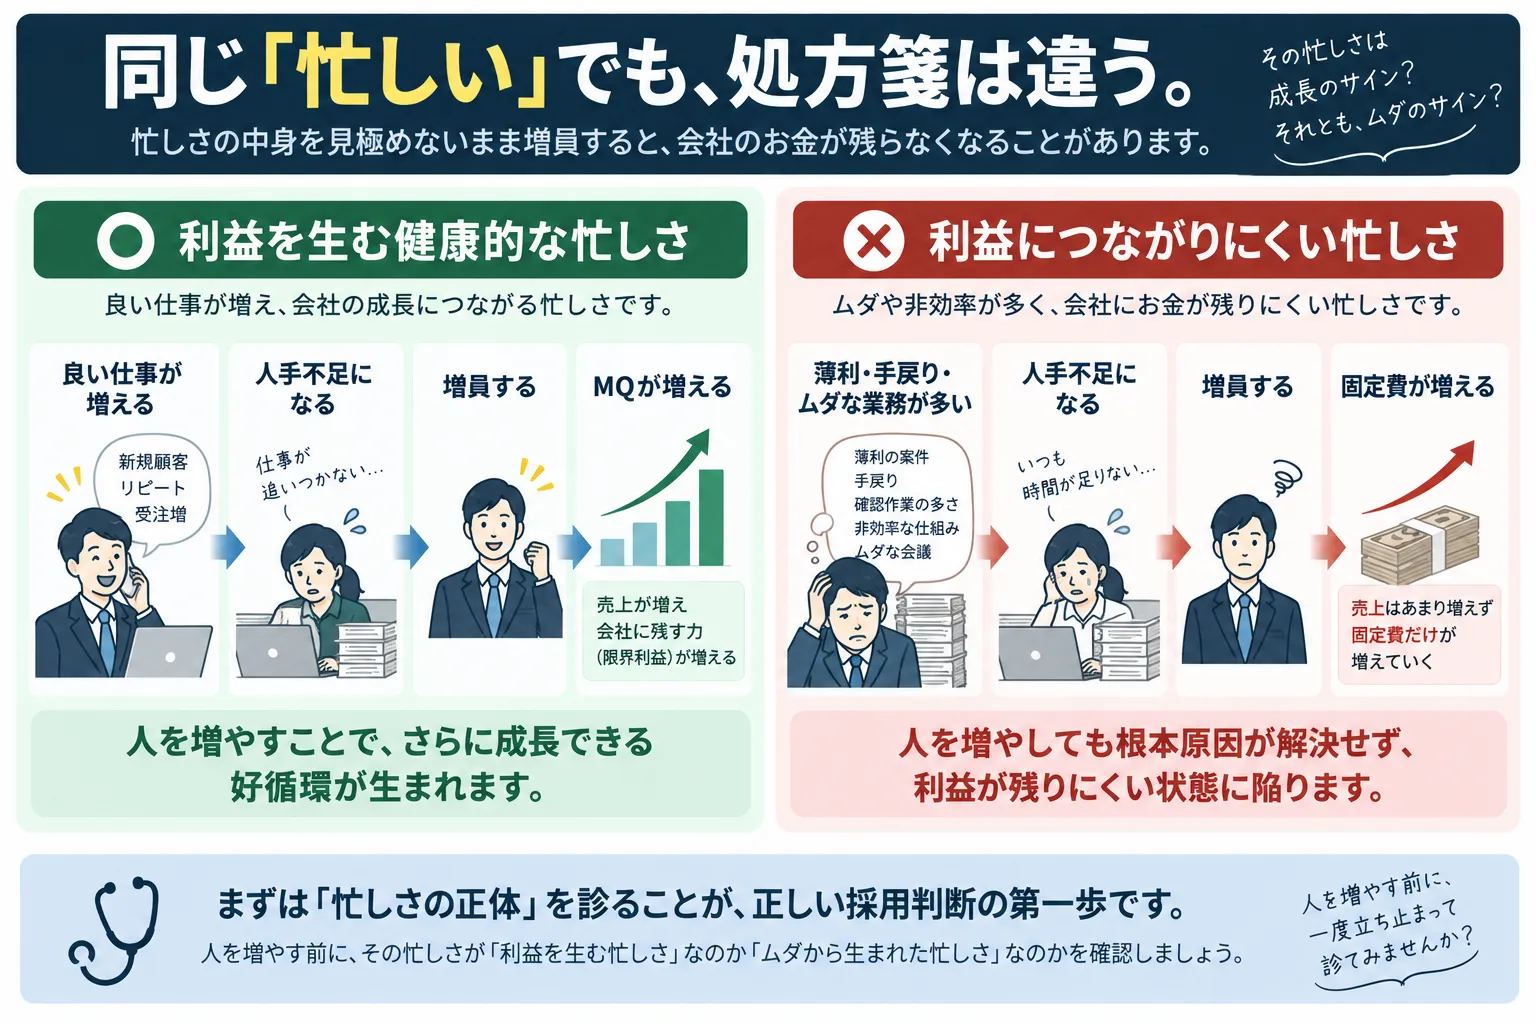
そう思うなら、次にメスを入れるべきは「なぜ現場が忙しいのか」という中身だ。 同じ「忙しい」でも、その正体は大きく2つに分かれる。
1. 利益を生む「健康的な忙しさ」
会社に残す力が強い仕事が順調に増え、物理的に人手が足りなくなっている状態。この場合は、増員によってさらに会社を強くできる可能性が高い。
2. 利益を溶かす「病的な忙しさ」
- 会社に残す力がほとんどない薄利の仕事を大量に抱えている
- 指示の曖昧さによる手戻りや、やり直しが多い
- 二重入力や不要な社内会議、承認待ちに時間が奪われている
- 特定のベテランにだけ仕事が偏っている
もし現場が「2」の理由で悲鳴を上げているなら、すぐに増員を決めるべきではない。 それは、底に穴の空いたバケツに、水を注ぐ人間をもう1人雇い入れるようなものだ。
現場は一時的に楽になるかもしれない。 だが、増えた540万円の固定費を埋めるために、会社はさらに「安くて売りやすい、残す力の弱い仕事」を必死にかき集めることになる。
結果として、現場は以前より忙しくなり、会社の体力だけがすり減っていく。 必要なのは、水を注ぐ人を増やすことではない。まずバケツの穴を塞ぐことだ。
増員に踏み切るための「4つの臨床基準」
では、どんな状態であれば自信を持って採用に踏み切っていいのか。 求人票にハンコを押す前に、次の4つの基準をクリアできているか点検してみてほしい。
① 増員による「本当の年間コスト」を算出したか
月給の額面だけでなく、会社負担の社会保険料・労働保険料、賞与、交通費、業務ツールなどを含めた「年間で増える固定費の総額」を数字で把握していること。
② 必要な「追加売上・限界利益」を逆算したか
自社の限界利益率から、その固定費を回収するために必要な追加売上を逆算し、それが現実的に達成可能な水準であるかを確認していること。
③ 業務のムダ(脂肪)を削ぎ落としたか
薄利な仕事の選別、指示出しのルール化、ツールの活用など、現場の「病的な忙しさ」を取り除いてもなお、物理的に人手が足りない状態であること。
④ 立ち上がりまでの「数か月分の現預金」はあるか
新人が入社初日からコスト以上の利益を生むことは、通常は期待できない。仕事を覚え、戦力化するまでの数か月間、給料を確実に支払い続けられる手元資金の余力があること。
この4つが揃ったとき、採用の判断は「忙しいから人を採る(対症療法)」から、「会社が支えられるから人を採る(未来への投資)」へと進化する。
人を採用することは、単なるコストの増加ではない。会社が次のステージへ進むための大切な前進だ。だからこそ、その人が存分に力を発揮し、会社全体の「残す力」を押し上げてくれるまでの助走期間を、数字と資金の余裕をもって迎え入れる準備をしておきたい。
採用とは、会社の「息ができるライン」を上げること
人を採用すること自体は、決して悪いことではない。 自社にない技術を取り込み、社長が現場から抜け、組織の未来を広げるための素晴らしい挑戦だ。
ただし、人を増やすとは、会社が「息をし続けるために必要なライン(損益分岐点)」を一段引き上げることでもある。 誰かの生活を背負い、毎月決まった日に確実に給与を支払い続けるという重い約束を交わすことだ。
現場の悲鳴に押されて求人サイトを開く前に、一度だけ電卓を叩いてみてほしい。
あなたが今まさに増やそうとしているその1人は、 会社の体力を力強く底上げする「筋肉」になるだろうか。 それとも、会社の利益を静かに圧迫する「重り」になるだろうか。
感覚で人を増やすのは、今日で終わりにしませんか。
自社の数字で「増員後」を試算してみる
「人を増やした場合、自社にはあといくらの売上や限界利益が必要なのか」を試算したい方は、Bottinoの無料経営シミュレーターを利用できます。
現在の売上・原価・固定費と、増員後に想定される固定費を入力することで、必要売上や利益構造がどう変わるかを確認できます。登録は不要です。
増員のタイミングを一緒に整理する
増員のタイミングや、人件費と会社に残す力(限界利益)のバランスを専門家と一緒に整理したい場合は、個別相談で現状の数字を確認することもできます。