数字×ユニット経営×共通の判断基準で考える「社長依存から抜け出す組織づくり」
社員が10人、20人、30人と増えている。
組織図も作った。部長やリーダーも任命した。会議の回数も増やした。
それなのに、なぜか社長の仕事は減らない。
「この見積書を出してもいいですか」
「このお客様には、どう対応すればいいですか」
「この商品は、いくらまで値引きできますか」
現場で判断してほしいことまで、すべて社長のところへ戻ってくる。
社長が一日会社を空けるだけで、判断待ちの仕事が机の上に積み上がる。社員は増えているのに、会社の意思決定を支えているのは、相変わらず社長一人だ。
これは、社員の能力や意欲だけが原因とは限らない。
現場で判断するために必要な「数字」と「権限」と「共通の判断基準」が、社員に渡されていないのかもしれない。
今回は、社員が自ら考えて動く会社をつくるために、経営数字をどのように使えばよいのかを診察してみよう。
社員が増えても、社長の仕事が減らない理由
会社が小さいうちは、社長がすべてを把握できる。
誰がどの仕事を担当し、どの顧客からいくら売上が上がり、どの案件で問題が起きているのか。社員数が少なければ、社長の頭の中だけでも何とか管理できる。
しかし、会社が成長すると状況は変わる。
社員が増え、商品や取引先が増え、複数の案件が同時に動き始めると、社長一人がすべてを把握することは難しくなる。
それでも、以前と同じように社長がすべての判断を続けていると、会社の成長速度が社長の処理能力によって制限されてしまう。
いわば、社長自身が会社のボトルネックになっている状態だ。
ここで必要になるのが、仕事を任せることだ。
ただし、「今日から自分で考えて動いてください」と伝えるだけでは、社員は動けない。
判断に必要な情報も基準も持っていない状態で権限だけを渡されれば、社員は間違えることを恐れ、結局また社長へ確認するようになる。
数字が社長室に閉じ込められていないか
Bottino株式会社が中小企業経営層539名を対象に実施した「試算表・決算書の経営活用実態調査」では、試算表・決算書の活用目的として、「売上・利益などの業績確認」が73.1%で最多となった。
一方、将来の経営判断に関係する項目を見ると、次のような結果だった。
-
資金繰りの確認・予測:33.4%
-
採用・人員配置・人件費の判断:19.9%
-
設備投資の判断:18.6%
-
値上げ・価格設定の判断:17.6%
-
商品・顧客別採算の確認:13.7%
-
店舗・部門別採算の確認:10.2%
※複数回答のため、「業績確認」を選択した企業が、ほかの経営判断にも活用している場合がある。
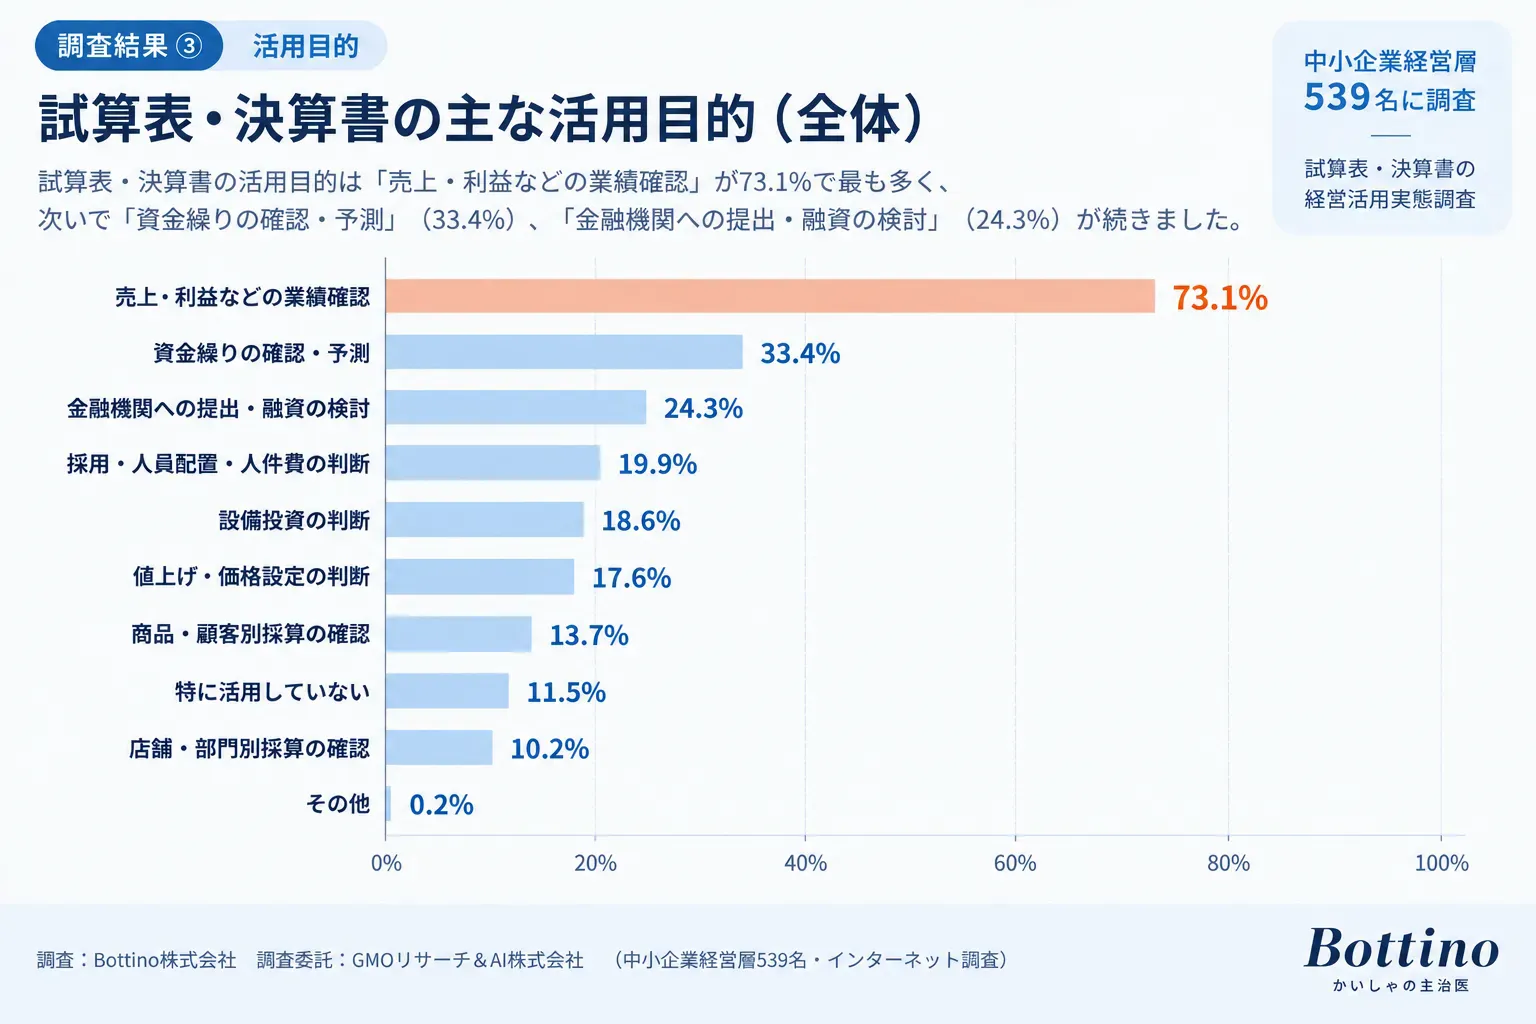
試算表・決算書の活用目的は「売上・利益などの業績確認」が73.1%で最多。調査主体:Bottino株式会社/調査実施:GMOリサーチ&AI株式会社
試算表や決算書は、会社全体の状態を確認するための大切な資料だ。
しかし、社長と経理担当者だけが数字を確認し、そのまま資料を引き出しにしまっていたら、数字は現場の行動を変えてくれない。
社員から見えているのは「売上目標」だけ。
原価はいくらかかっているのか。この仕事によって会社にいくら残るのか。値引きすると利益がどう変わるのか。人を一人増やすには、どれだけの利益が必要なのか。
こうした情報が共有されていなければ、社員は売上だけを基準に行動する。
経営者が「もっと利益を意識してほしい」と願っていても、現場には利益を判断するための数字が渡されていない。
これでは、医師が検査結果を持ったまま、患者に「自分で健康管理してください」と言っているようなものだ。
社員に渡すのは、決算書そのものではない
では、社員全員に決算書を配ればよいのだろうか。
必ずしもそうではない。
勘定科目が細かく並んだ試算表をそのまま渡しても、数字に慣れていない社員は、どこを見ればよいか分からない。
現場に必要なのは、難しい会計用語ではなく、自分たちの行動とつながる数字だ。
たとえば、次のような数字である。
-
売上から材料費や外注費を引くと、会社にいくら残るのか
-
商品やサービスごとに、会社へ残す金額がどう違うのか
-
値引きをすると、必要な販売数量がどれだけ増えるのか
-
自分たちの部門が、固定費をどれだけまかなえているのか
-
1時間あたり、会社にいくら残せているのか
「売上を増やそう」という言葉だけでは、社員の判断基準にはなりにくい。
しかし、「この商品は1件販売すると会社に7万円残る」「この仕事は忙しいが、1時間あたりに残る金額が少ない」と分かれば、現場でも優先順位を考えられるようになる。
数字は社員を管理するための監視装置ではない。
社員が自分で判断するための地図なのだ。
組織を小さく分けると、数字が自分事になる
会社全体の売上や利益は、現場の社員にとって距離のある数字になりやすい。
「会社全体で売上10億円」と言われても、自分の今日の仕事とどう関係しているのか分かりにくいからだ。
そこで一つの方法になるのが、組織をリーダーが目配りできる小さな単位に分け、それぞれに役割と採算意識を持たせる「ユニット経営」である。
会社全体の大きな数字を、部門やチームなどの小さな単位へ落とし込む。
すると社員は、自分たちの行動と数字の変化を結びつけやすくなる。
-
見積方法を変えた結果、利益はどう変わったか
-
作業時間を短縮した結果、生産性はどう変わったか
-
材料のロスを減らした結果、会社に残る金額はいくら増えたか
-
値引きを減らした結果、部門の採算はどう改善したか
数字の変化が見えると、現場の改善は「社長から指示された仕事」ではなく、「自分たちの成果」に変わっていく。
数字だけでは、強い組織にならない
ただし、数字だけを渡せばよいわけではない。
数字だけを判断基準にすると、部門ごとに自分たちの利益だけを追い、会社全体にとって必要な協力が失われることもある。
たとえば、自部門の利益を守るために別部門への応援を断る。短期的な数字を優先して、人材育成や顧客との信頼づくりを後回しにする。
それでは、会社全体として強い組織にはならない。
そこで必要になるのが、会社としての共通の判断基準だ。
-
お客様に対して、どのような価値を提供するのか
-
短期的な利益と長期的な信頼がぶつかったとき、何を優先するのか
-
部門間で利害が衝突したとき、どのように判断するのか
-
自社は何のために存在しているのか
数字が「現在地を示す地図」だとすれば、共通の判断基準は「進む方向を揃えるための目印」になる。
数字、権限、共通の判断基準。
この3つが揃って初めて、社員は社長へ逐一確認しなくても、会社の方針に沿った判断を下せるようになる。
社長が手放すのは「責任」ではなく「判断の独占」
社員が自ら動く組織をつくることは、社長が経営責任を放棄することではない。
社長が手放すべきなのは、責任ではなく、すべての判断を自分一人で抱える状態だ。
会社が成長するほど、社長にしかできない仕事は増えていく。
将来の方向を考える。限られた人員や資金をどこへ配分するか決める。新しい事業へ進むか、撤退するかを判断する。会社の文化や価値観をつくる。
日々の細かな判断に追われていれば、こうした仕事に使う時間がなくなる。
だからこそ、現場が判断できる単位に組織を分け、必要な数字と権限を渡し、共通の判断基準を社内に根づかせる必要がある。
社長がいなくても会社が動く状態をつくることは、社長を不要にすることではない。
社長が、本来の経営者の仕事に戻るための組織づくりなのだ。
「数字×ユニット経営×共通の判断基準」を東京で学ぶ
2026年10月15日(木)、東京・TKP市ヶ谷カンファレンスセンターにて、『社員が自ら動く組織のつくり方「人を育てる会計学」実践セミナー』を開催します。
講師は、1987年の独立開業以来、700社以上の中小企業を支援してきた、公認会計士・税理士の井関新吾氏。
井関氏自身の事務所経営における挫折と克服の経験、長年の企業支援から導き出した、数字を活用したユニット経営と、社員の判断基準を揃えるための考え方を、実例を交えて解説します。
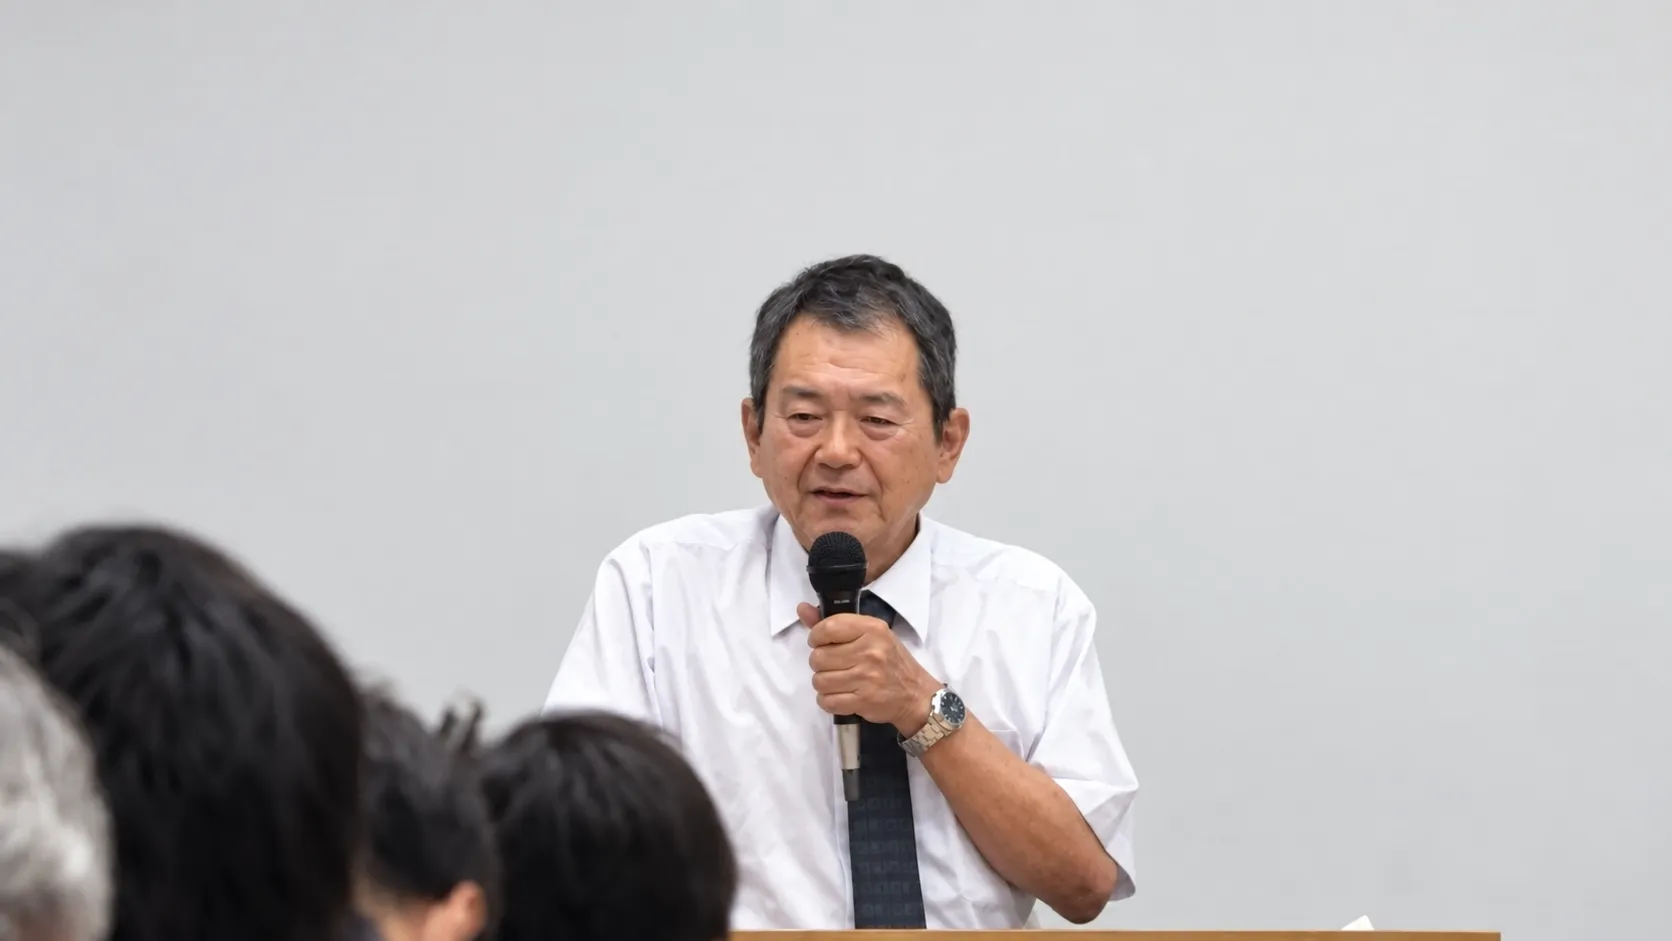
数字・組織設計・共通の判断基準という3つの視点から、社員が自ら考えて動く組織づくりを解説する井関新吾氏
セミナー開催概要
-
開催日: 2026年10月15日(木)
-
開催時間: 17:30~19:30
-
受付開始: 17:15
-
会場: TKP市ヶ谷カンファレンスセンター
-
所在地: 東京都新宿区市谷八幡町8番地 TKP市ヶ谷ビル
-
対象: 中小企業の経営者、後継者、経営幹部
-
参加費: 5,000円(税込)
-
参加特典: 書籍『人を育てる会計学』1冊付き
-
支払方法: 当日会場払い
-
申込締切: 2026年10月14日(水)23:30
-
主催: 井関公認会計士事務所
-
共催: Bottino株式会社
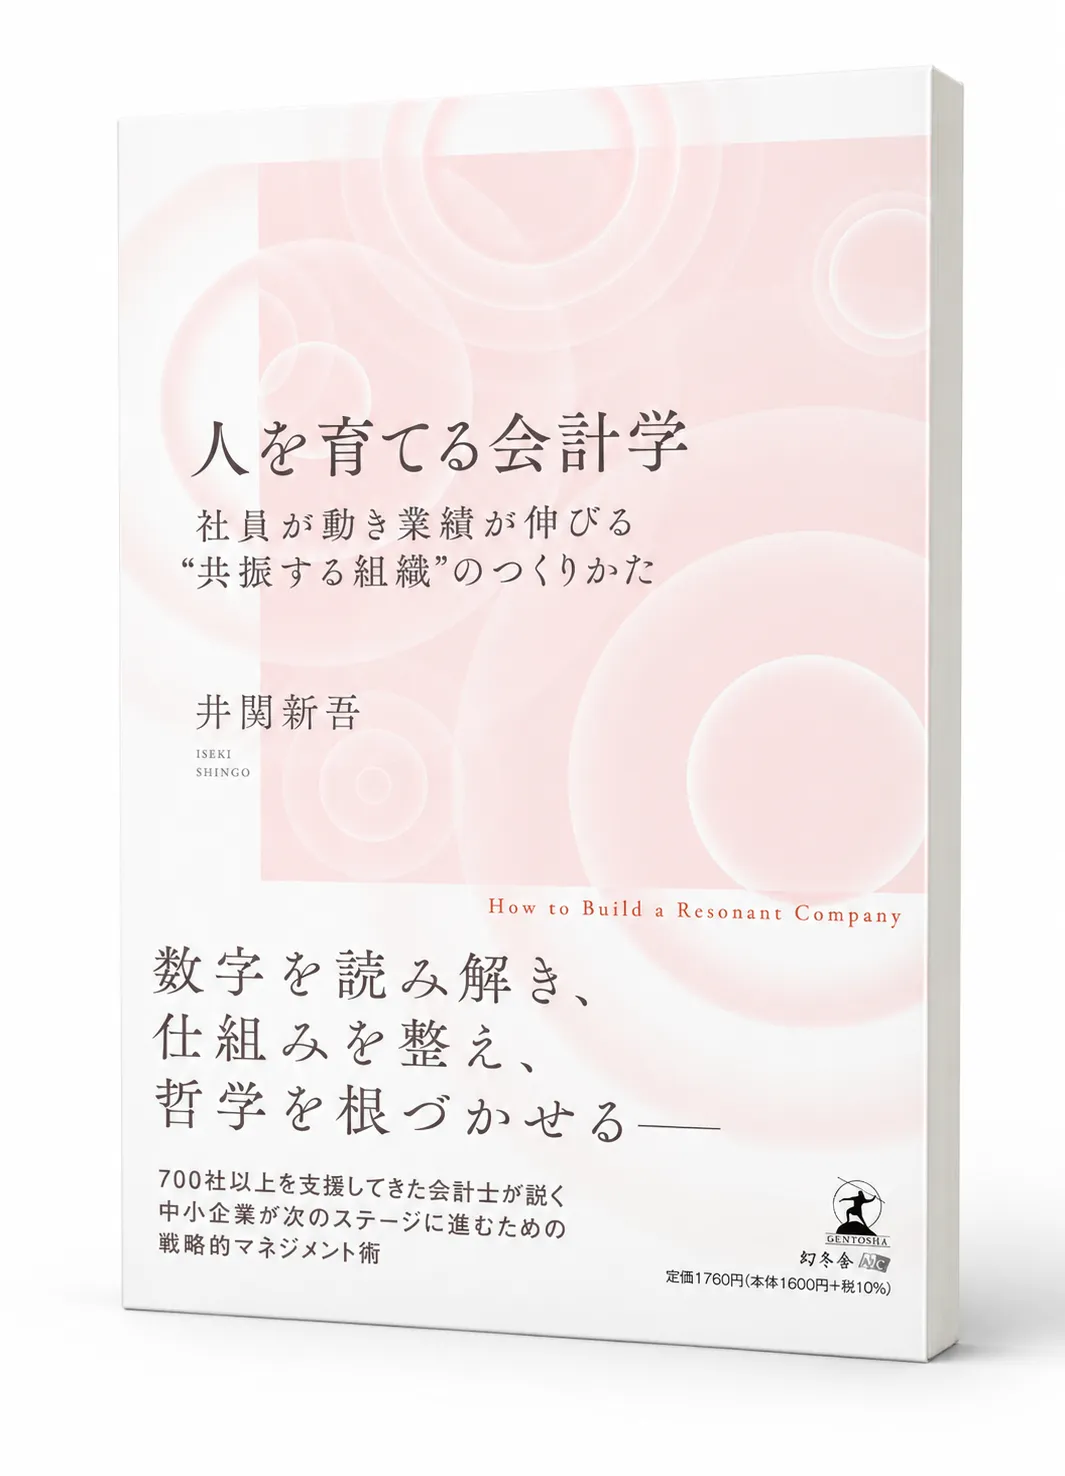
参加者全員に、井関新吾氏の著書『人を育てる会計学』(幻冬舎)を1冊進呈
※Peatix上で「売り切れ」または「受付終了」と表示され、お申し込みいただけない場合は、追加で受け付けできる場合があります。Bottinoのお問い合わせフォームよりご連絡ください。
※会場の収容状況などにより、ご希望に添えない場合があります。あらかじめご了承ください。
調査結果について
本記事で紹介した「試算表・決算書の経営活用実態調査」は、Bottino株式会社がGMOリサーチ&AI株式会社へ委託し、全国の中小企業経営層539名を対象に実施しました。
詳しい調査結果は、以下の記事でご覧いただけます。