「人件費が多い」だけでは判断できない理由
決算書を前に、深くため息をつく社長がいる。
「うちの会社、人件費が重すぎるんじゃないか……」
顧問税理士から手渡された試算表には、前年より膨らんだ給与と賞与の合計額。 世間では「賃上げ」の号令が響き、採用市場では初任給の引き上げ競争が起きている。
社員の頑張りには報いたい。 できるなら、もっと給料を払ってやりたい。 だが、利益の欄に目をやると、残っている数字はあまりにも心もとない。
「同業他社と比べて、うちの労働分配率は高すぎるんだろうか」 「これ以上給料を上げたら、会社が立ち行かなくなるんじゃないか」
そんな不安から、 「人件費を減らさなければ」 という考えが頭をよぎる。
でも、その前に確認してほしいことがある。
あなたの会社は、本当に「人件費が多すぎる」のだろうか。 それとも、人件費を支えるための「稼ぐ力」そのものが弱くなっているのだろうか。
この2つは、似ているようでまったく違う症状だ。
経営者を惑わせる「パーセントの幻影」
「労働分配率」という言葉を聞いたことがある社長は多いと思う。 簡単に言えば、「会社が生み出した付加価値のうち、どれくらいを人件費として分配しているか」を見る指標だ。
中小企業白書などでも用いられる一般的な計算式は、次のようになる。
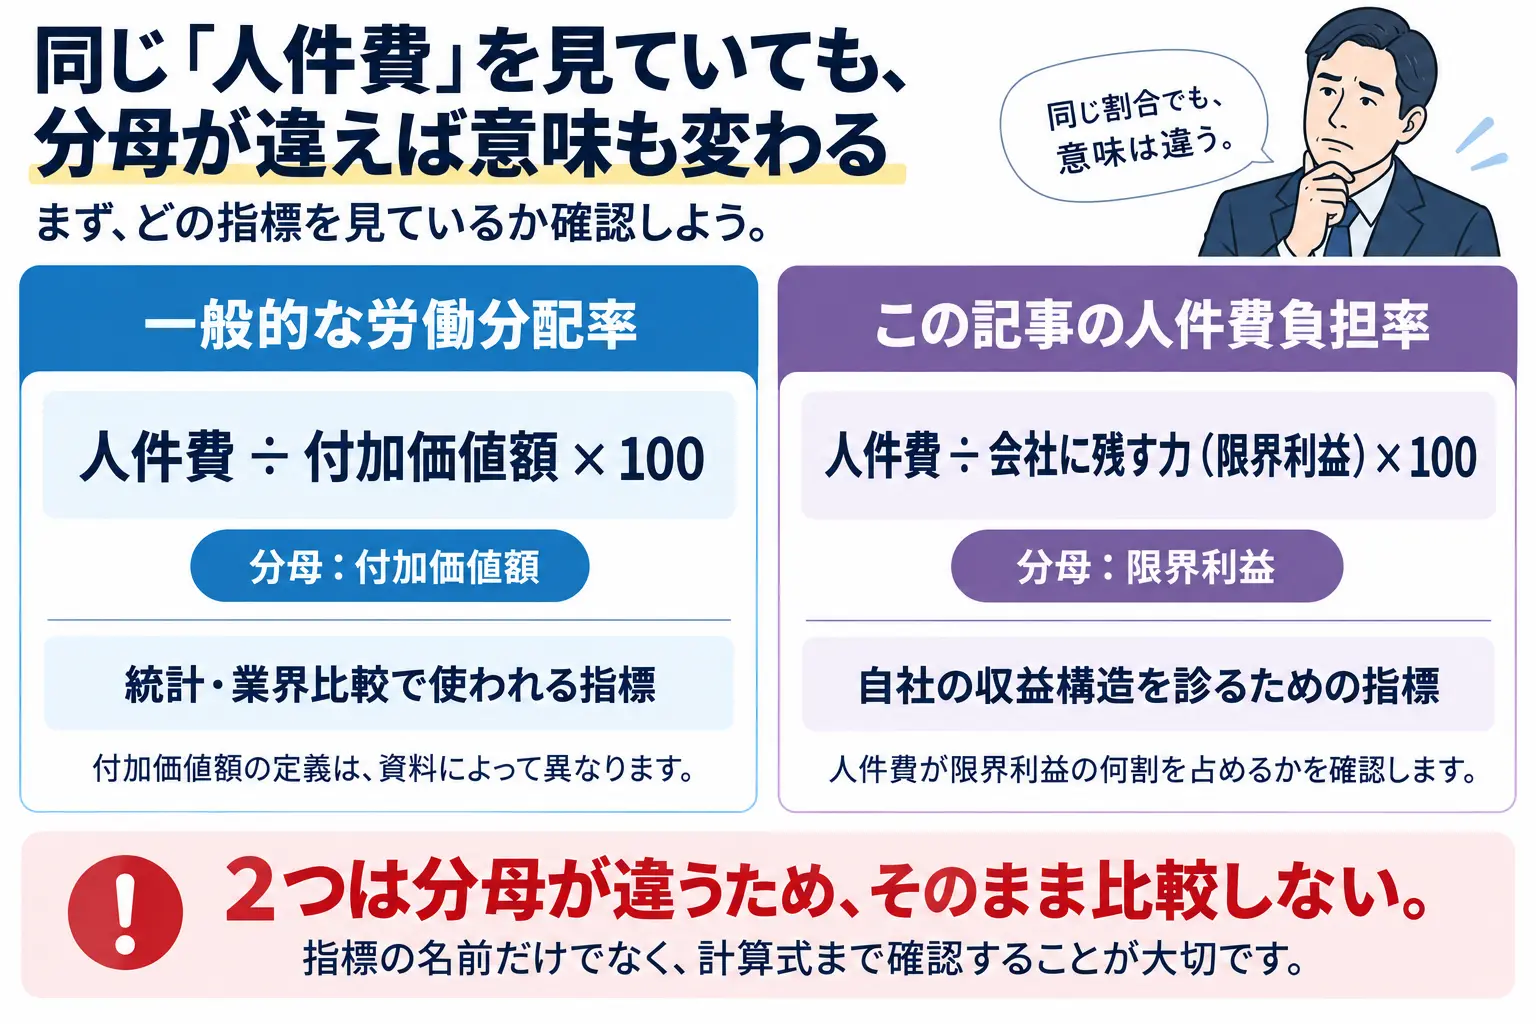
労働分配率 = 人件費 ÷ 付加価値額 × 100
ただし、ここで少し注意が必要だ。 実は「付加価値額」には複数の計算方法があり、統計や分析の目的によって定義が異なることがある。
そのため、「労働分配率50%なら正常」「60%を超えたら危険」と、ひとつの数字だけを取り出して会社の良し悪しを判断するのは危険だ。
さらに、もう一つよくある勘違いがある。 「売上に対する人件費の割合」と「労働分配率」を混同してしまうことだ。
売上1億円、人件費5,000万円なら、「人件費率50%」ではある。 しかし、それだけでは人件費が重いのか軽いのかは分からない。
なぜなら、その1億円の売上から、会社にどれだけの価値が残ったのかが分からないからだ。
この記事では「会社に残す力」と人件費の関係を見る
そこで今回は、少し違う角度から会社を診察してみよう。
これまで「かいしゃの主治医」では、次のように説明してきた。
売上 − 動いた分だけ出ていく費用(変動費) = 会社に残す力(限界利益)
商品を売ったり、仕事を受けたりすることで増える材料費、仕入、外注費などを売上から引いて、「人件費や家賃などを払うための原資が、会社にいくら残ったのか」を見る数字だ。
今回は、限界利益に対して人件費がどれくらいの割合を占めているかを見ていく。
人件費負担率 = 人件費 ÷ 会社に残す力(限界利益) × 100
この記事では、この管理会計上の比率を「人件費負担率」と呼ぶことにする。
これは、統計などで使われる一般的な労働分配率と必ずしも同じものではない。 付加価値額と限界利益では、含める費用の範囲が異なる場合があるからだ。
そのため、一般的な労働分配率と直接比較するためではなく、「自社の収益構造と人件費のバランスを診察するための管理会計上の指標」として使ってほしい。
カルテの検証:同じ「人件費5,000万円」の2つの会社
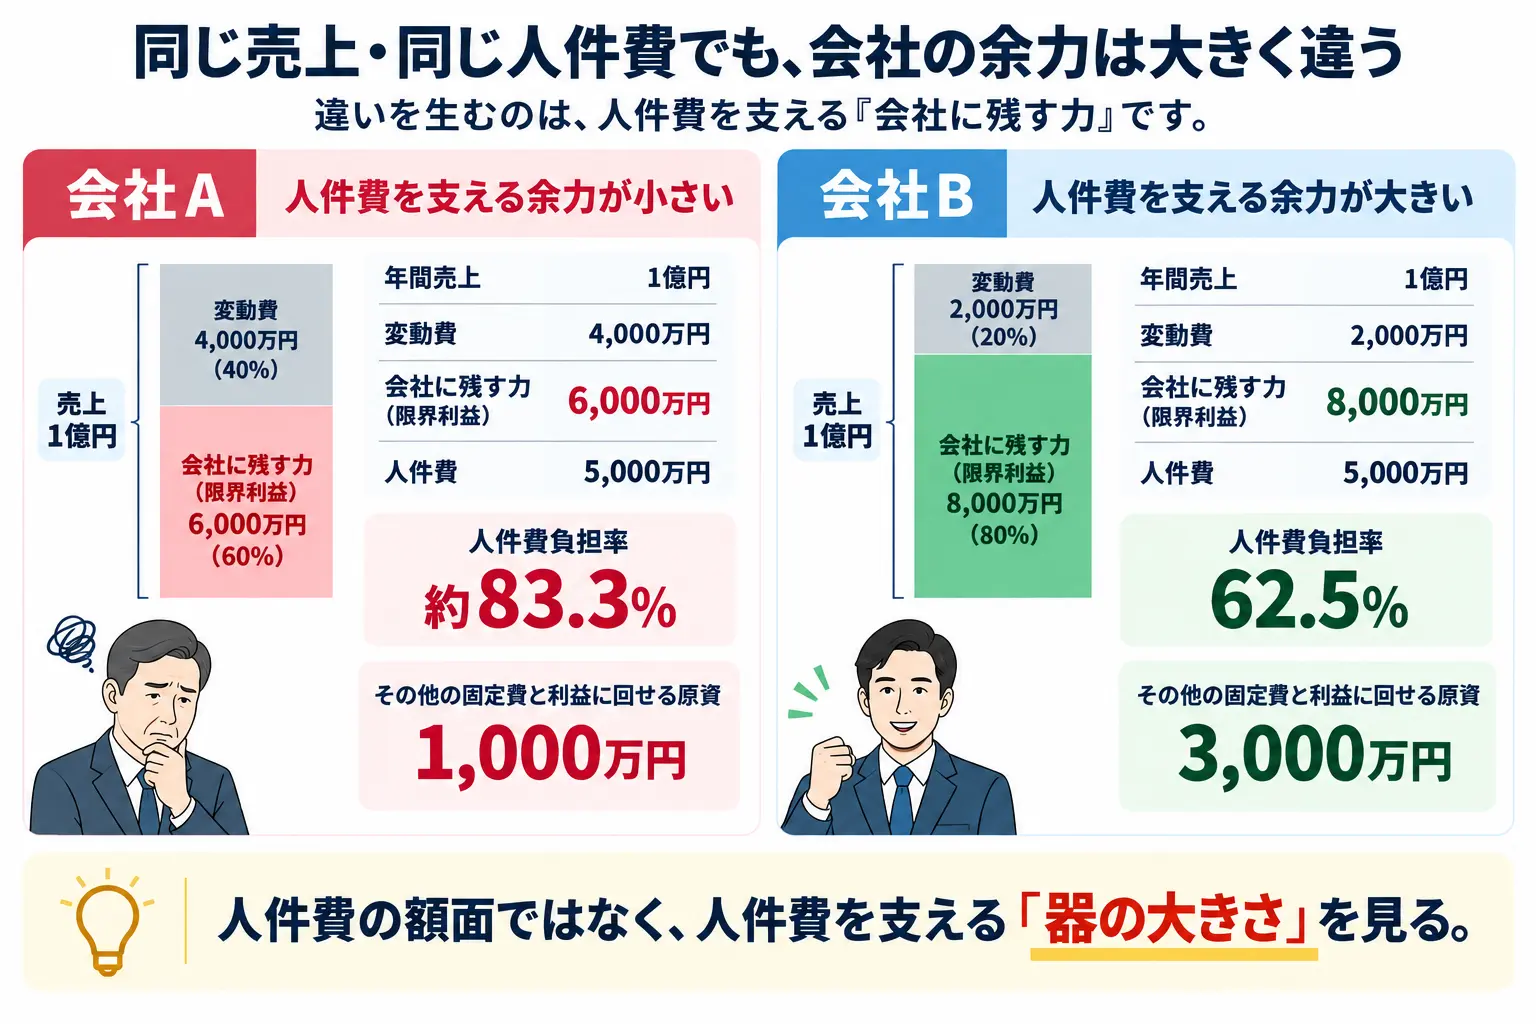
人件費という数字だけでは何も分からないことを、2つの会社で比べてみよう。 どちらも、年間売上1億円・年間人件費5,000万円の会社だ。
売上に対する人件費の割合だけを見れば、どちらも50%。 一見すると、まったく同じ会社に見える。だが、中身を開いてみるとまるで違う。
【会社A:人件費を支える「器」が小さい会社】
- 年間売上: 1億円
- 変動費: 4,000万円
- 会社に残す力(限界利益): 6,000万円
- 人件費: 5,000万円
- 人件費負担率: 約83.3%
人件費を支払ったあとに残るのは1,000万円。 会社はここから、家賃、設備費、通信費などの固定費を支払わなければならない。
社員の給与が高すぎる可能性もあるが、値決めや原価、商品構成によって「会社に残す力」が弱くなっている可能性もある。
【会社B:大きな「器」を作れている会社】
- 年間売上: 1億円
- 変動費: 2,000万円
- 会社に残す力(限界利益): 8,000万円
- 人件費: 5,000万円
- 人件費負担率: 62.5%
売上も1億円、人件費も5,000万円。売上に対する人件費の割合も、会社Aと同じ50%だ。 しかし会社Bには、8,000万円の「会社に残す力」がある。
そこから人件費5,000万円を支払っても、その他の固定費と利益に回せる原資が3,000万円残る。
もちろん、ここから家賃や設備費などを支払うため、「3,000万円の利益が出る」という意味ではない。 重要なのは、同じ5,000万円の人件費でも、それを支える「器」の大きさがまったく違うということだ。
会社Aは人件費負担率83.3%で、その他の固定費と利益に回せる原資が1,000万円しかない。一方、会社Bは人件費負担率62.5%で、3,000万円をその他の固定費と利益に回すことができる。
売上と人件費の額面が同じでも、収益構造によって会社の体力はこれほど変わるのだ。
社員が食べすぎているのか、ケーキが小さいのか
この2つのカルテを見て、何を感じるだろうか。
会社Aの社長は、「社員に給料を払いすぎている」と考えるかもしれない。 「来期の昇給は見送りだ」「賞与を減らそう」「残業をもっと削れ」と号令を出したくなる。
しかし、その前に確認すべきことがある。
本当に社員がもらいすぎているのか。 それとも、会社が十分な「会社に残す力」を生み出せていないのか。
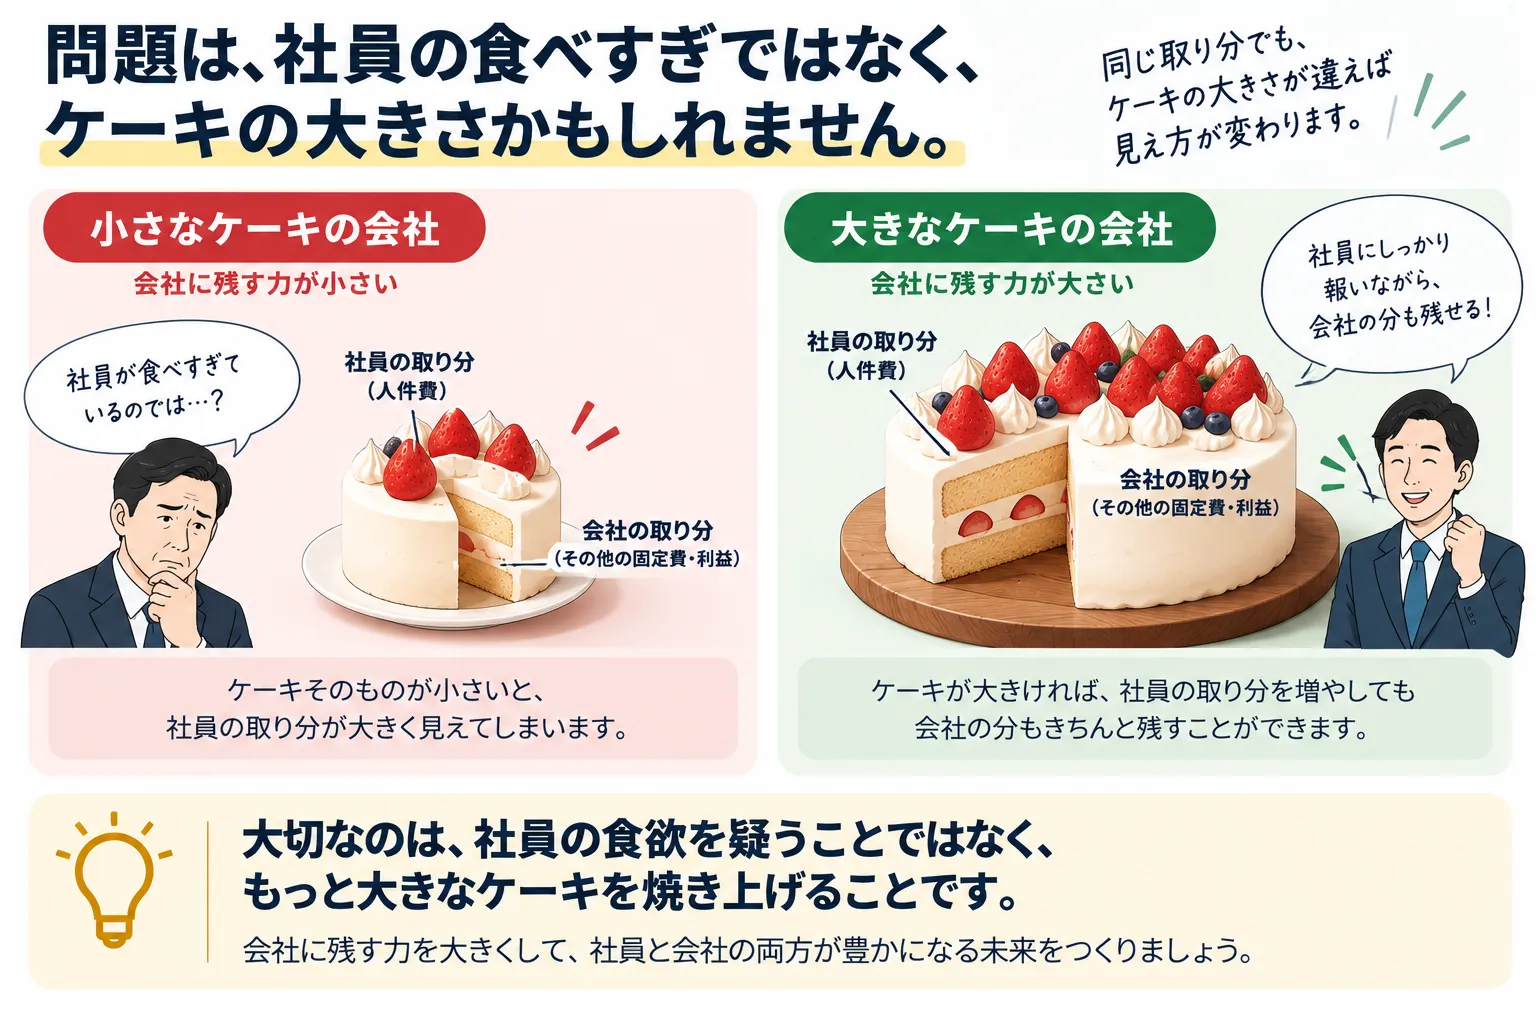
人件費を、会社が作ったホールケーキから社員へ切り分ける分だと考えてみよう。 直径30センチのケーキなら、社員へ十分に分けても会社の分が残る。
ところが、直径10センチしかないケーキを前にして、「社員が食べすぎるから会社の分が残らない」と怒っても問題は解決しない。
疑うべきは社員の食欲だけではない。 そもそも、なぜこんなに小さなケーキしか作れていないのか。 経営者が見るべきなのは、そこだ。
「人件費負担率が高い」ときに疑うべき3つの病巣
では、自社の「会社に残す力」に対して人件費の割合が高くなっているとき、何を調べればいいのか。 いきなり給与明細へメスを入れる前に、まず次の3つを診察してみてほしい。
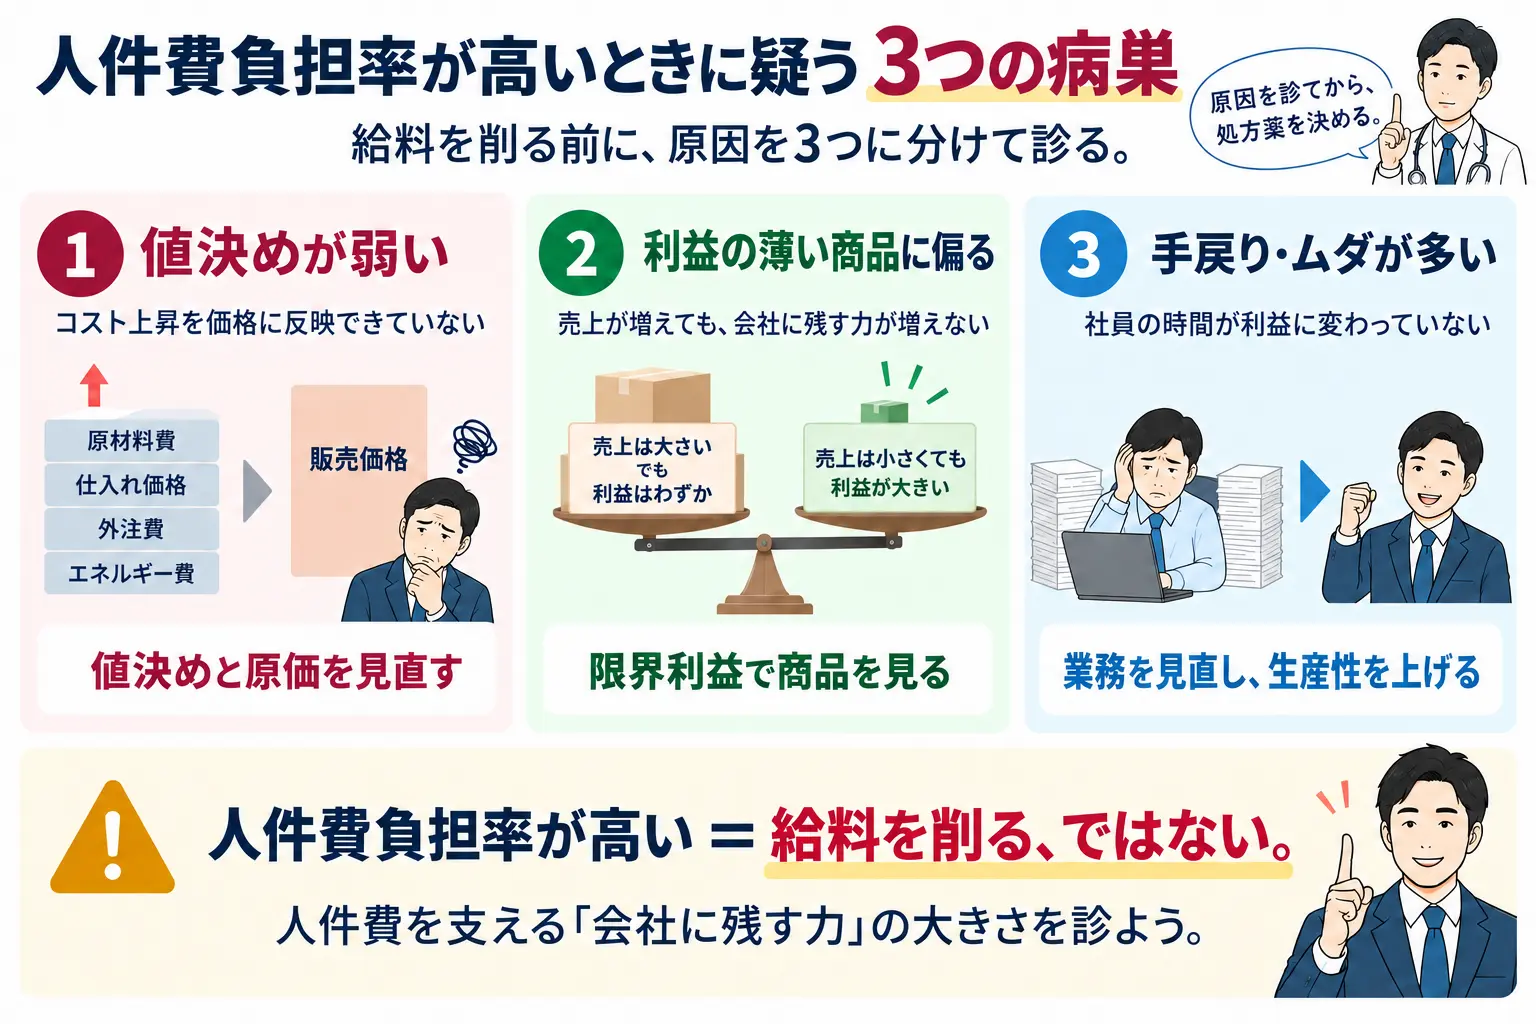
1. 「値決め」が弱く、会社に残す力が削られている
仕入価格やエネルギー代、外注費が上がっているのに、販売価格は何年も据え置いたまま。 すると売上が変わらなくても、1件あたりの「会社に残す力」は少しずつ痩せていく。
たとえば以前、100万円売れば40万円残っていた仕事が、原材料や外注費の上昇によって30万円しか残らなくなったとする。 社員の給与がまったく変わっていなくても、人件費を支える分母が40万円から30万円へ縮んだため、人件費の負担は重く見える。 この場合、最初に疑うべきなのは給与ではなく、値決めと原価だ。
2. 「会社に残す力が弱い商品」ばかり売っている
現場は忙しく、残業もして、売上目標も達成している。それなのに利益が残らない。 そんな会社では、何を売っているのかを確認してみてほしい。
1件売って30万円残る仕事と、1件売って5万円しか残らない仕事。 どちらも同じ「売上100万円」だったとしても、会社への貢献はまったく違う。
にもかかわらず、「売上を作った人が偉い」という評価だけをしていると、現場は当然、売りやすい仕事を取りにいく。 その結果、売上は伸び、社員は忙しくなるが、会社に残す力は増えない。 これは現場の怠慢ではなく、経営者の「商品構成と評価指標」の問題だ。
3. 社員の時間を奪う「手戻り」が多すぎる
もう一つ見落とされやすいのが、時間だ。 同じ仕事を、10時間で終わらせる会社と、30時間かかる会社。 売上も材料費も同じなら、帳簿上は似たような数字に見えることがある。
しかし30時間かかっている会社では、その20時間、社員が別の仕事をすることができない。 仕様変更、指示のやり直し、社内確認、二重入力、待ち時間、クレーム対応……。 こうした時間が積み重なると、社員1人が1年間で生み出せる「会社に残す力」が小さくなる。
すると、人件費を下げていなくても相対的な負担は重くなる。 問題は給料ではなく、その給料を払っている時間を、会社が十分に利益へ変換できているかなのだ。
「人件費を削ればいい」と考える前に
人件費負担率が高いという数字を見た瞬間に、「給料を削ろう」と考えるのは危険だ。
もちろん、事業規模に対して人員が明らかに多い場合や、組織構造そのものが過剰になっている場合は、人員配置や人件費構造を見直す必要がある。人件費は聖域ではない。
ただし、「割合が高いから人件費を削る」という順番で考えると、原因を取り違える可能性がある。
値決めが悪いのに、給与を削る。 商品構成が悪いのに、賞与を削る。 仕事の進め方が悪いのに、残業だけを禁止する。
これでは病巣を残したまま、症状だけを押さえ込んでいるようなものだ。 しかも、無理な人件費削減によって優秀な社員が離職すれば、生産性が下がり、さらに「会社に残す力」が小さくなることもある。
だから、順番が大切なのだ。
正しい処方箋は「分子を削る」だけではない
「会社に残す力」に対する人件費の割合を改善する方法は、大きく2つしかない。
- 人件費を適正化する
- 人件費を支える「会社に残す力」を大きくする
特に、成長を目指す会社なら後者が重要になる。
- 適正な価格へ値上げして、1件あたりの「会社に残す力」を増やす
- 原価を見直して、変動費を減らす
- 「会社に残す力」が弱い仕事を減らし、強い商品へ販売を寄せる
- 手戻りや待ち時間を減らし、社員1人あたりが生み出す「会社に残す力」を増やす
- 社長だけが持っている仕事の進め方や判断基準を共有し、生産性を上げる
こうして分母を大きくできれば、社員の給料を増やしながら、人件費負担率を下げることさえ可能になる。
たとえば、会社に残す力5,000万円、人件費3,500万円の会社があったとする。
- 改善前: 3,500万円 ÷ 5,000万円 = 70%
ここで、賃上げを行って人件費を3,800万円に増やした。 普通なら「300万円も人件費が増えた」と心配になる。 しかし同時に、値上げや生産性改善によって「会社に残す力」を7,000万円まで増やせたらどうだろう。
- 改善後: 3,800万円 ÷ 7,000万円 = 約54.3%
人件費を300万円増やしても、限界利益を2,000万円増やせれば、人件費負担率は70%から約54.3%へ下がる。 社員の給料は増えているのに、会社には以前より大きな余力が生まれる。 これこそが、会社と社員の両方が豊かになる健全な賃上げの形だ。
では、人件費負担率は何%なら「適正」なのか
ここまで読んで、「結局、何%ならいいんだ?」と思ったかもしれない。 残念ながら、すべての会社に当てはまる魔法の数字はない。
人を中心に価値を生み出す会社と、大きな設備を使って価値を生み出す会社では、人件費の持つ意味が違う。外注を多く使う会社と、仕事の大部分を社員で内製する会社でも違う。
だから、「○%を超えたから危険」と一律に判断するより、まず次の3つを見る。
1. 自社の過去と比べる
まずは直近3年程度の、「会社に残す力」と人件費の関係を並べてみる。 人件費負担率が55% → 60% → 70%と上がっているなら、何かが起きている。 大切なのは、「70%だから悪い」ではなく、「なぜ55%から70%になったのか」を調べることだ。
2. 「分子」と「分母」のどちらが動いたかを見る
割合が悪化した理由を分解する。 人件費が急増したのか。それとも、人件費はほとんど変わっていないのに「会社に残す力」が減ったのか。 後者なら、値下げ、原価上昇、商品構成の変化、稼働率低下、生産性低下などが原因かもしれない。 割合だけを見るのではなく、割合が変わった理由を見る。これが診察の基本だ。
3. 同業他社の数字は「答え」ではなく参考値として見る
もちろん、同業他社や業界平均と比較することにも意味はある。自社がどの位置にいるのかを知る手掛かりになるからだ。
ただし、平均値=正解ではない。 同じ業種でも、外注中心か内製中心か、高単価か低価格大量販売か、設備を持っているか持っていないかによって数字は変わる。 なお、業界平均と比較するときは、付加価値額や人件費の範囲が自社と同じ計算方法になっているかを確認する必要がある。この記事で使う「人件費負担率」と、統計上の「労働分配率」は、そのまま比較できない場合がある。
だから業界平均は、「平均より高いから給与を削ろう」と判断するためではなく、「なぜ自社は平均と違うのだろう?」と原因を探すために使う。その使い方なら、平均値は優秀な診察材料になる。
その数字は、本当に「人件費の重さ」を語っているか
試算表の「人件費」の欄を睨みつける前に、一度ペンを置いて考えてみてほしい。
あなたが重荷に感じているその給与は、 本当に「社員への払いすぎ」なのだろうか。 それとも、社員が働いて生み出した価値を、十分な利益へ変え切れていない「経営の仕組みの弱さ」なのだろうか。
社員に賃下げをお願いする前に、 見直すべき価格はないか。 断るべき割に合わない仕事はないか。 現場の時間を奪っている仕組みの歪みはないか。 そして、本当に人員配置そのものに無理はないか。
見るべきなのは、パーセント一つではない。 人件費を見る。そして、人件費を支える「器の大きさ」を見る。
その両方を見て初めて、「人件費が高いのか」「稼ぐ力が弱いのか」「その両方なのか」を診断できる。
「うちの労働分配率は高いですか?」と聞かれたとき、主治医が最初に見るのは「何%か」だけではない。 なぜ、その数字になったのか。 そこから診察は始まる。
自社の数字で収益と人件費のバランスを試算してみる
「自社の場合、売上・原価・固定費のバランスを変えると利益がどれくらい変わるのか」を確認したい方は、Bottinoの無料経営シミュレーターを利用できます。
現在の売上・原価・固定費を入力することで、値上げや原価改善などによって収益構造がどう変化するかを試算できます。登録は不要です。
収益構造と人件費のバランスを一緒に整理する
自社の人件費バランスや、「会社に残す力(限界利益)」をどう広げていくかまで整理したい場合は、個別相談で一緒に数字を確認することもできます。